
KPR Fiktif dan NPL Tinggi, BTN Fokus ke KPR Subsidi serta KUR
Mahasiawa Universitas Pamulang Program Studi Manajemen
·waktu baca 6 menit


Tulisan dari Hemalia Saardhesee tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Di tengah semangat pemerintah menyediakan rumah bagi masyarakat berpenghasilan rendah, Bank Tabungan Negara (BTN) selalu tampil sebagai salah satu pelaku utama. Bank ini menjadi jembatan bagi banyak keluarga Indonesia untuk pertama kali memiliki rumah melalui KPR subsidi. Namun, peran strategis tersebut kini menghadapi ujian berat. Munculnya kasus dugaan KPR fiktif serta tingginya NPL konstruksi yang mencapai 17,4 persen membuat BTN dituntut tidak hanya menyalurkan kredit dalam jumlah besar, tetapi juga memastikan setiap rupiah dana benar-benar sampai kepada debitur yang layak dan rumah yang benar-benar dibangun.
Kisah persoalan ini mulai terlihat dari kasus dugaan KPR fiktif di Karawang. Kasus tersebut menyoroti indikasi pinjam nama, manipulasi data debitur, serta penyaluran kredit yang tidak sesuai kondisi riil. Dalam praktiknya, kredit seolah-olah telah disalurkan kepada pembeli rumah, tetapi sejumlah dokumen dan kondisi fisik bangunan tidak sesuai dengan kenyataan. Otoritas Jasa Keuangan (OJK) kemudian menyoroti kasus tersebut dan menekankan pentingnya penguatan manajemen risiko, pengendalian internal, serta tata kelola perbankan.
Kasus ini menjadi pengingat bahwa KPR bukan sekadar dokumen dan angka. Di balik setiap KPR, ada keluarga yang berharap memiliki rumah, ada pengembang yang membangun proyek, dan ada bank yang menyalurkan dana masyarakat. Apabila proses verifikasi debitur, agunan, dan progres pembangunan tidak berjalan ketat, kredit yang seharusnya menjadi solusi justru dapat berubah menjadi sumber kerugian.
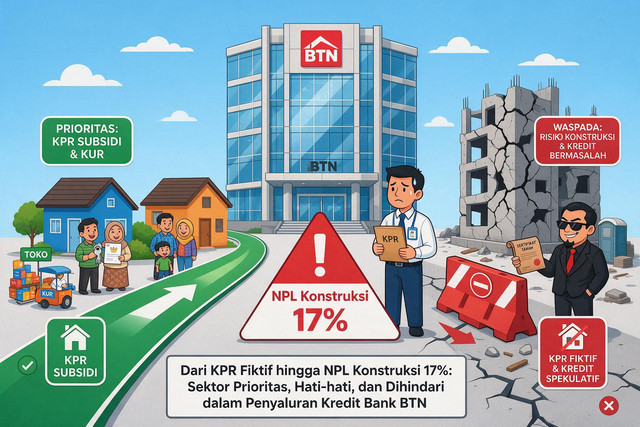
Tekanan semakin terasa ketika NPL konstruksi BTN tercatat 17,4 persen pada kuartal I-2026. Angka ini naik dari 16,4 persen pada 2025 dan jauh melampaui target NPL konsolidasi BTN yang berada di bawah 3 persen. Artinya, dari setiap Rp100 kredit konstruksi, terdapat sekitar Rp17,4 yang masuk kategori bermasalah. Kondisi ini menunjukkan bahwa sektor konstruksi masih menjadi titik lemah dalam portofolio BTN.
Di balik angka tersebut, ada cerita tentang proyek yang tertunda, pengembang yang kesulitan menyelesaikan pembangunan, dan kredit yang akhirnya menjadi bermasalah. Tidak semua kredit konstruksi bermasalah berasal dari praktik yang tidak jujur. Sebagian dapat terjadi karena kondisi pasar yang melemah, penjualan rumah yang tidak sesuai target, atau pengembang yang tidak memiliki kemampuan finansial memadai. Namun, tingginya NPL menegaskan bahwa BTN tidak bisa lagi bersikap sama terhadap semua pengembang dan semua proyek.
Dalam situasi seperti ini, BTN perlu menentukan arah yang jelas. Sektor prioritas tetap harus berada pada KPR subsidi dan KUR. KPR subsidi merupakan jantung bisnis BTN sekaligus wujud nyata peran bank dalam program perumahan rakyat. Hingga semester I-2026, KPR subsidi BTN mencapai Rp196,96 triliun dan tumbuh 8,1 persen dibandingkan periode yang sama tahun sebelumnya. Angka ini menunjukkan bahwa kebutuhan rumah terjangkau masih sangat besar di Indonesia.
KPR subsidi juga memiliki nilai strategis karena menyasar masyarakat yang benar-benar membutuhkan rumah pertama. Dengan dukungan skema pembiayaan seperti FLPP, masyarakat berpenghasilan rendah memperoleh kesempatan lebih besar untuk memiliki rumah. Bagi BTN, sektor ini bukan hanya sumber pertumbuhan kredit, tetapi juga bentuk komitmen terhadap misi sosialnya sebagai bank pembiayaan perumahan.
Selain KPR subsidi, KUR juga perlu menjadi prioritas. KUR membuka akses pembiayaan bagi pelaku usaha mikro, kecil, dan menengah yang sering kesulitan memperoleh modal dari perbankan. Penyaluran KUR membantu pedagang kecil, pengrajin, petani, dan pelaku usaha rumahan untuk mengembangkan usahanya. Dengan memperbesar porsi KUR, BTN tidak hanya mendukung ekonomi masyarakat, tetapi juga memperluas basis nasabah dari segmen yang lebih luas.
Namun, fokus pada KPR subsidi dan KUR tidak berarti BTN boleh lengah terhadap risiko. Justru karena kedua sektor ini menyentuh banyak masyarakat, proses verifikasi harus lebih ketat. BTN perlu memastikan bahwa penerima KPR subsidi benar-benar memenuhi syarat, memiliki kemampuan membayar, dan tidak menjadi korban praktik pinjam nama. Demikian pula pada KUR, bank perlu memastikan dana benar-benar digunakan untuk kegiatan produktif, bukan untuk keperluan lain.
Sementara itu, BTN perlu bersikap lebih hati-hati terhadap kredit konstruksi. Sektor ini memang penting karena mendukung pembangunan rumah dan infrastruktur perumahan. Tetapi, NPL konstruksi yang tinggi menunjukkan bahwa tidak semua proyek layak dibiayai. BTN perlu memilih proyek dengan izin lengkap, pengembang berpengalaman, tingkat penjualan yang terbukti, serta progres pembangunan yang dapat dipantau secara langsung.
Pembiayaan konstruksi juga sebaiknya tidak diberikan sekaligus. BTN dapat menerapkan pencairan bertahap yang dikaitkan dengan capaian fisik pembangunan. Misalnya, dana baru cair setelah fondasi selesai, kemudian setelah struktur bangunan selesai, dan seterusnya. Dengan cara ini, bank dapat mengurangi risiko dana kredit digunakan tidak sesuai peruntukan.
Lebih dari itu, BTN perlu menghindari kredit konstruksi spekulatif. Proyek spekulatif biasanya dibangun tanpa kepastian penjualan, izin yang belum lengkap, atau lokasi yang belum memiliki permintaan kuat. Jika proyek gagal terjual, pengembang dapat kesulitan melunasi kredit, sementara bank menghadapi risiko agunan yang tidak likuid. Dalam kondisi seperti ini, kerugian tidak hanya dirasakan bank, tetapi juga pembeli rumah yang telah menunggu kepemilikan rumahnya.
BTN juga perlu menghindari pengembang dengan rekam jejak lemah. Pengembang yang sering terlambat menyelesaikan proyek, memiliki sengketa lahan, sengketa konsumen, atau masalah perizinan sebaiknya tidak menjadi mitra pembiayaan. Sebaliknya, BTN perlu memprioritaskan pengembang yang transparan, memiliki laporan keuangan sehat, dan mampu menunjukkan rekam jejak penyelesaian proyek.
Kasus KPR fiktif juga mengingatkan pentingnya memperkuat pengendalian internal. BTN perlu memisahkan fungsi antara petugas pemasaran, analis kredit, penilai agunan, dan pihak yang memberikan persetujuan kredit. Pemisahan ini penting agar tidak ada satu pihak yang menguasai seluruh proses kredit. Dengan demikian, risiko penyalahgunaan wewenang dapat ditekan.
Bank juga perlu memperkuat verifikasi lapangan. Petugas tidak cukup hanya memeriksa dokumen, tetapi juga harus memastikan keberadaan rumah, progres pembangunan, dan kesesuaian antara data debitur dengan kondisi nyata. Verifikasi pendapatan debitur juga perlu dilakukan secara independen, terutama bagi calon debitur dengan penghasilan tidak tetap.
Selain itu, BTN dapat memanfaatkan teknologi untuk membangun sistem peringatan dini. Sistem ini dapat mendeteksi pola tidak wajar, seperti banyaknya KPR yang berasal dari satu proyek, satu perantara, atau pembayaran angsuran oleh pihak ketiga. Deteksi dini semacam ini dapat membantu BTN menghentikan potensi penyimpangan sebelum kerugian semakin besar.
Pada akhirnya, BTN berada pada titik penting. Di satu sisi, bank ini tetap dibutuhkan untuk memperluas akses masyarakat terhadap rumah dan pembiayaan usaha. Di sisi lain, kasus KPR fiktif dan NPL konstruksi 17,4 persen menunjukkan bahwa pertumbuhan kredit tanpa pengendalian dapat menimbulkan masalah serius.
Karena itu, arah kebijakan BTN seharusnya jelas: perbesar KPR subsidi dan KUR sebagai sektor prioritas, berhati-hati terhadap kredit konstruksi, serta hindari proyek spekulatif dan pengembang bermasalah. Dengan cara itu, BTN dapat tetap tumbuh sebagai bank pembiayaan perumahan tanpa mengorbankan kualitas kredit, kesehatan keuangan, dan kepercayaan publik.