
Tak Ikut Pesta, Menanggung Tagihan


Tulisan dari Hendra Zajuli tidak mewakili pandangan dari redaksi kumparan
 Perbesar
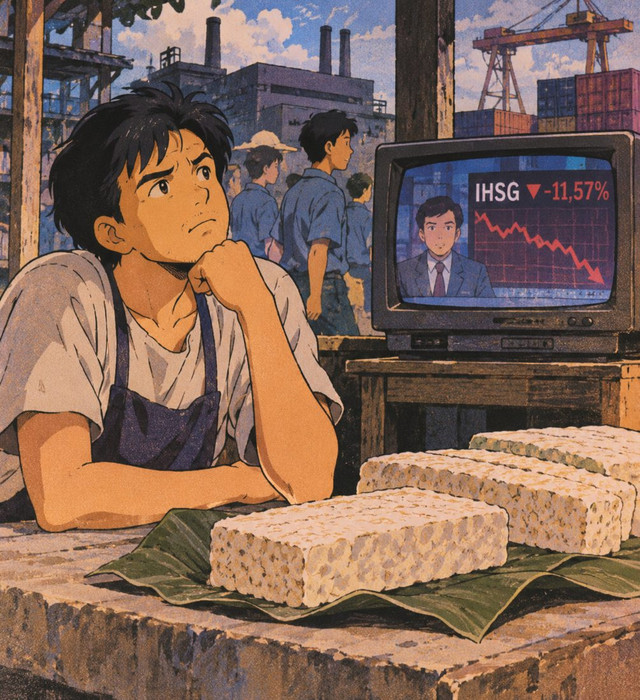
Bayangkan seorang pengrajin tempe di pinggiran Semarang. Setiap pagi ia merendam kedelai, menyiapkan ragi, lalu membungkus tempe yang akan dijual ke pasar. Urusannya sederhana: harga bahan baku, ongkos produksi, dan berapa keuntungan yang bisa dibawa pulang.
Ketika televisi memberitakan Indeks Harga Saham Gabungan (IHSG) anjlok, ia mungkin hanya mengangkat bahu. Toh, seumur hidup belum pernah membeli selembar saham. Rekening efek pun tidak punya. Mengapa harus ikut memikirkan kekayaan orang lain yang menguap di lantai bursa?
Bursa mungkin tak mengenalnya. Tetapi urusan di bursa bisa saja mengetuk pintu rumahnya.
Pada Jumat, 16 Oktober 2026, IHSG terjun 11,57 persen ke level 5.185,11. Kepanikan merebak setelah MSCI, lembaga penyusun indeks yang menjadi acuan investor global, membuka kemungkinan menurunkan status pasar saham Indonesia dari Emerging Market menjadi Standalone Market.
Status tersebut belum resmi berubah. MSCI masih membuka konsultasi hingga April 2027 sebelum mengambil keputusan paling lambat Juni 2027. Namun, reaksi pasar menunjukkan betapa mahal harga sebuah ketidakpercayaan.
Bagi masyarakat yang lebih akrab dengan harga beras, biaya sekolah, dan cicilan bulanan, perkara klasifikasi pasar modal barangkali terasa jauh. Mereka tidak sedang menghitung keuntungan investasi, melainkan berapa uang yang tersisa menjelang akhir bulan.
Masalahnya, seseorang boleh memilih tidak menjadi pemegang saham, tetapi belum tentu bisa menghindar ketika keadaan memaksanya menjadi pemegang risiko.
Pengrajin tempe tadi, misalnya, bergantung pada kedelai yang sebagian besar pasokannya berasal dari luar negeri. Badan Pangan Nasional mencatat sekitar 95 persen kebutuhan kedelai Indonesia pada 2026 diperkirakan masih dipenuhi melalui impor.
Ketika gejolak keuangan disertai pelemahan rupiah berkepanjangan, biaya mendatangkan kedelai bisa meningkat meskipun harganya dalam dolar tidak berubah.
Pilihan pengrajin pun menyempit. Menaikkan harga dan berisiko kehilangan pembeli, memperkecil ukuran tempe, atau mempertahankan harga dengan mengorbankan keuntungan yang memang tidak seberapa.
Tentu, IHSG yang jatuh pada Jumat tidak otomatis membuat tempe menyusut pada Sabtu pagi. Harga kedelai dunia, persediaan, dan distribusi turut menentukan. Namun, tekanan keuangan yang berlangsung lama dapat merambat melalui nilai tukar hingga ke ongkos produksi.
Jalur rambatan lainnya bahkan lebih sunyi.
Seorang buruh pabrik alas kaki mungkin tidak mengetahui harga saham perusahaan tempatnya bekerja. Ia hanya tahu kapan menerima gaji, berapa jam lembur tersedia, dan apakah kontraknya akan diperpanjang.
Jawa Tengah memiliki kepentingan besar dalam perkara ini. Industri pengolahannya tumbuh 5,03 persen pada triwulan II 2026, ditopang antara lain oleh kinerja ekspor tekstil, furnitur, alas kaki, dan makanan. Pertumbuhan tersebut membutuhkan investasi dan keberlanjutan kegiatan usaha.
Ketika kepercayaan investor memburuk secara berkepanjangan, perusahaan bisa menghadapi biaya pendanaan lebih mahal. Rencana menambah mesin mungkin ditunda, perekrutan pekerja baru dibatalkan, sementara kesempatan lembur menyusut. Jika tekanan semakin berat dan mengganggu kegiatan usaha, pengurangan tenaga kerja dapat menjadi pilihan terakhir.
Memang, turunnya harga saham tidak serta-merta mengurangi uang dalam kas perusahaan. Dampaknya terhadap pekerja baru mungkin muncul ketika gejolak berlanjut dan mengganggu pendanaan, permintaan, atau kegiatan usaha.
Namun, justru di situlah persoalannya.
Bagi investor, kerugian segera terlihat dalam angka portofolio. Bagi pekerja, kerugian bisa hadir sebagai pekerjaan yang tidak pernah tersedia atau penghasilan yang tidak pernah sempat diterima.
Tidak ada grafik bursa yang mencatat nama calon pekerja yang urung direkrut karena sebuah investasi batal diwujudkan.
Hubungan pasar saham dengan kehidupan masyarakat juga dapat melewati pintu perbankan.
Dalam dunia usaha, saham bisa digunakan sebagai jaminan pinjaman. Praktik ini diperbolehkan, tetapi nilai saham yang tampak besar di atas kertas belum tentu mudah dicairkan ketika pasar sedang tertekan. Apalagi jika saham tersebut jarang diperdagangkan.
Karena itu, kemampuan debitur membayar utang tetap menjadi pertimbangan utama. Jika penurunan nilai jaminan beriringan dengan memburuknya kemampuan membayar, risiko kredit dapat meningkat. Bila tekanan meluas dan tidak dikelola dengan baik, bank mungkin memperketat pembiayaan. Pengusaha yang hendak memperluas usaha pun bisa kesulitan memperoleh modal.
Persoalannya kemudian bukan lagi sekadar berapa nilai saham yang hilang, melainkan berapa banyak kesempatan ekonomi yang gagal diwujudkan.
Namun, kejatuhan indeks sendiri bukanlah persoalan terbesar.
Pasar modal memang mengenal risiko. Harga saham naik dan turun karena kinerja perusahaan, keadaan ekonomi, serta perubahan penilaian investor. Tidak setiap kerugian mencerminkan kegagalan pengawasan. Negara pun tidak berkewajiban menjamin keuntungan setiap orang yang membeli saham.
Yang patut dipersoalkan adalah ketika pasar kehilangan kepercayaan karena integritas perdagangannya dipertanyakan.
MSCI menyoroti ketidakjelasan struktur kepemilikan saham, dugaan perdagangan terkoordinasi, dan belum memadainya bukti efektivitas penegakan aturan. Sejumlah reformasi telah diumumkan otoritas Indonesia, tetapi pelaku pasar masih menginginkan hasil yang konsisten dan terukur.
Bayangkan sebuah pasar tradisional yang pembelinya kesulitan mengetahui siapa pemilik kios sebenarnya. Sebagian transaksi mengundang kecurigaan, sementara pengawasan belum mampu menjawab keraguan.
Ketika pembeli mulai pergi, penyelesaiannya tentu bukan sekadar memasang spanduk besar bertuliskan bahwa pasar tersebut aman dan nyaman.
Pembeli membutuhkan alasan untuk percaya.
Pasar modal pun demikian. Keterbukaan tidak cukup berhenti pada laporan kepemilikan saham. Pengawasan harus memastikan perdagangan berlangsung wajar, sedangkan pelanggaran memperoleh konsekuensi yang sepadan.
Persoalannya, keraguan terhadap integritas pasar tidak selalu berhenti pada pihak yang diduga bermasalah. Perusahaan yang sehat pun dapat ikut menghadapi tekanan apabila investor menganggap pasar Indonesia secara keseluruhan semakin berisiko.
Yang menimbulkan keraguan mungkin hanya sebagian pelaku. Namun, ongkos hilangnya kepercayaan berpotensi ditanggung jauh lebih banyak orang.
Di sinilah gejolak pasar modal berubah menjadi persoalan keadilan ekonomi.
Ketika harga saham melonjak, keuntungan langsung terutama dinikmati pemilik investasi. Pengrajin tempe tidak otomatis memperoleh tambahan penghasilan karena indeks mencetak rekor. Buruh pabrik juga belum tentu menikmati kenaikan upah ketika valuasi perusahaan meningkat.
Sebaliknya, ketika gejolak pasar merambat ke nilai tukar, pembiayaan, dan kegiatan usaha, masyarakat yang tidak memiliki saham pun bisa ikut menanggung akibatnya.
Pembagian keuntungan dan penyebaran risiko ternyata tidak selalu berjalan seimbang.
Meski demikian, penurunan IHSG tidak otomatis membuat perekonomian memburuk. Indonesia masih memiliki sumber pembiayaan di luar pasar saham. Gejolak sesaat juga belum tentu menjadi tekanan berkepanjangan.
Justru karena itulah reformasi perlu diarahkan untuk mencegah persoalan pasar keuangan berubah menjadi beban ekonomi masyarakat.
Otoritas Jasa Keuangan bersama penyelenggara pasar telah menjalankan sejumlah langkah, termasuk pengungkapan kepemilikan saham di atas satu persen, penguatan informasi konsentrasi kepemilikan, serta peningkatan batas minimum saham yang beredar di publik.
Namun, pembenahan semestinya tidak berhenti pada upaya mempertahankan status Indonesia di hadapan MSCI.
Keterbukaan mengenai pemilik sebenarnya di balik perusahaan, pengawasan transaksi mencurigakan, dan penegakan aturan yang konsisten harus terus dibuktikan. Prinsip kehati-hatian perbankan juga perlu dijaga agar risiko dari pasar keuangan tidak mengganggu pembiayaan produktif.
Sebab, pasar modal bukan sekadar tempat orang memperjualbelikan saham demi menikmati kenaikan harga. Ia seharusnya membantu perusahaan memperoleh modal, membangun pabrik, memperluas usaha, dan menciptakan pekerjaan.
Memulihkan indeks dan memulihkan kepercayaan merupakan dua pekerjaan berbeda. Indeks bisa kembali menghijau ketika sentimen berubah. Integritas pasar membutuhkan pembuktian yang lebih panjang.
Kepercayaan investor pun bukan tujuan akhir pembangunan ekonomi. Ia merupakan salah satu jalan agar kegiatan usaha tumbuh dan kesejahteraan masyarakat meningkat.
Pada akhirnya, pengrajin tempe tadi mungkin tetap tidak tertarik membeli saham. Begitu pula buruh pabrik yang lebih sibuk memikirkan perpanjangan kontraknya daripada memantau pergerakan indeks.
Mereka hanya ingin bahan baku tersedia dengan harga wajar, pekerjaan tetap ada, dan penghasilannya cukup untuk menghidupi keluarga.
Mereka tidak pernah ikut berpesta ketika saham melambung. Tidak menikmati keuntungan ketika indeks mencetak rekor. Bahkan tidak mengenal siapa yang duduk di meja perdagangan.
Namun, jika buruknya tata kelola membuat pesta itu berantakan, jangan sampai tagihannya justru sampai ke meja makan mereka.