
Mendorong Akses Keuangan UMKM


Tulisan dari Hendy Pebrian Azano Ramadhan Putra tidak mewakili pandangan dari redaksi kumparan
Bagi sebagian pelaku UMKM, pembiayaan sering kali terdengar seperti sebuah pintu yang sulit dibuka. Bukan karena uang tidak tersedia, tetapi karena tidak semua usaha siap menunjukkan bahwa dirinya layak dibiayai.
 Perbesar
Catatan keuangan belum rapi, rekam jejak usaha belum terlihat, kapasitas belum cukup kuat, dan pasar yang dimiliki masih terbatas. Maka persoalan pembiayaan UMKM sesungguhnya bukan hanya tentang mencari uang, tetapi tentang mempertemukan usaha yang siap tumbuh dengan pembiayaan yang tepat.
Sebuah usaha yang memperoleh modal memang bisa membeli mesin baru, menambah bahan baku, atau meningkatkan kapasitas produksi. Tetapi modal tanpa pasar dapat menjadi beban, sementara pasar tanpa kapasitas juga sulit dilayani. Karena itu, pembiayaan seharusnya hadir sebagai bagian dari ekosistem pertumbuhan, bukan sekadar transaksi antara bank dan debitur. Yang dicari bukan hanya siapa yang mau memberikan pembiayaan, tetapi bagaimana pembiayaan tersebut benar-benar mengubah kapasitas usaha.
Di sinilah business matching menjadi penting. Ia mempertemukan dua kebutuhan yang selama ini terkadang berjalan sendiri-sendiri: UMKM yang membutuhkan pembiayaan dan lembaga keuangan yang membutuhkan calon debitur yang siap dibiayai. Pertemuan tersebut menjadi lebih bermakna ketika UMKM telah diperkuat dari sisi kapasitas usaha, pencatatan keuangan, rekam jejak, hingga akses pasar. Dengan begitu, pembiayaan tidak lagi sekadar mencari penerima, tetapi menemukan usaha yang memiliki ruang untuk berkembang.
Bank Indonesia mengambil peran sebagai katalis dari sisi supply maupun demand. Dari sisi supply, Kebijakan Insentif Likuiditas Makroprudensial (KLM) memberikan insentif kepada perbankan yang menyalurkan pembiayaan kepada UMKM, sementara RPIM mendorong perluasan pembiayaan inklusif. Dari sisi demand, digitalisasi pembayaran melalui QRIS dapat membantu membangun rekam jejak transaksi usaha. Perlahan, aktivitas yang sebelumnya tidak terlihat mulai meninggalkan jejak yang dapat menjadi bagian dari cerita kelayakan sebuah UMKM.
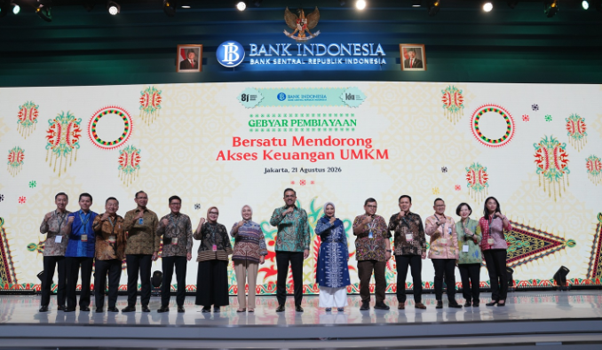
Perkembangan business matching menunjukkan bahwa jembatan tersebut mulai menghasilkan transaksi nyata. Hingga Juli 2026, fasilitasi business matching pembiayaan UMKM telah mencapai Rp285 miliar, terdiri dari pembiayaan inklusif sebesar Rp150 miliar dan pembiayaan berkelanjutan sebesar Rp135 miliar. Pada Gebyar Pembiayaan KKI 2026, delapan lembaga keuangan bersama UMKM mitranya juga melakukan penandatanganan pembiayaan, mencakup pembiayaan inklusif dan berkelanjutan. Di balik angka tersebut terdapat usaha yang memperoleh kesempatan untuk membeli bahan baku, meningkatkan kapasitas, memperluas pasar, dan menambah omzet.
Tetapi perjalanan menuju pembiayaan tidak berhenti ketika akad ditandatangani. Justru setelah dana diterima, tantangan berikutnya dimulai: bagaimana modal tersebut menghasilkan pertumbuhan yang sehat? Karena itu, peningkatan kapasitas usaha dan perluasan akses pasar menjadi bagian yang tidak terpisahkan dari pembiayaan. Pemerintah pun terus mendorong akses pembiayaan melalui KUR, yang hingga 20 Agustus 2026 telah mencapai Rp197 triliun kepada 3,05 juta UMKM, dengan 65% di antaranya mengalir ke sektor produksi.
Teknologi juga semakin memainkan peran penting dalam mempertemukan UMKM dengan lembaga keuangan. Melalui SIAPIK, UMKM dapat melakukan pencatatan transaksi dan menghasilkan laporan keuangan terstandar, sementara BISAID menyediakan basis data profil UMKM yang potensial dibiayai bagi lembaga keuangan. Sepanjang semester I 2026, SIAPIK telah membantu 63.396 UMKM, sedangkan pemanfaatan BISAID telah membantu 476 UMKM memperoleh pembiayaan pada 2025. Ini adalah contoh bagaimana digitalisasi dapat mengurangi jarak antara usaha kecil dan sumber pembiayaan formal.
Pada akhirnya, pembiayaan yang baik bukanlah pembiayaan yang sekadar besar nilainya. Pembiayaan yang baik adalah pembiayaan yang tepat kebutuhan, tepat sasaran, dan mampu menciptakan kapasitas baru. Modal kerja yang membuat produksi meningkat, mesin yang membuat produktivitas bertambah, pembiayaan hijau yang membuat proses usaha lebih berkelanjutan, atau akses pasar yang membuat produk mampu menembus wilayah baru—semuanya memiliki dampak yang jauh lebih besar daripada sekadar angka pencairan.
Karena itu, business matching sejatinya bukan hanya mempertemukan UMKM dengan bank. Ia mempertemukan harapan dengan kesempatan. UMKM membawa keberanian untuk tumbuh, lembaga keuangan membawa sumber daya, pemerintah dan otoritas membangun ekosistem, sementara pasar memberikan ruang agar pertumbuhan tersebut menjadi nyata.
Semangat Beudaya MeusareSare—Berdaya Bersama-sama menemukan maknanya di sini. Ketika UMKM semakin siap, lembaga keuangan semakin percaya, dan ekosistem semakin terhubung, pembiayaan tidak lagi berhenti sebagai angka di neraca. Ia berubah menjadi mesin yang menggerakkan produksi, membuka lapangan kerja, memperluas pasar, dan menciptakan nilai tambah.
Sebab UMKM tidak membutuhkan modal semata. Mereka membutuhkan kesempatan untuk membuktikan bahwa modal yang diberikan hari ini dapat menjadi pertumbuhan yang lebih besar esok hari.