
Cuan di Layar, Cicilan di Dunia Nyata: Kenapa Konten Investasi Tak Cukup Menjawab Beban Anak Muda
Mahasiswa Universitas Pamulang kampus Serang
·waktu baca 2 menit


Tulisan dari Ihsan Fadilah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
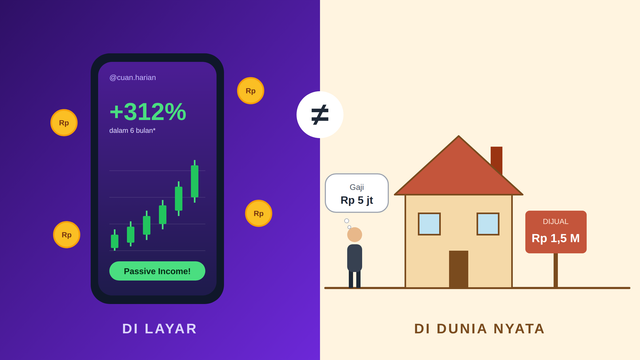
Buka media sosial hari ini, dan hampir pasti kita bertemu konten yang menjanjikan “bebas finansial sebelum 30”. Ada yang pamer portofolio, ada yang mengajarkan investasi mulai Rp100 ribu, ada pula yang menjual mimpi passive income. Konten finansial memang sedang jadi tontonan favorit anak muda.
Masalahnya, kenyataan di luar layar jauh lebih berat. Gaji awal kerja bergerak pelan, sementara harga kebutuhan dan terutama harga rumah terus naik. Sekitar 81 juta anak muda diperkirakan belum memiliki hunian sendiri. Rumah dianggap terjangkau bila harganya tidak lebih dari tiga kali penghasilan rumah tangga setahun, sedangkan rasio di Jakarta rata-rata hampir 13 kali. Tak heran dua dari tiga Gen Z kelas menengah pesimistis mampu membeli rumah dalam tiga tahun ke depan.
Di titik inilah konten finansial sering bermasalah. Bukan karena semua kreatornya buruk, tetapi karena format media sosial menyukai kisah sukses yang singkat dan mudah ditiru. Yang tidak tampil adalah modal awal, dukungan keluarga, dan keberuntungan. Pelan-pelan, persoalan struktural seperti upah dan harga hunian dibingkai sebagai kegagalan pribadi. Padahal data menunjukkan 74 persen Gen Z sudah punya dana darurat dan 58 persen sudah mulai berinvestasi. Mereka tidak malas, hanya berlari di treadmill yang terus dipercepat.
Tekanan itu membuat janji kaya cepat laku keras. OJK mencatat kerugian masyarakat akibat investasi bodong mencapai Rp139,7 triliun pada 2017–2023. Regulator pun bergerak lewat POJK Nomor 6 Tahun 2026, yang antara lain melarang finfluencer menyebut saham pasti untung tiap bulan atau reksa dana tanpa risiko, dan mewajibkan mereka membedakan edukasi dari rekomendasi.
Tentu, literasi investasi tetap penting, dan banyak kreator yang mengedukasi dengan jujur. Menabung dan berinvestasi secara disiplin adalah kebiasaan baik di kondisi ekonomi apa pun. Tetapi edukasi finansial tidak bisa menaikkan upah, menurunkan harga lahan, atau melonggarkan akses KPR.
Maka pesannya dua. Bagi anak muda, jadikan konten finansial bahan belajar, bukan janji: cek legalitas dan curigai imbal hasil yang terlalu manis. Bagi kita semua, jangan berhenti menuntut upah yang layak dan skema hunian yang realistis. Anak muda tidak perlu merasa bersalah karena belum kaya. Mereka butuh sistem yang membuat kerja keras benar-benar berbuah.