
Siapa yang Akan Membiayai Masa Tua Kita?
Pemerhati Kebijakan Publik
·waktu baca 6 menit


Tulisan dari Irawan Bayu Aji tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Secara kasat mata, ekonomi Indonesia tampak kuat bertahan di tengah ketidakpastian global. Badan Pusat Statistik (BPS) mencatat pertumbuhan ekonomi mencapai 5,29 persen pada triwulan II-2026, didorong oleh konsumsi rumah tangga yang tumbuh solid di angka 5,06 persen. Angka-angka ini tentu memberi alasan untuk tetap optimis.
Namun, di balik optimisme tersebut, ada satu pertanyaan mendasar. Apakah masyarakat yang hari ini memutar roda ekonomi juga sedang menyiapkan masa tuanya?
Pertanyaan ini menjadi sangat beralasan jika kita menengok pergeseran kelas menengah kita. Data BPS memperlihatkan jumlah kelas menengah menyusut drastis, dari 57,33 juta orang pada 2019 menjadi 47,85 juta orang pada 2024. Menariknya, penyusutan ini bukan karena banyak orang naik kelas, kelompok kelas atas hanya tumbuh tipis dari 1,02 juta menjadi 1,07 juta orang.
Sebaliknya, kelompok menuju kelas menengah dan kelompok rentan miskin justru melonjak signifikan, masing-masing bertambah 8,65 juta dan 12,72 juta orang. Pergeseran komposisi ini menjadi sinyal kuat bahwa tekanan ekonomi paling keras menghantam mereka yang belum memiliki pijakan finansial yang kokoh.
Kondisi ini menyisakan ironi tersendiri. Jika bertahan di kelas menengah pada usia produktif saja sudah ngos-ngosan, bagaimana mungkin masyarakat bisa menyiapkan hidup yang layak saat pensiun nanti?
Hasil Survei Konsumen Bank Indonesia pada September 2026 memang menunjukkan Indeks Keyakinan Konsumen masih optimis di angka 118,1. Rata-rata 74,9 persen pendapatan responden terserap untuk konsumsi, sementara alokasi tabungan berada di kisaran 15,4 persen. Data ini tidak lantas berarti masyarakat sedang "gali lubang tutup lubang" atau menghabiskan tabungannya. Tetapi ada satu hal penting yang patut dicermati, kemampuan belanja hari ini sama sekali tidak menjamin ketahanan keuangan di masa depan.
Prioritas Bertahan Hidup
Bagi mayoritas pekerja usia produktif, gaji bulanan sering kali habis mengantre untuk kebutuhan yang tidak bisa ditunda. Cicilan rumah, biaya sekolah anak, ongkos transportasi, operasional dapur, hingga sokongan untuk orang tua (sandwich generation) sudah menyita sebagian besar porsi pendapatan.
Dalam situasi seperti ini, menyiapkan dana pensiun bukanlah tidak disadari, melainkan terpaksa mengalah. Kebutuhan hari ini terasa jauh lebih mendesak ketimbang bayangan hidup dua atau tiga puluh tahun mendatang.
Selama gajian masih lancar tiap bulan, masalah ini mungkin tidak terlalu kelihatan. Kebutuhan keluarga tertutupi, cicilan terbayar, dan gaya hidup tetap berjalan. Padahal, ada perbedaan besar antara mampu membiayai hidup hari ini dan mampu mempertahankan taraf hidup yang sama ketika gaji bulanan itu berhenti.
Seseorang bisa saja berpenghasilan besar selama puluhan tahun, tetapi memasuki masa pensiun tanpa tabungan yang memadai. Sebaliknya, orang dengan penghasilan sederhana bisa punya ketahanan finansial lebih baik jika konsisten menabung dan memiliki perlindungan hari tua. Besarnya gaji bukanlah satu-satunya tolok ukur, yang tidak kalah krusial adalah seberapa banyak dari pendapatan itu yang bisa diubah menjadi penopang hidup saat fisik tak lagi produktif.
Indonesia yang Kian Menua
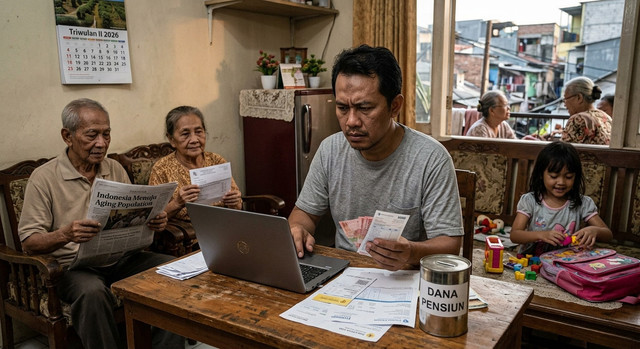
Isu ini makin mendesak karena struktur demografi kita sedang bergeser cepat. Hasil Survei Penduduk Antar Sensus (SUPAS) 2025 mencatat bahwa proporsi penduduk berusia 60 tahun ke atas telah menyentuh 11,97 persen. Indonesia resmi memasuki fase aging population, sebuah fenomena demografi dengan konsekuensi ekonomi yang amat panjang.
Meningkatnya angka harapan hidup tentu kabar baik yang patut disyukuri. Namun, umur yang lebih panjang juga menuntut biaya hidup yang lebih lama.
Coba bayangkan seseorang pensiun di usia 60 tahun dan diberi umur hingga 80 tahun. Selama 20 tahun itu, kebutuhan dasar seperti makan, tempat tinggal, kesehatan, dan transportasi tidak lantas berhenti. Jika pengeluaran minimalnya Rp5 juta per bulan (dengan nilai mata uang saat ini), maka dalam 20 tahun ia membutuhkan setidaknya Rp1,2 miliar, itu pun belum memperhitungkan inflasi atau hasil investasi.
Hitungan sederhana ini menggarisbawahi satu hal, masa pensiun bukanlah periode pendek yang bisa dipersiapkan dadakan dari sisa gaji beberapa tahun sebelum berhenti bekerja.
Sayangnya, tidak semua pekerja punya kesempatan yang sama untuk mengumpulkan dana sebesar itu. Pekerja informal dengan penghasilan tak menentu, pekerja yang sering mengalami pemutusan hubungan kerja (PHK), hingga mereka yang menanggung beban finansial lintas generasi, sering kali tak menyisakan ruang untuk menabung pensiun.
Beban Finansial yang Berpindah Generasi
Ketika seseorang memasuki masa tua tanpa jaminan finansial yang cukup, pilihannya tidak banyak. Ia harus terus bekerja selama fisik mampu, menurunkan standar hidup secara drastis, mengandalkan bantuan sosial, atau bergantung penuh pada anak dan kerabat.
Meminta bantuan anak atau keluarga memang hal yang lumrah dalam budaya Indonesia. Nilai kekeluargaan dan gotong royong inilah yang selama ini menopang banyak keluarga di saat sulit.
Namun, risikonya menjadi sangat besar jika dukungan anak menjadi satu-satunya tumpuan hidup di masa tua. Anak yang berada di puncak usia produktif harus membagi penghasilannya untuk dua arah, keluarga kecilnya sendiri dan orang tuanya. Akibatnya, alokasi mereka untuk menabung, membeli rumah, membiayai pendidikan anak, atau menyiapkan pensiun mereka sendiri jadi tergerus.
Jika pola ini berulang, kerentanan ekonomi akan diwariskan dari satu generasi ke generasi berikutnya. Masalah pensiun hari ini pun berubah menjadi penentu daya beli dan kesejahteraan generasi masa depan.
Reorientasi Makna Kesejahteraan
Selama ini, tingginya angka konsumsi rumah tangga selalu dirayakan sebagai motor penggerak ekonomi. Memang benar, konsumsi mendorong pabrik berproduksi, toko berjualan, dan lapangan kerja tercipta.
Namun, tingkat konsumsi tidak selalu mencerminkan ketahanan ekonomi yang sebenarnya. Dua keluarga bisa saja punya tingkat belanja yang sama setiap bulan, tetapi kondisi keuangan mereka jauh berbeda. Keluarga pertama berbelanja sambil tetap menambah tabungan dan aset. Keluarga kedua berbelanja habis-habisan hanya untuk bertahan hidup tanpa sisa sedikit pun untuk masa depan.
Dalam statistik konsumsi bulanan, keduanya tampak serupa. Namun ketika memasuki masa pensiun, jurang perbedaan kualitas hidup mereka baru terlihat jelas.
Oleh karena itu, tolok ukur kesejahteraan perlu digeser. Bukan lagi seberapa besar masyarakat berbelanja, melainkan seberapa mampu mereka memupuk aset, menjaga kesinambungan pendapatan, dan memperoleh perlindungan sosial di usia senja.
Indonesia sejatinya telah memiliki instrumen perlindungan hari tua, baik berupa jaminan sosial ketenagakerjaan maupun dana pensiun sukarela. Namun, keberadaannya belum otomatis menjamin kecukupan hidup di hari tua. Manfaat yang diterima sangat bergantung pada besaran gaji, masa kepesertaan, serta kedisiplinan mengiur. Bagi pekerja sektor informal dan pekerja gig, tantangannya jauh lebih berat.
Memperkuat jaminan hari tua tidak bisa sekadar mengejar angka kepesertaan, melainkan memastikan masyarakat mampu terus mengiur dan membangun hak manfaatnya secara berkelanjutan.
Ancaman di Balik Bonus Demografi
Indonesia masih punya jendela kesempatan untuk merespons pergeseran demografi ini. Perbaikan kualitas pekerjaan, peningkatan gaji riil, penguatan jaminan kehilangan pekerjaan (JKP), hingga perluasan cakupan jaminan hari tua (JHT dan JP) harus digarap sebagai satu kesatuan agenda nasional.
Masyarakat tentu wajib mengelola keuangannya secara bijak. Namun, pembuat kebijakan juga bertanggung jawab menciptakan iklim ekonomi yang memungkinkan masyarakat untuk menabung. Imbauan untuk "menyiapkan dana pensiun" akan menjadi angin lalu jika pendapatan riil masyarakat terus tergerus oleh kebutuhan pokok yang tak terelakkan.
Begitu pula dengan pembukaan lapangan kerja, tidak cukup hanya mengejar kuantitas, tetapi juga harus memperhatikan kualitas dan kepastian penghasilannya. Pekerjaan yang hanya cukup untuk makan hari ini belum tentu sanggup menjamin kehidupan saat tubuh tak lagi sanggup bekerja.
Pertumbuhan ekonomi adalah sarana, bukan tujuan akhir. Keberhasilan pembangunan seharusnya diukur dari sejauh mana masyarakat dapat menikmati hasil kerja kerasnya secara bermartabat di sepanjang hayatnya.
Bonus demografi yang selama ini kita banggakan jangan sampai hanya dimaknai sebagai pendorong pertumbuhan jangka pendek. Memastikan generasi produktif hari ini tidak memasuki masa tua sebagai beban bagi anak-anak mereka kelak merupakan hal yang penting diperhatikan.
Sebab, jika usia produktif habis hanya untuk bertahan hidup hari ini, sementara persiapan hari tua terus ditunda, kita sebenarnya sedang mewariskan ketidakpastian ekonomi yang sama kepada generasi berikutnya.