
Likuiditas Dilepas Dana Tak Bebas
Kepala Tim Sistem Pembayaran dan Pengelolaan Uang Rupiah-Kantor Perwakilan Bank Indonesia Sulawesi Utara
·waktu baca 5 menit


Tulisan dari Ircham Andrianto Taufick tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pak Ali, seorang pemilik rumah makan padang yang ditemui penulis, tidak pernah mendengar istilah Giro Wajib Minimum. Ia juga tak perlu memahami Deposit Facility. Baginya yang lebih penting adalah: ketika bank memiliki lebih banyak dana, apakah pinjaman untuk membeli freezer baru atau membuka cabang rumah makan lain menjadi lebih mudah?
Pertanyaan yang sama muncul dalam banyak keputusan sehari-hari. Keluarga mempertimbangkan suku bunga KPR. Pedagang menghitung tambahan modal kerja. Perusahaan menimbang pembelian mesin baru. Mereka tidak mengikuti setiap keputusan Bank Indonesia. Namun pada akhirnya mereka merasakan hasilnya ketika uang bergerak atau berhenti.
Keputusan Bank Indonesia pada 20–21 Oktober menarik karena bergerak ke dua arah sekaligus. BI-Rate tetap 5,75 persen dan Lending Facility 6,50 persen. Namun Deposit Facility dinaikkan menjadi 5,00 persen. Pada saat yang sama, Giro Wajib Minimum bank konvensional akan diturunkan bertahap dari 9 persen menjadi 7 persen. Untuk bank syariah dan unit usaha syariah, GWM turun dari 7,5 persen menjadi 5,5 persen.
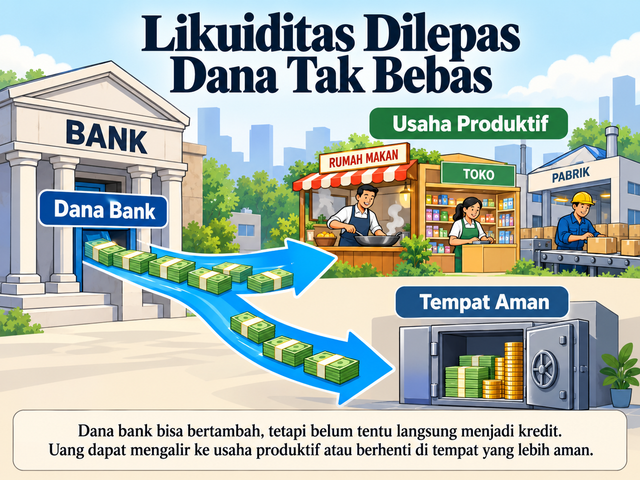
Secara sederhana, likuiditas dilepas tetapi dana tidak serta-merta bebas mengalir ke mana saja. Di situlah cerita sebenarnya dimulai.
Uang yang Dibebaskan
GWM adalah sebagian dana bank yang wajib ditempatkan di Bank Indonesia. Ketika kewajiban itu diturunkan, lebih banyak dana tersedia untuk transaksi, pasar uang, maupun pembiayaan.
Hal ini seperti bendungan membuka sebagian pintunya. Air yang sebelumnya tertahan, kini memiliki ruang lebih besar untuk mengalir. Tetapi membuka pintu bendungan tidak menentukan sawah mana yang akhirnya mendapat air.
Bank masih harus memilih ke mana dana ditempatkan. Kredit kepada pelaku usaha menawarkan imbal hasil tetapi membawa risiko gagal bayar. Pasar antarbank menawarkan pilihan berbeda. Surat berharga memiliki profil risiko lain. Sementara sebagian kelebihan dana juga dapat ditempatkan kembali di bank sentral.
Karena itu, likuiditas yang dilepaskan tidak pernah benar-benar “bebas”. Ia bergerak mengikuti perhitungan imbal hasil dan risiko.
Di sinilah keputusan menaikkan Deposit Facility menjadi relevan. Deposit Facility memungkinkan bank menempatkan kelebihan dana jangka sangat pendek di Bank Indonesia. Ketika bunganya dinaikkan, batas bawah imbal hasil dana jangka pendek ikut diperkuat.
Jika penurunan GWM membuka pintu bendungan, kenaikan Deposit Facility dapat dibayangkan seperti membuat salah satu kolam penampungan menjadi lebih menarik. Air dilepas. Tetapi tersedia tempat yang cukup aman untuk berhenti.
Dana Selalu Memilih
Inilah yang sering hilang ketika publik mendengar kata “pelonggaran likuiditas”. Kesan yang muncul sederhana: bank memiliki lebih banyak uang sehingga kredit akan bertambah. Ekonomi tidak bekerja selurus itu.
Pak Ali mungkin layak memperoleh kredit. Namun bank akan melihat omzet, arus kas, jaminan, dan kemampuan membayar. Di sisi lain, Pak Ali mungkin harus menunda pengajuan pinjaman apabila meja-meja rumah makannya belum penuh pembeli. Jadi terdapat dua keputusan sekaligus: bank harus bersedia meminjamkan dan dunia usaha harus memiliki alasan untuk meminjam.
Di sinilah kombinasi kebijakan itu menarik. BI menambah ruang likuiditas sekaligus memperkuat batas bawah harga dana jangka pendek. Bank sentral seolah ingin memastikan sistem memiliki cukup uang tanpa membuat harga uang jatuh terlalu jauh. Namun kombinasi tersebut menciptakan sebuah ujian.
Apakah Dana Akan Bergerak?
Tekanan terhadap rupiah membantu menjelaskan mengapa BI tidak membuka keran selebar-lebarnya. Pada 23 Oktober rupiah ditutup di pasar spot sekitar Rp18.080 per dolar AS. Inflasi September masih dalam sasaran pada 3,28 persen, tetapi ketidakpastian eksternal tetap membatasi ruang kebijakan.
Bank sentral menghadapi dua kebutuhan sekaligus: menjaga agar rupiah tidak kehilangan pijakan dan memastikan ekonomi domestik tidak kekurangan aliran dana.
Setelah kebijakan diumumkan, persoalannya bergeser. Pertanyaan berikutnya: ke mana tambahan ruang dana itu pergi?
Jika likuiditas membuat transaksi antarbank lebih lancar, mengurangi segmentasi dana, dan akhirnya membantu pembiayaan investasi produktif, maka kebijakan bekerja sebagaimana diharapkan. Namun ada kemungkinan lain.
Ketika prospek usaha belum cukup meyakinkan, risiko debitur meningkat, atau permintaan kredit lemah, bank akan memilih aset yang lebih aman. Dana dapat tetap berputar di sistem keuangan tanpa berubah menjadi tambahan kapasitas produksi.
Hal tersebut bukan berarti sia-sia. Pasar uang yang dalam juga penting. Namun jika tujuan akhirnya mendorong pertumbuhan, rantai transmisinya belum selesai sampai likuiditas ikut menurunkan friksi pembiayaan investasi produktif.
Perekonomian kemudian menghadapi paradoks: uang lebih banyak tersedia tetapi kesempatan produktif tidak bertambah dengan kecepatan yang sama. Di titik itu, masalahnya bukan lagi tentang kuantitas likuiditas.
Jangan Hanya Menghitung Uangnya
Keberhasilan kebijakan Oktober sebaiknya tidak hanya dilihat dari pertumbuhan kredit atau besarnya tambahan likuiditas. Perlu dilihat perjalanan dananya.
Apakah transaksi pasar uang menjadi lebih aktif? Apakah likuiditas antarbank lebih merata? Apakah penggunaan Deposit Facility meningkat? Apakah dana bergerak menuju investasi atau justru berkumpul pada instrumen berisiko rendah?
Yang paling penting, apakah tambahan ruang tersebut akhirnya mengubah keputusan ekonomi nyata? Atau dengan kata lain, apakah Pak Ali berhasil memperoleh kredit untuk membeli freezer, membuka cabang baru, dan menambah pekerja.
Di sanalah jarak antara likuiditas dan pertumbuhan terlihat. Bank Indonesia dapat membuka lebih banyak ruang bagi uang untuk bergerak. Namun bank sentral tidak dapat memerintahkan setiap rupiah ke mana harus pergi. Risiko, keuntungan, permintaan, dan keyakinan terhadap masa depan tetap menentukan jalurnya.
Likuiditas memang dapat dilepas. Dana tetap tidak sepenuhnya bebas. Ada pertanyaan yang tidak nyaman setelah pintu likuiditas dibuka lebih luas: Jika uang tersedia tetapi tetap memilih tempat yang paling aman, apa yang sebenarnya kurang dalam perekonomian kita: likuiditas atau alasan untuk mengambil risiko?