
Kemenkeu dan BPKP, dalam Peran Mengawal Keuangan Negara
Pembina Teknis Perbendaharaan Negara pada Kantor Pelayanan Perbendaharaan Negara Sungai Penuh
·waktu baca 5 menit


Tulisan dari Jamaluddin Salim tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Mungkin Anda pernah melihat berita tentang kasus korupsi yang dilakukan oleh oknum aparatur negara yang di-post pada sosial media, lalu anda membuka kolom komentar berita tersebut, dan Anda melihat ada netizen yang berkomentar, “Harusnya Kemenkeu melakukan pengawasan kantor-kantor pemerintahan, apakah ada mark-up harga, apakah ada tagihan fiktif dan sebagainya, agar tidak terjadi korupsi, kan katanya Kemenkeu Bendahara Umum Negara”, dan komentar-komentar lain yang senada dengan itu. Apakah pertanyaan itu salah? Jawaban singkatnya adalah tidak sepenuhnya salah. Tapi, apakah merupakan tanggung jawab Kemenkeu seorang untuk melakukan pengawasan? Tentu tidak, karena masih ada instansi lain yang memiliki fungsi pengawasan terhadap keuangan negara, yaitu Badan Pengawasan Keuangan dan Pembangunan atau yang lebih dikenal dengan akronim BPKP yang sama-sama dari internal pemerintahan. Sedangkan dari eksternal pemerintahan atau lembaga independen, ada Badan Pemeriksa Keuangan(BPK) dan ada juga Komisi Pemberantasan Korupsi (KPK). Pada tulisan ini, mari, kita pahami bersama tentang perbedaan peran antara Kemenkeu dengan BPKP dalam fungsinya mengawal keuangan negara.
Kementerian Keuangan sang Bendahara Umum Negara.
Sebagai Bendahara Umum Negara (BUN), secara garis besar, Kementerian Keuangan bertanggungjawab atas pengelolaan keuangan negara, mulai dari perencanaan, pelaksanaan, hingga pelaporan. Pengelolaan keuangan negara ini mencakup aspek penerimaan negara, dan pengeluaran negara. Penerimaan negara antara lain, pajak, pendapatan negara bukan pajak (PNBP), kepabeanan dan cukai. Sedangkan pengeluaran negara seperti, belanja negara dan investasi pemerintah.
Dalam rangka mengelola kedua aspek tersebut, Kemenkeu memiliki kewajiban untuk mengatur dan memfasilitasi pelaksanaan kedua aspek tersebut dari seluruh transaksi keuangan yang ada di Indonesia, agar penerimaan negara bisa diperoleh secara optimal dan pengeluaran negara bisa dilaksanakan secara akuntabel.
Dari komentar netizen pada paragraf sebelumnya, sebagai contoh, terkait persoalan mark-up harga, Kemenkeu telah mengeluarkan Peraturan Menteri Keuangan (PMK) terkait standar biaya masukan (SBM) pada setiap tahunnya. PMK terkait SBM merupakan PMK yang mengatur satuan biaya tertinggi berupa harga satuan, tarif, dan indeks yang ditetapkan untuk menghasilkan biaya komponen keluaran dalam penyusunan Rencana Kerja dan Anggaran tiap-tiap Kementerian/Lembaga (K/L). Dengan adanya PMK ini, maka setiap instansi pemerintahan tidak boleh melakukan pembayaran tagihan kepada negara melebihi tarif yang telah ditetapkan.
Lalu, bagaimana dengan tagihan fiktif?. Perlu dipahami bahwa, dalam pengeluaran negara berupa belanja negara, peran Kemenkeu adalah sebagai bendahara, dan agar bendahara bersedia membayar, maka harus ada yang disebut sebagai Surat Perintah Membayar (SPM) yang diajukan oleh tiap-tiap satuan kerja K/L.
Dalam tiap satuan kerja K/L, telah ada pimpinan unit yang bertanggungjawab sebagai Kuasa Pengguna Anggaran (KPA). KPA ini pun berhak menunjuk pegawai lain untuk menjadi Pejabat Perbendaharaan lain seperti Pejabat Pembuat Komitmen (PPK) dan Pejabat Penandatangan SPM (PPSPM). Untuk menjadi PPK dan PPSPM pun tidaklah mudah, karena Kementerian Keuangan mensyaratkan adanya sertifikat kelayakan agar seorang pegawai dapat ditunjuk sebagai PPK dan PPSPM, mengingat pejabat perbendaharaan inilah yang berwenang menentukan sebuah tagihan kepada negara layak untuk dibayar atau tidak.
KPA, PPK dan PPSPM inilah yang kemudian menyampaikan SPM kepada Kantor Pelayanan Perbendaharaan Negara (KPPN) selaku Kuasa BUN di daerah. Apabila SPM ini telah memenuhi syarat administrasi, maka tagihan tersebut akan dibayarkan dari Rekening Kas Umum Negara (RKUN) ke rekening penerima hak (supplier). Sehingga, tanggung jawab kebenaran penerima hak atas pembayaran tagihan, menjadi tanggung jawab pejabat perbendaharaan satuan kerja, sedangkan Kementerian Keuangan bertanggung jawab atas kesesuaian administratif permintaan pembayaran tagihan tersebut.
Jika demikan, apakah itu artinya tidak ada yang melakukan pengawasan terhadap kebenaran tagihan tersebut selain pejabat perbendaharaan tersebut? Jawabannya adalah, ada, yaitu Inspektorat masing-masing K/L dan BPKP.
BPKP sang Aparat Pengawasan Intern Pemerintah (APIP)
Jika Kemenkeu telah menjalankan tugasnya sebagai pembuat “aturan main” atau proses bisnis, maka BPKP adalah lembaga yang bertugas mengawasi bahwa “aturan main” tersebut dipatuhi dan hasil pekerjaan dapat dipertanggungjawabkan.
Badan Pengawasan Keuangan dan Pembangunan (BPKP) memiliki peran vital sebagai auditor internal pemerintah dalam mengawal pengelolaan keuangan negara. BPKP berada di bawah dan bertanggung jawab langsung kepada Presiden. Perannya tidak hanya memeriksa, tetapi juga memberikan konsultasi dan pendampingan untuk memastikan akuntabilitas dan efektivitas belanja negara. Sebagai lembaga pemerintah non-kementerian, BPKP bertindak sebagai Aparat Pengawasan Intern Pemerintah (APIP) yang bekerja dari dalam sistem pemerintahan itu sendiri. Peran BPKP dalam pengelolaan keuangan negara mencakup beberapa fungsi utama, yaitu, pencegahan, pemeriksaan(audit), konsultasi dan pembinaan.
Dalam upaya pencegahan, BPKP melakukan audit, reviu, dan evaluasi atas perencanaan serta pelaksanaan program dan kegiatan pemerintah untuk mengidentifikasi potensi risiko dan kelemahan dalam sistem pengendalian internal. Tujuannya adalah memperbaiki sistem sejak dini agar tidak terjadi kerugian negara.
Setelah pencegahan, dilanjutkan dengan tahapan pemeriksaan. Pemeriksaan yang dilakukan oleh BPKP terdiri dari beberapa jenis audit seperti, Audit Kinerja untuk menilai apakah suatu program atau kegiatan pemerintah telah berjalan secara ekonomis, efisien, dan efektif dalam mencapai tujuannya. Audit Investigatif atas penugasan khusus Presiden atau aparat penegak hukum untuk menginvestigasi kasus-kasus penyimpangan yang berindikasi merugikan keuangan negara. Terakhir, BPKP melakukan reviu terhadap laporan keuangan K/L sebelum diaudit oleh BPK.
Selain memeriksa, BPKP juga berperan sebagai konsultan dan pembina. BPKP memberikan bimbingan teknis dan pendampingan kepada instansi pemerintah dalam penyusunan laporan keuangan, implementasi Sistem Pengendalian Intern Pemerintah (SPIP), dan penerapan tata kelola yang baik (Good Governance).
BPKP tentu tidak bekerja sendiri, melainkan turut berkoordinasi dengan APIP lainnya, seperti inspektorat jenderal di kementerian. Semua itu dilakukan untuk membangun sinergi dalam pengawasan dan meningkatkan kapabilitas APIP secara keseluruhan.
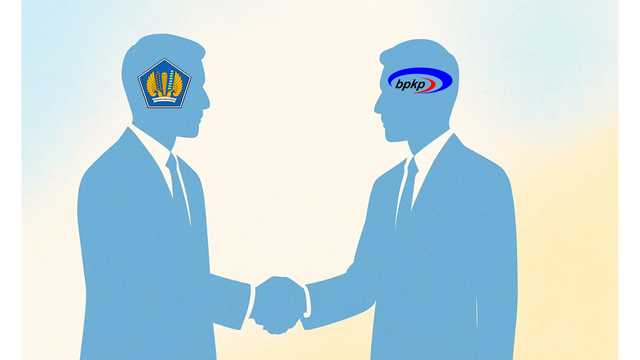
Dari penjelasan tersebut, dapat disimpulkan bahwa peran Kemenkeu dalam pengawasan keuangan negara lebih cenderung pada peran “Regulator”, sedangkan BPKP berperan sebagai “Auditor”. Meskipun memiliki peran yang berbeda, Kemenkeu dan BPKP bekerja dalam satu sinergi. Sinergi ini sangat penting untuk memastikan belanja negara berjalan akuntabel dan memberikan manfaat maksimal bagi masyarakat. Keduanya berbeda, namun saling melengkapi.