
Audit Laporan Keuangan di Perguruan Tinggi: Bekal Mahasiswa Akuntansi Menghadapi Dunia Kerja
Mahasiswa Aktif Universitas Pamulang Prodi D4 Akuntansi Perpajakan
·waktu baca 5 menit


Tulisan dari Jouzah sulistiah tidak mewakili pandangan dari redaksi kumparan
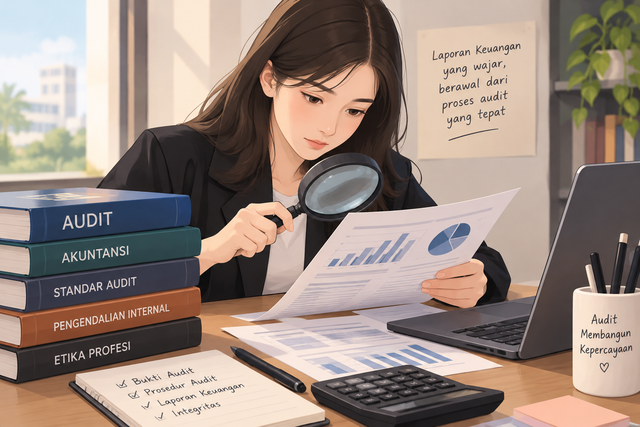
Audit laporan keuangan menjadi materi penting dalam mata kuliah audit bagi mahasiswa akuntansi untuk memahami proses pemeriksaan, bukti audit, pengendalian internal, serta integritas auditor dalam menjaga transparansi keuangan.
 Perbesar
Mata kuliah audit merupakan salah satu pembelajaran penting bagi mahasiswa akuntansi untuk memahami proses pemeriksaan laporan keuangan secara sistematis. Melalui mata kuliah audit, mahasiswa mempelajari cara mengevaluasi bukti audit, menilai pengendalian internal, dan memahami tanggung jawab auditor dalam memastikan kewajaran informasi keuangan. Menurut saya, mempelajari audit bukan hanya tentang menemukan kesalahan pencatatan, tetapi juga membangun sikap kritis, kejujuran, dan tanggung jawab profesional.
Memahami Audit Lebih dari Sekadar Angka
Dalam perkuliahan, mahasiswa mempelajari berbagai konsep audit, mulai dari tujuan pemeriksaan, asersi manajemen, bukti audit, prosedur pemeriksaan, hingga penyusunan kesimpulan auditor. Materi tersebut mengajarkan bahwa laporan keuangan tidak cukup hanya terlihat rapi atau memiliki angka yang sesuai. Setiap informasi perlu didukung oleh bukti yang relevan dan dapat dipertanggungjawabkan.
Menurut saya, bagian yang menarik dari mata kuliah audit adalah proses berpikir kritis yang harus dilakukan oleh seorang auditor. Auditor tidak seharusnya langsung menerima informasi yang diberikan perusahaan, tetapi perlu mengevaluasi apakah informasi tersebut didukung oleh bukti yang memadai. Sikap ini juga dapat diterapkan dalam kehidupan sehari-hari, terutama ketika seseorang menerima informasi yang belum tentu benar.
Pentingnya Bukti Audit dan Pengendalian Internal
Salah satu hal yang saya pahami dari mata kuliah audit adalah pentingnya bukti dalam mengambil kesimpulan. Seorang auditor tidak dapat menyatakan bahwa suatu laporan keuangan sudah wajar hanya berdasarkan perkiraan atau kepercayaan kepada pihak tertentu. Pemeriksaan harus dilakukan melalui prosedur yang sesuai, seperti memeriksa dokumen transaksi, mencocokkan saldo, melakukan konfirmasi, dan mengevaluasi pengendalian internal.
Selain itu, pengendalian internal juga memiliki peranan penting dalam mencegah kesalahan dan penyimpangan. Contohnya, perusahaan yang menerapkan pemisahan tugas antara bagian penerimaan uang, pencatatan transaksi, dan pemeriksaan kas memiliki kesempatan lebih baik untuk mendeteksi kesalahan. Walaupun sistem pengendalian internal tidak dapat menjamin seluruh risiko akan hilang, penerapannya dapat membantu mengurangi kemungkinan terjadinya penyimpangan.
Dari pembelajaran tersebut, saya melihat bahwa audit bukan hanya kegiatan mencari kesalahan setelah masalah terjadi. Audit juga dapat membantu organisasi mengenali kelemahan proses kerja dan memperbaiki sistem yang berpotensi menimbulkan masalah di kemudian hari.
Tantangan Auditor di Era Digital
Perkembangan teknologi membuat proses pencatatan dan pengolahan informasi keuangan semakin banyak dilakukan melalui sistem digital. Kondisi ini memberikan kemudahan bagi perusahaan, tetapi juga menimbulkan tantangan baru dalam proses audit. Auditor perlu memahami sistem informasi, menjaga keamanan data, dan menilai apakah informasi yang dihasilkan oleh sistem dapat dipercaya.
Menurut saya, mahasiswa akuntansi perlu mempersiapkan diri untuk menghadapi perubahan tersebut. Kemampuan memahami standar audit tetap penting, tetapi perlu dilengkapi dengan keterampilan menggunakan teknologi, menganalisis data, dan memahami risiko yang muncul dari penggunaan sistem digital. Dengan begitu, mahasiswa tidak hanya memahami teori yang dipelajari di kelas, tetapi juga mampu menyesuaikan diri dengan kebutuhan dunia kerja.
Meskipun teknologi dapat membantu mempercepat pemeriksaan, keputusan profesional tetap membutuhkan pertimbangan manusia. Auditor harus mampu menilai kualitas bukti, mengenali kemungkinan adanya kecurangan, dan memahami kondisi yang melatarbelakangi suatu transaksi. Teknologi sebaiknya digunakan sebagai alat pendukung, bukan sebagai pengganti sikap kritis dan tanggung jawab profesional.
Integritas Menjadi Dasar Profesi Auditor
Menurut saya, pengetahuan teknis saja tidak cukup untuk menjadi auditor yang baik. Integritas dan independensi merupakan hal penting karena hasil pemeriksaan dapat memengaruhi keputusan pemilik perusahaan, investor, kreditur, maupun pihak lain yang menggunakan laporan keuangan.
Seorang auditor mungkin memiliki kemampuan analisis yang tinggi, tetapi kemampuannya tidak akan memberikan manfaat maksimal apabila ia mengabaikan fakta atau membiarkan kepentingan pribadi memengaruhi penilaian profesionalnya. Oleh karena itu, pembelajaran mengenai kode etik profesi perlu dipahami sebagai bagian penting dari mata kuliah audit, bukan hanya materi yang harus dihafalkan untuk ujian.
Bagi saya sebagai mahasiswa akuntansi, hal tersebut menjadi pengingat bahwa kejujuran harus dibangun sejak masa perkuliahan. Kebiasaan mengerjakan tugas dengan tanggung jawab, menyampaikan informasi secara jujur, dan tidak memanipulasi hasil pekerjaan merupakan bentuk sederhana dari sikap profesional yang nantinya dibutuhkan di dunia kerja.
Mata Kuliah Audit sebagai Bekal Mahasiswa Akuntansi
Mata kuliah audit memberikan pengalaman belajar yang membantu mahasiswa memahami hubungan antara teori akuntansi dan praktik pemeriksaan. Melalui pembahasan kasus, mahasiswa dapat belajar mengidentifikasi risiko, menentukan prosedur yang sesuai, mengevaluasi bukti, dan menyusun kesimpulan berdasarkan informasi yang tersedia.
Saya berpendapat bahwa pembelajaran audit akan lebih mudah dipahami apabila tidak hanya berfokus pada teori, tetapi juga menggunakan contoh kasus yang dekat dengan kondisi perusahaan. Misalnya, mahasiswa dapat diajak menganalisis perbedaan saldo kas, transaksi tanpa bukti pendukung, atau lemahnya pengawasan terhadap persediaan. Dengan cara tersebut, mahasiswa dapat memahami alasan suatu prosedur audit diperlukan dan risiko yang mungkin timbul apabila prosedur tersebut diabaikan.
Pada akhirnya, mata kuliah audit bukan sekadar mata kuliah yang membahas pemeriksaan laporan keuangan. Lebih dari itu, audit mengajarkan pentingnya berpikir kritis, menggunakan bukti, menjaga integritas, dan mempertanggungjawabkan setiap kesimpulan. Menurut saya, pemahaman tersebut menjadi bekal penting bagi mahasiswa akuntansi untuk menghadapi dunia kerja sekaligus berkontribusi dalam membangun pengelolaan keuangan yang lebih transparan dan dapat dipercaya.