
QRIS Tak Bisa Dipakai, Apa Rencana Cadangan Kita?
Praktisi sektor jasa keuangan, dosen, dan penulis yang menaruh perhatian pada isu keuangan, tata kelola, risiko, kepatuhan, dan transformasi digital.
·waktu baca 4 menit


Tulisan dari Aceng Abdul Hamid tidak mewakili pandangan dari redaksi kumparan
QRIS semakin melekat dalam transaksi sehari-hari. Justru karena itu, satu gangguan seharusnya tidak ikut menghentikan aktivitas ekonomi.
 Perbesar
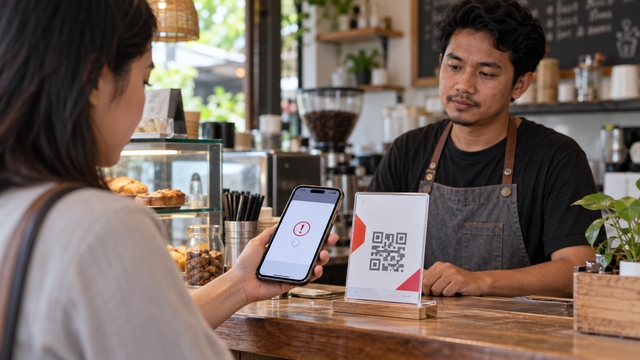
QRIS sudah menjadi pilihan pembayaran sehari-hari. Makan siang sudah dipesan, kasir menunjukkan kode QRIS, ponsel dibuka, lalu transaksi berhenti di tengah jalan. Dicoba sekali lagi. Masih belum berhasil. Di belakang, antrean mulai memanjang. Pembeli mulai bertanya apakah ada cara lain. Pedagang juga mulai gelisah: kalau pembayaran tidak masuk, apakah transaksi batal?
Adegan sederhana itu menunjukkan sesuatu yang jarang kita pikirkan ketika semua berjalan lancar. Pembayaran digital bukan lagi sekadar kemudahan. Ia sudah menjadi bagian dari rutinitas ekonomi. Karena itu, ketika satu kanal bermasalah, yang diuji bukan hanya teknologi, tetapi juga kesiapan kita menghadapi gangguan.
Digital Sudah Menjadi Infrastruktur Sehari-hari
Bank Indonesia mencatat volume transaksi pembayaran digital mencapai 6,11 miliar transaksi pada Agustus 2026, tumbuh 40,36% secara tahunan. Transaksi QRIS tumbuh 67,22%, sedangkan BI-FAST memproses 549 juta transaksi dengan nilai sekitar Rp1.346 triliun dalam satu bulan.
Pada periode yang sama, QRIS telah menjangkau 69,32 juta pengguna dan 47,11 juta pedagang. Bank Indonesia juga menyebut sekitar 96,7% pedagang QRIS merupakan UMKM. Artinya, gangguan pembayaran digital bukan hanya persoalan aplikasi; ia dapat langsung menyentuh transaksi harian jutaan usaha kecil.
Justru karena adopsinya semakin luas, ukuran keberhasilan perlu ikut berubah. Kita tidak cukup hanya bertanya berapa transaksi baru tercipta. Kita juga perlu bertanya: ketika layanan terganggu, seberapa cepat pulih, seberapa jelas status transaksi, dan apakah pengguna masih punya jalan lain?
Ketika QRIS Tak Bisa Dipakai, Masalahnya Belum Tentu QRIS
Ada satu hal yang penting dibedakan. Gagal membayar lewat QRIS tidak otomatis berarti sistem QRIS sedang bermasalah. Hambatan bisa muncul dari koneksi internet, aplikasi pengguna, sistem bank atau penyedia pembayaran, perangkat, hingga bagian lain dari rantai layanan.
Bagi pengguna, perbedaan teknis itu mungkin tidak terlalu berarti saat berdiri di depan kasir. Namun bagi penyedia layanan, perbedaan tersebut menentukan seberapa cepat gangguan ditemukan dan ditangani. Karena itu, komunikasi saat terjadi kendala harus menjawab kebutuhan paling dasar: apakah saldo sudah terpotong, apakah transaksi berhasil, apakah aman mencoba lagi, dan kapan ada pembaruan berikutnya.
Pesan umum seperti “terjadi kendala, silakan coba kembali” sering justru membuat orang mencoba berkali-kali tanpa tahu status transaksi sebelumnya. Dalam layanan keuangan, ketidakjelasan dapat sama mengganggunya dengan gangguan itu sendiri.
Ketahanan Harus Terasa sampai ke Meja Kasir
Arah kebijakan sebenarnya sudah menempatkan ketahanan sebagai bagian penting dari sistem pembayaran. Peraturan Bank Indonesia Nomor 10 Tahun 2025 mengarahkan industri menuju sistem pembayaran yang konsolidatif dan berdaya tahan sesuai Blueprint Sistem Pembayaran Indonesia 2030. Dalam penyelenggaraan BI-FAST, peserta juga diwajibkan memiliki rencana keberlangsungan bisnis, infrastruktur cadangan, serta tim respons dan pemulihan insiden.
Namun ketahanan tidak cukup berhenti di pusat data. Ia harus terasa sampai ke meja kasir. Pedagang kecil yang hanya memiliki satu pilihan pembayaran berada dalam posisi lebih rentan dibanding usaha yang memiliki beberapa kanal. Beberapa menit gangguan dapat berarti antrean bubar dan penjualan hilang.
Karena itu, rencana cadangan tidak perlu rumit. Pedagang dapat menyiapkan opsi tunai, rekening untuk transfer, atau kanal pembayaran lain. Bila memungkinkan, konsumen juga sebaiknya memiliki alternatif pembayaran. Memiliki cadangan bukan tanda kita mundur dari digitalisasi. Justru itu tanda kita memahami bahwa sistem digital pun memiliki risiko.
Jangan Biarkan Pengguna Menebak
Gangguan akan selalu mungkin terjadi. Yang membedakan sistem matang dan tidak matang adalah bagaimana gangguan itu dikelola. Pengguna tidak membutuhkan istilah teknis yang panjang. Mereka membutuhkan informasi yang singkat dan pasti: apa yang terjadi, apa dampaknya pada uang mereka, apa yang harus dilakukan, dan kapan ada pembaruan berikutnya.
Komunikasi semacam itu adalah bagian dari layanan, bukan pelengkap. Kepercayaan digital tidak hanya dibangun ketika pembayaran berhasil dalam beberapa detik. Kepercayaan justru diuji saat sesuatu berjalan salah dan pengguna melihat apakah penyedia layanan hadir dengan cepat, jelas, dan bertanggung jawab.
Nontunai Tidak Boleh Berarti Tanpa Pilihan
Indonesia tidak perlu memperlambat digitalisasi pembayaran. QRIS dan BI-FAST telah membuat transaksi lebih mudah, cepat, dan luas jangkauannya. Tetapi semakin dalam ketergantungan kita pada kanal digital, semakin penting pula menyiapkan cadangan dan alternatif.
Sistem pembayaran yang benar-benar tangguh bukan sistem yang berjanji tidak pernah terganggu. Sistem yang tangguh adalah sistem yang mampu pulih cepat, memberi informasi yang jelas, dan menjaga agar aktivitas ekonomi tetap berjalan selama proses pemulihan.
Kita sudah sangat cepat belajar membayar hanya dengan memindai kode. Tahap kedewasaan berikutnya adalah memastikan satu gangguan tidak membuat seluruh transaksi ikut berhenti. Jadi, setelah melihat stiker QRIS di meja kasir, sesekali ada baiknya kita bertanya juga: kalau hari ini tidak bisa, apa rencana cadangannya?