
Digitalisasi UMKM: Peluang Pasar Lebih Luas
MAHASISWA UIN K.H. ABDURRAHMAN WAHID PEKALONGAN
·waktu baca 5 menit


Tulisan dari KAYLA MARSHA AMELIA tidak mewakili pandangan dari redaksi kumparan
 Perbesar
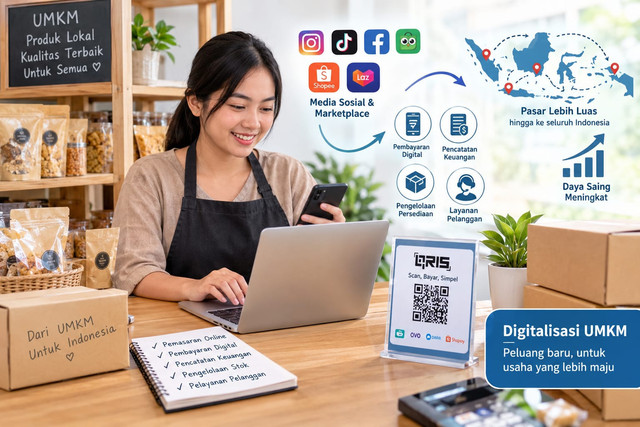
Digitalisasi membuka peluang bagi usaha mikro, kecil, dan menengah (UMKM) untuk memperluas pemasaran, mempermudah transaksi, dan meningkatkan daya saing. Namun, pemanfaatan teknologi tetap membutuhkan keterampilan, strategi, dan keamanan digital.
Digitalisasi Membuka Peluang bagi UMKM
Perkembangan teknologi digital telah membawa perubahan dalam berbagai sektor kehidupan, termasuk kegiatan ekonomi dan perdagangan. Bagi pelaku usaha mikro, kecil, dan menengah (UMKM), digitalisasi menjadi salah satu peluang untuk mengembangkan bisnis di tengah persaingan pasar yang semakin ketat. Jika sebelumnya pemasaran produk banyak bergantung pada toko fisik dan pembeli di sekitar lokasi usaha, kini pelaku UMKM dapat menjangkau konsumen melalui media sosial, lokapasar (marketplace), dan platform digital lainnya.
Digitalisasi tidak hanya berkaitan dengan kegiatan penjualan secara daring. Penggunaannya juga mencakup pembayaran digital, pencatatan keuangan, pengelolaan persediaan barang, hingga pelayanan pelanggan. Dengan memanfaatkan teknologi tersebut, pelaku usaha berpeluang menjalankan kegiatan bisnis secara lebih praktis dan terorganisasi.
Perubahan ini memberikan kesempatan bagi UMKM untuk menyesuaikan diri dengan kebiasaan konsumen yang semakin akrab dengan layanan digital. Masyarakat dapat mencari informasi produk, membandingkan harga, membaca ulasan, dan melakukan pembelian melalui perangkat elektronik. Kondisi tersebut mendorong pelaku usaha untuk mempertimbangkan strategi pemasaran yang tidak hanya mengandalkan penjualan secara langsung.
Memperluas Pasar Melalui Platform Digital
Salah satu manfaat utama digitalisasi adalah terbukanya akses ke pasar yang lebih luas. Melalui media sosial dan lokapasar, pelaku UMKM dapat memperkenalkan produk kepada calon konsumen di luar wilayah tempat usaha mereka beroperasi. Produk makanan, pakaian, kerajinan tangan, hingga barang kebutuhan rumah tangga dapat dipromosikan dengan menampilkan foto, video, informasi harga, dan keterangan produk yang menarik.
Media sosial juga memberikan kesempatan bagi pelaku usaha untuk membangun hubungan dengan pelanggan. Melalui unggahan rutin, siaran langsung, dan komunikasi melalui pesan, penjual dapat memberikan informasi produk sekaligus menerima masukan dari konsumen. Interaksi tersebut berpotensi meningkatkan kepercayaan pelanggan apabila dilakukan secara konsisten dan disertai pelayanan yang baik.
Meski demikian, keberadaan toko daring tidak otomatis menjamin peningkatan penjualan. Pelaku UMKM tetap perlu memperhatikan kualitas produk, ketepatan informasi, kecepatan pelayanan, biaya pengiriman, dan persaingan harga. Strategi pemasaran digital perlu disesuaikan dengan karakteristik konsumen serta kemampuan usaha agar manfaatnya dapat dirasakan secara optimal.
Pembayaran Digital Mempermudah Transaksi
Selain pemasaran, digitalisasi juga mendorong perubahan dalam sistem pembayaran. Salah satu fasilitas yang dapat dimanfaatkan pelaku usaha adalah Quick Response Code Indonesian Standard (QRIS), yaitu standar kode QR pembayaran yang ditetapkan Bank Indonesia. Melalui QRIS, konsumen dapat melakukan pembayaran menggunakan aplikasi pembayaran yang mendukung layanan tersebut tanpa harus selalu menyiapkan uang tunai.
Bagi UMKM, penggunaan pembayaran digital dapat membantu memberikan pilihan transaksi yang lebih praktis kepada pelanggan. Pencatatan transaksi yang tersedia melalui aplikasi atau penyedia layanan juga dapat membantu pelaku usaha memantau penerimaan pembayaran. Meskipun demikian, pelaku usaha tetap perlu melakukan pemeriksaan transaksi dan mencocokkan catatan pembayaran dengan pendapatan yang diterima.
Bank Indonesia mengembangkan QRIS sebagai bagian dari upaya mendorong sistem pembayaran yang efisien dan memperluas penerimaan pembayaran digital. Informasi mengenai kebijakan dan perkembangan QRIS dapat diperoleh melalui situs resmi Bank Indonesia.
Pemanfaatan pembayaran digital sebaiknya disertai pemahaman mengenai biaya layanan yang berlaku, prosedur penyelesaian transaksi, dan langkah pengamanan akun. Pelaku usaha juga perlu memastikan bahwa pembayaran benar-benar masuk sebelum menyerahkan barang kepada pembeli. Dengan demikian, kemudahan transaksi dapat berjalan seiring dengan kehati-hatian dalam mengelola keuangan.
Tantangan dalam Penerapan Digitalisasi
Walaupun menawarkan berbagai manfaat, penerapan digitalisasi masih menghadapi sejumlah tantangan. Tidak semua pelaku UMKM memiliki tingkat pemahaman teknologi yang sama. Sebagian pelaku usaha mungkin belum terbiasa menggunakan aplikasi pencatatan keuangan, mengelola toko daring, membuat konten pemasaran, atau menganalisis kebutuhan konsumen melalui data penjualan.
Keterbatasan akses internet, perangkat, modal, dan waktu juga dapat menjadi hambatan. Pelaku usaha yang menjalankan bisnis secara mandiri, misalnya, harus membagi perhatian antara produksi, pelayanan pelanggan, pengiriman barang, dan pengelolaan akun digital. Apabila tidak direncanakan dengan baik, kegiatan pemasaran daring justru dapat menambah beban operasional.
Persaingan di ruang digital juga semakin ketat. Produk yang dipasarkan secara daring harus bersaing dengan banyak penjual lain yang menawarkan barang serupa. Oleh sebab itu, UMKM perlu membangun ciri khas produk, menjaga kualitas, memberikan informasi yang jujur, dan menciptakan pelayanan yang memuaskan. Penggunaan teknologi seharusnya menjadi alat untuk memperkuat usaha, bukan sekadar mengikuti tren.
Keamanan digital turut menjadi perhatian penting. Pelaku usaha perlu berhati-hati terhadap tautan mencurigakan, penipuan transaksi, pencurian kata sandi, serta penyalahgunaan data pelanggan. Kebiasaan menggunakan kata sandi yang kuat, mengaktifkan verifikasi tambahan, dan tidak membagikan kode rahasia kepada orang lain dapat membantu mengurangi risiko tersebut.
Dukungan dan Strategi untuk UMKM
Agar digitalisasi memberikan manfaat yang berkelanjutan, pelaku UMKM perlu memulai dari kebutuhan yang paling mendesak. Usaha yang ingin memperluas jangkauan konsumen dapat memulai dengan membuat profil bisnis dan katalog produk di media sosial. Sementara itu, pelaku usaha yang ingin memperbaiki pengelolaan keuangan dapat menggunakan aplikasi pencatatan sederhana sebelum beralih ke sistem yang lebih kompleks.
Pemerintah, lembaga keuangan, perguruan tinggi, dan komunitas usaha juga dapat berperan dalam meningkatkan kemampuan digital pelaku UMKM. Pendampingan yang mencakup pemasaran daring, pembayaran digital, pengelolaan keuangan, dan keamanan data akan lebih bermanfaat apabila disertai praktik langsung serta evaluasi berkala.
Informasi mengenai program pengembangan UMKM dan dukungan bagi pelaku usaha dapat ditelusuri melalui situs resmi Kementerian UMKM Republik Indonesia. Pelaku usaha perlu memeriksa persyaratan, jadwal, dan ketentuan setiap program melalui kanal resmi sebelum mendaftar.
Pada akhirnya, digitalisasi bukan sekadar memindahkan kegiatan jual beli ke internet. Proses ini membutuhkan perubahan cara kerja, pengelolaan usaha, dan pemahaman terhadap kebutuhan konsumen. Teknologi dapat membuka peluang pasar yang lebih luas, tetapi hasilnya tetap dipengaruhi oleh kualitas produk, konsistensi pelayanan, dan kemampuan pelaku usaha dalam beradaptasi.
Dengan penerapan yang tepat, digitalisasi dapat menjadi salah satu sarana bagi UMKM untuk memperkuat daya saing dan memperluas kesempatan usaha. Tantangan yang ada perlu dijawab melalui peningkatan keterampilan, pendampingan, serta penggunaan teknologi secara aman dan bertanggung jawab.