
SPayLater: Solusi Belanja Saat Terdesak atau Awal Mula Perilaku Konsumtif?
Mahasiswa Progam Studi Perbankan Syariah di Universitas Islam Negeri K.H. Abdurrahman Wahid
·waktu baca 6 menit


Tulisan dari KHASNA SALSABILA tidak mewakili pandangan dari redaksi kumparan
 Perbesar
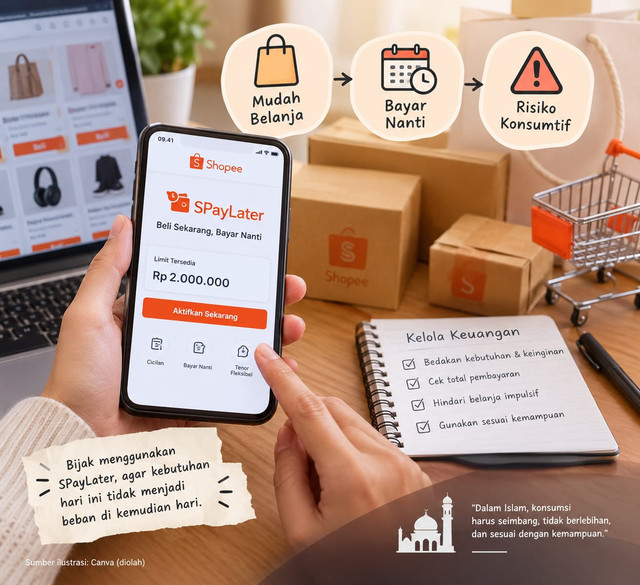
SPayLater hadir sebagai salah satu fasilitas pembayaran digital yang mempermudah orang untuk berbelanja secara daring. Dengan layanan ini, konsumen bisa mendapatkan barang sekarang dan melakukan pembayaran di kemudian hari sesuai dengan aturan yang ditetapkan. Akan tetapi, keuntungan yang ditawarkan oleh SPayLater harus diperhatikan dengan serius, karena dapat berdampak pada pola belanja dan mendorong perilaku konsumsi yang berlebihan jika tidak dimanfaatkan dengan hati-hati. Informasi terkait hal tersebut daat dipelajari melalui OJK.
Kita mungkin pernah menemukan produk menarik saat menjelajahi aplikasi Shopee, terutama ketika terdapat diskon atau promosi. Awalnya, niatnya hanya ingin melihat, tetapi pada akhirnya membeli barang karena merasa pembayaran dapat dilakukan di lain waktu. Dari kebiasaan sederhana ini, timbul pertanyaan: apakah SPayLater benar-benar efektif dalam memenuhi kebutuhan kita, atau justru membuat kita semakin sulit untuk mengatur hasrat berbelanja?
Menurut saya, SPayLater tidak hanya menawarkan kemudahan dalam pembayaran, tetapi juga berhubungan dengan cara seseorang memutuskan dalam mengelola uang. Layanan ini dapat memberikan manfaat jika digunakan dengan bijaksana, seperti untuk memenuhi kebutuhan mendesak dan saat pengguna telah menyiapkan rencana pembayaran yang jelas.
Permasalahannya, tidak semua orang mempertimbangkan dengan teliti saat menggunakan layanan ini. Karena pembayaran tidak harus dilakukan secara langsung, beberapa pengguna mungkin merasa bahwa berbelanja menjadi lebih mudah. Namun, kewajiban untuk membayar uang tersebut tetap ada di kemudian hari. Jika terlalu sering digunakan untuk memperoleh barang yang tidak diperlukan, tagihan dapat bertambah dan mengganggu anggaran untuk kebutuhan lainnya.
Dalam ekonomi mikro, pola konsumsi individu berhubungan dengan cara orang menentukan pilihan barang dan jasa berdasarkan kebutuhan, keinginan, dan kapasitas finansialnya. SPayLater bisa mempengaruhi pilihan tersebut sebab konsumen tidak perlu melunasi seluruh pembayaran saat membeli produk.
Misalnya, seorang mahasiswa melihat sepasang sepatu yang sedang dalam promosi. Uang saku bulanan yang dimilikinya sebenarnya sudah dialokasikan untuk makanan, transportasi, dan keperluan akademis. Akan tetapi, dengan adanya pilihan SPayLater, dia memutuskan untuk membeli sepatu tersebut meskipun sepatu yang lama masih layak pakai. Pada awalnya, pembelian itu tidak terasa memberatkan. Namun, sewaktu tagihan tiba bersamaan dengan kebutuhan kuliah, dia menghadapi kesulitan dalam mengatur keuangan.
Ilustrasi tersebut memperlihatkan bahwa kemudahan dalam melakukan pembayaran dapat memengaruhi cara seseorang menetapkan prioritas. Di sisi lain, SPayLater tetap memiliki aturan mengenai biaya dan pembayaran yang harus dipahami oleh pengguna. Informasi resmi mengenai SPayLater menyatakan bahwa biaya cicilan bervariasi sesuai dengan pilihan tenor, jenis transaksi, dan syarat yang berlaku. Keterlambatan dalam melakukan pembayaran juga dapat menyebabkan denda. Oleh karena itu, penting bagi pengguna untuk memeriksa rincian tagihan sebelum menyetujui transaksi. Sumber resmi SPayLater.
Selama ini, metode bayar di kemudian hari sering dianggap sebagai pilihan praktis, karena memungkinkan individu mendapatkan barang tanpa harus melunasi seluruh biaya di awal. Namun, saya percaya pandangan tersebut perlu dievaluasi lagi. Kemudahan dalam memperoleh barang tidak selalu menjadi indikator bahwa situasi finansial lebih baik.
Di sisi lain, tidak semua pengguna SPayLater dapat dianggap boros atau menghadapi kesulitan finansial. Terdapat individu yang memanfaatkan layanan ini dengan perencanaan yang baik dan membayar tagihan sesuai jadwal. Masalahnya terletak pada kebiasaan memanfaatkan layanan tersebut tanpa mempertimbangkan kemampuan untuk membayar.
Dalam perspektif ekonomi Islam, aktivitas konsumsi sebaiknya dilakukan dengan proporsional dan tidak berlebihan. Individu harus dapat membedakan antara apa yang menjadi kebutuhan dan apa yang sekadar keinginan, serta menghindari pilihan yang berpotensi menimbulkan masalah keuangan. Jadi, pemanfaatan layanan pembayaran digital seharusnya tidak hanya dievaluasi berdasarkan kemudahan, tetapi juga dari sisi biaya, syarat transaksi, dan pengaruhnya terhadap kondisi keuangan pengguna.
SPayLater adalah fasilitas yang memungkinkan konsumen untuk membeli barang sekarang dan membayarnya di kemudian hari, disediakan melalui aplikasi Shopee oleh PT Commerce Finance serta mitra lain yang berkolaborasi dalam penyediaan layanan tersebut. Berdasarkan informasi resmi, pengguna memiliki opsi untuk membayar di bulan selanjutnya atau memilih untuk mencicil dalam periode waktu tertentu, tergantung pada kelayakan dan ketentuan yang ada.
Di balik kenyamanan tersebut, terdapat tanggung jawab yang harus diperhatikan. Pusat Bantuan Shopee menginformasikan bahwa jika pembayaran terlambat, pengguna dapat dikenakan denda keterlambatan sebesar 5% dari total tagihan yang belum dibayar sesuai dengan ketentuan yang berlaku. Keterlambatan dalam pembayaran juga dapat berpengaruh pada akses layanan dan catatan kredit pengguna. Pusat Bantuan Shopee.
Selain itu, Otoritas Jasa Keuangan mengeluarkan POJK Nomor 32 Tahun 2025 mengenai operasional layanan Buy Now Pay Later atau BNPL. Regulasi tersebut mencakup penyelenggaraan layanan, transparansi informasi, prinsip kehati-hatian, serta perlindungan terhadap konsumen. Hal ini menegaskan bahwa pengguna layanan bayar nanti harus memahami hak dan kewajiban mereka. Sumber OJK.
Jika SPayLater memudahkan kita dalam memperoleh barang, apakah itu menunjukkan bahwa kita benar-benar sanggup membelinya? Pertanyaan ini sangat penting karena kemampuan finansial seharusnya tidak hanya dinilai dari jumlah limit yang ada, tetapi juga dari kemampuan untuk melunasi tagihan tanpa mengorbankan kebutuhan dasar.
Selain itu, apakah potongan harga dan kemudahan pembayaran cicilan benar-benar membantu konsumen untuk berhemat, atau malah mendorong mereka untuk membeli barang yang awalnya tidak direncanakan? Pertanyaan ini perlu dipikirkan dengan serius, terutama bagi mahasiswa dan individu yang memiliki penghasilan atau budget bulanan yang terbatas.
Menurut saya, langkah awal yang harus diambil adalah membiasakan diri untuk membedakan antara kebutuhan dan keinginan sebelum menggunakan SPayLater. Jika suatu barang tidak mendesak, sebaiknya pembelian ditunda hingga kondisi finansial memungkinkan. Jangan sampai keputusan belanja saat ini mengganggu kebutuhan sehari-hari di bulan berikutnya.
Pengguna juga harus memeriksa total pembayaran, biaya cicilan, tanggal jatuh tempo, dan syarat lainnya sebelum menyetujui transaksi. Menyusun anggaran bulanan dan mencatat semua tagihan dapat membantu pengeluaran tetap terjaga. Limit yang tersedia seharusnya tidak dianggap sebagai uang lebih, tetapi sebagai fasilitas pinjaman yang harus dilunasi.
Dari perspektif ekonomi Islam, pola konsumsi yang bijak juga menandakan penghindaran terhadap berlebihan dan mempertimbangkan manfaat dari barang yang dibeli. Masyarakat perlu lebih teliti dalam memahami syarat transaksi, termasuk biaya yang dikenakan. Sementara itu, penyedia jasa harus memberikan informasi dengan jelas agar pengguna memahami tanggung jawabnya sebelum mengambil keputusan.
SPayLater benar-benar memberikan kemudahan dalam melakukan pembelian, namun kemudahan itu perlu diimbangi dengan tanggung jawab. Sistem ini tidak selalu negatif, tetapi juga bukan solusi ideal untuk segala situasi. Keuntungan yang didapat sangat tergantung pada tujuan pemakaian dan kapasitas individu dalam melunasi tagihan.
Menurut pandangan saya, yang paling krusial bukanlah seberapa besar batas yang kita miliki, melainkan seberapa cerdas kita dalam memanfaatkannya. Jangan sampai keinginan untuk memiliki suatu barang di saat ini malah menjadi beban di masa depan. Dalam ekonomi mikro Islam, keputusan untuk berbelanja seharusnya tidak hanya mempertimbangkan kepuasan sementara, melainkan juga manfaat, kemampuan finansial, dan tanggung jawab terhadap setiap transaksi yang dilakukan.