

Said Abdullah soal Pengumuman MSCI terhadap BEI: MSCI Bukan Nabi


 Perbesar
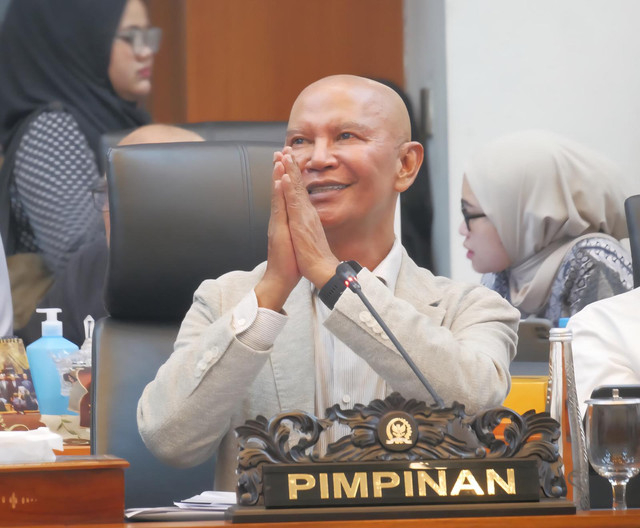
Ketua Badan Anggaran DPR RI Said Abdullah memberikan pandangannya soal pengumuman MSCI terhadap Bursa efek Indonesia (BEI) terkait perubahan klasifikasi pasar modal Indonesia dari Emerging Market menjadi Standalone Market. Said menilai, MSCI bukan lembaga yang paling sempurna sehingga boleh untuk dikritik. Berikut opininya.
Pengumuman MSCI terhadap Bursa Saham Indonesia (BEI) laksana petir di siang bolong. Dalam perdagangan sehari, 16 Oktober 2026, IHSG turun 11,57 persen. Saham saham bigcap dan bluechip yang selama ini menggambarkan nilai pasar dan fundamentalitasnya kuat menjadi tak berdaya, beberapa di antaranya malah terjun di angka 14 bahkan hampir 15 persen. BEI oleh MSCI “dikarantina” di area standalone. Meminjam istilah tentara, Bursa Indonesia dalam pengawasan khusus (patsus).
Sudah pantaskah BEI diperlakukan seperti itu? Apakah tindakan MSCI semata mata untuk tujuan mulia, membenahi tata kelola bursa saham Indonesia. Harapan saya, MSCI sepenuhnya pada standing seperti itu. Namun, apa pun itu, koreksi dari MSCI tetap kita terima sebagai evaluasi yang serius. Yang pasti MSCI bukan kelembagaan agama, tempat kebenaran esensial melekat, dan para pengurus MSCI bukan nabi, yang memiliki otoritas tunggal, dan paling sempurna. Karena itu, kita juga boleh kritis terhadap mereka. Relasi resiprokal yang saling kritis ini saya kira justru baik untuk kedua belah pihak, antara kita dan mereka.
Sebab setahu saya, tanpa bermaksud membela BEI dan OJK, kedua lembaga dalam laporan kinerjanya ke DPR secara bertahap menjalankan saran saran kebijakan dari MSCI. BEI, KSEI dan OJK juga proaktif membangun komunikasi dengan MSCI. Kita ketahui bersama OJK telah menaikkan free float dengan tiering berjenjang berdasarkan nilai kapitalisasi pasar, yakni 15, 20 dan 25 persen. OJK juga telah menjatuhkan ratusan sanksi kepada para pelaku pasar di bursa. Pertanyaanya, kenapa langkah ini tidak ada apresiasi secuil pun dari MSCI?
Bahwa masih ada praktik “pengaturan harga” dalam perdagangan saham di bursa Indonesia kita tidak menutup mata. Bahwa KSEI dan OJK cenderung lambat membuka informasi kepemilikan saham di bursa, itu juga harus kita akui. Bahkan KSEI dan OJK perlu didorong menyempurnakan kembali granularitas investor, membuka seluas luasnya akses informasi dengan sebenar benarnya atas kepemilikan saham para pihak. Saya kira ini tuntutan yang wajar dari MSCI sebagai lembaga pemeringkat.
Saya memahami sepenuhnya MSCI sebagai panduan investor tentu saja merasa berkepentingan memberikan informasi yang utuh, agar para investor dapat mengambil tindakan investasi dengan matang dan akurat, disertai analisa risiko yang memadai, salah satunya karena dukungan data kepemilikan saham yang akurat. Memang masih ada yang kurang, namun kemajuan bertahap telah dijalankan, sayangnya semua upaya perbaikan oleh otoritas bursa seolah tanpa makna di mata MSCI.
Kita bandingkan dengan lembaga pemeringkat lainnya seperti; FTSE Russel, Indonesia bertahan dalam kelompok Secondary Emerging Market bersama 13 negara lain seperti China, India, Filipina, Vietnam, dan Arab Saudi. Keputusan ini diambil oleh FTSE Russel setelah melihat upaya perbaikan terhadap klasifikasi investor, penambahan free float, serta pengawasan pasar yang diperketat.
Kenapa FTSE Russel memberi penghargaan atas upaya perbaikan di BEI, sementara MSCI tidak? Bukankah jika ada hal yang belum terlalu jelas bisa dikomunikasikan kepada otoritas? Sekali lagi, saya tidak menolak koreksi dari MSCI, sepanjang didedikasikan penuh untuk perbaikan pasar modal. Dan saya kira MSCI juga tidak hendak mempertaruhkan kredibilitasnya atas hal ini.
Namun sekali lagi, pengurus MSCI bukan nabi yang seolah hanya membawa mesiah penerang. Kalau tujuannya membawa kebaikan kenapa membuat kegaduhan berulang. Bukankah kegaduhan berulang atas sikap MSCI telah “merusak” pasar bursa saham Indonesia. Suatu keadaan yang tercipta, yang justru berbeda dengan niat MSCI memperbaiki BEI.
Ironisnya, ketika harga saham jatuh akibat pengumuman itu, nyatanya asing juga menyerok kembali saham saham yang diperdagangkan di BEI, yang dianggap buruk oleh MSCI. Saat 16 Oktober 2026 MSCI me-standalone-kan BEI, IHSG jatuh, nyatanya ada yang ambil untung, asing beli hingga 9,18 triliun
Tentu saja saya tidak menuduh lembaga sekaliber MSCI bersindikasi menjatuhkan harga IHSG, dan memberi jalan investor asing untuk profitaking. Namun fakta yang sulit kita pungkiri, sadar atau tidak, kebijakan MSCI menguntungkan hedge fund.
Kalau MSCI mengharamkan pengaturan harga karena berdampak kerugian investor. Bukankah tindakan MSCI yang menilai sepihak jauh lebih berdampak besar bagi kekacauan harga di BEI? Kalau niat baik MSCI pada akhirnya menimbulkan kejatuhan harga, dan kejadianmya berulang, bukankah sudah wajarnya jika kita bertanya tanya, MSCI sedang membantu BEI memperbaiki diri atau kendaraan hedge fund ambil untung?
Sekali lagi, pengurus MSCI bukan nabi yang sedang bersabda suci, bak rasul yang menuliskan kitab suci, yang bisa memonopoli kebenaran tanpa cela. Semoga pula MSCI tidak sedang menjalani perannya sebagai proxy dari sang adikuasa.
Ada petuah bijak, saya kira layak untuk kita renungkan bersama. Memperbaiki pasar modal Indonesia laksana mencari jarum di persawahan dengan padi yang menguning. Mari kita temukan jarumnya, tetapi padi yang menguning tidak rusak karena terinjak injak saat mencari jarum.
Artikel ini merupakan opini Said Abdullah, isinya tidak mewakili redaksi kumparan.