
Analisis Risiko Likuiditas dalam Menghadapi Penarikan Dana Nasabah
Mahasiswi Management Universitas Pamulang
·waktu baca 3 menit


Tulisan dari Laila StyonoR tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Likuiditas merupakan urat nadi operasional bagi setiap lembaga keuangan, khususnya perbankan. Kemampuan bank untuk memenuhi kewajiban jangka pendeknya—terutama saat nasabah melakukan penarikan dana secara tiba-tiba maupun dalam jumlah besar—menjadi penentu utama stabilitas dan kepercayaan publik. Ketika pengelolaan likuiditas gagal mengantisipasi lonjakan penarikan dana, institusi keuangan berisiko mengalami tekanan berat yang dapat berujung pada gagal bayar (default) hingga kepailitan.
Memahami Risiko Likuiditas dalam Perbankan
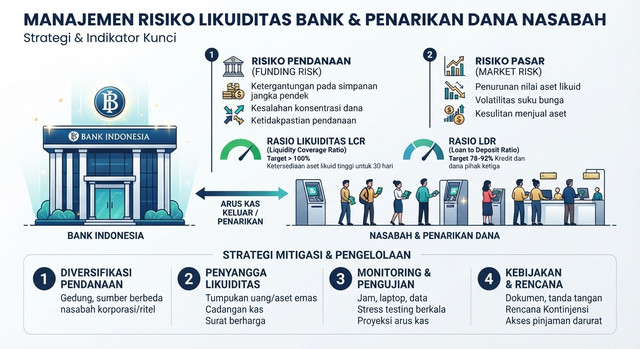
Risiko likuiditas muncul ketika lembaga keuangan tidak memiliki cukup kas atau aset likuid yang dapat segera dicairkan tanpa menimbulkan kerugian nilai yang signifikan untuk memenuhi kewajiban finansialnya. Dalam konteks penarikan dana nasabah, risiko ini umumnya terbagi menjadi dua dimensi:
Risiko Likuiditas Pendanaan (Funding Liquidity Risk): Ketidakmampuan bank untuk memperoleh pendanaan baru atau mempertahankan sumber dana yang ada (seperti tabungan, giro, dan deposito) guna menutupi arus kas keluar.
Risiko Likuiditas Pasar (Market Liquidity Risk): Ketidakmampuan bank untuk menjual atau mencairkan aset investasi secara cepat pada harga pasar yang wajar akibat rendahnya kedalaman pasar atau gejolak ekonomi.
Faktor Pemicu Lonjakan Penarikan Dana Nasabah
Penarikan dana nasabah tidak selalu terjadi dalam pola yang terprediksi. Beberapa faktor utama yang dapat memicu lonjakan penarikan dana meliputi:
Ketidaksesuaian Jatuh Tempo (Maturity Mismatch): Bank secara alami menghimpun dana jangka pendek (seperti tabungan yang dapat ditarik sewaktu-waktu) dan menyalurkannya ke dalam kredit jangka panjang (seperti KPR atau kredit investasi). Ketimpangan struktur jatuh tempo ini menciptakan kerentanan struktural jika penarikan dana meningkat drastis.
Penurunan Kepercayaan dan Isu Reputasi: Rumor negatif terkait kesehatan keuangan bank, kebocoran data, atau kegagalan tata kelola dapat memicu kepanikan massal (bank run), di mana nasabah berbondong-bondong menarik dananya secara bersamaan.
Kondisi Makroekonomi dan Suku Bunga: Kenaikan suku bunga acuan secara agresif atau inflasi tinggi sering mendorong nasabah memindahkan dananya ke instrumen investasi lain dengan imbal hasil lebih tinggi, sehingga menggerus Dana Pihak Ketiga (DPK) perbankan.
Faktor Musiman dan Kebutuhan Transaksional: Menjelang hari raya keagamaan, akhir tahun, atau periode pembayaran pajak, kebutuhan uang tunai masyarakat meningkat tajam sehingga mendorong penarikan dana secara siklikal.
Strategi Mitigasi Menghadapi Tekanan Penarikan Dana
Pengelolaan risiko likuiditas menuntut pendekatan yang proaktif dan berlapis agar operasional bank tetap berjalan normal bahkan di tengah situasi krisis:
Diversifikasi Sumber Pendanaan: Menghindari ketergantungan pada segelintir deposan besar (concentrated funding). Memperluas basis nasabah ritel memberikan sumber pendanaan yang lebih stabil dan tersebar.
Pemeliharaan Cadangan Aset Likuid (HQLA): Menyimpan porsi aset yang memadai dalam bentuk kas, penempatan pada bank sentral, serta Surat Berharga Negara (SBN) yang dapat segera direpokan (repurchase agreement) atau dijual kapan saja.
Simulasi Uji Ketahanan (Stress Testing): Melakukan simulasi berkala dengan berbagai skenario ekstrem—seperti penarikan 20% hingga 30% DPK dalam waktu singkat—untuk menguji kecukupan cadangan kas dan kesiapan jalur pendanaan darurat.
Penyusunan Rencana Pendanaan Darurat (Contingency Funding Plan): Menetapkan protokol langkah cepat saat terjadi krisis likuiditas, termasuk akses ke fasilitas pinjaman antarbank (interbank call money), fasilitas likuiditas intraday, hingga mekanisme komunikasi publik untuk meredam kepanikan nasabah.
Analisis risiko likuiditas yang komprehensif memungkinkan lembaga keuangan menyeimbangkan dua tujuan yang kerap berseberangan: menjaga ketersediaan kas untuk keamanan nasabah di satu sisi, serta mengoptimalkan penyaluran aset produktif demi profitabilitas di sisi lain. Dengan pemantauan indikator yang disiplin dan strategi mitigasi yang terukur, bank dapat mempertahankan ketahanan finansialnya dalam menghadapi dinamika penarikan dana nasabah.
kelompok 3
Tugas ini di buat untuk memenuhi tugas mata kuliah bank risk manajemen
dosen pengampu: Ananda Hadistia SE,MM
anggota kelompok
1. laila stiyono ramadhani (241010504385)
2. anis Rama sugiarti ( 241010503597 )
3. Nabila Analia sari ( 241010504582 )