
Ringkasan mengenai Harga Acuan Minyak Mentah
Bankir @ Bank Mandiri, Lulusan Fakultas Psikologi Universitas Indonesia
·waktu baca 6 menit


Tulisan dari Leonardo tidak mewakili pandangan dari redaksi kumparan
Pemerintah Indonesia melalui PT Pertamina Patra Niaga menaikkan harga Pertamax pada 10 Juni 2026. Kenaikan sebesar 32% dari Rp12.300 menjadi Rp16.250 ini terjadi setelah 3 bulan serangan Amerika Serikat (AS) ke Iran pada 28 Februari 2026. Selama itu pula, pemerintah cenderung menahan kenaikan harga BBM, khususnya yang bersubsidi. Bahkan, hingga kini harga Pertalite dan Biosolar masing-masing tetap berada di angka Rp10.000 dan Rp6.800 per liter. Namun, seberapa lama pemerintah mampu menahan harga BBM?
 Perbesar
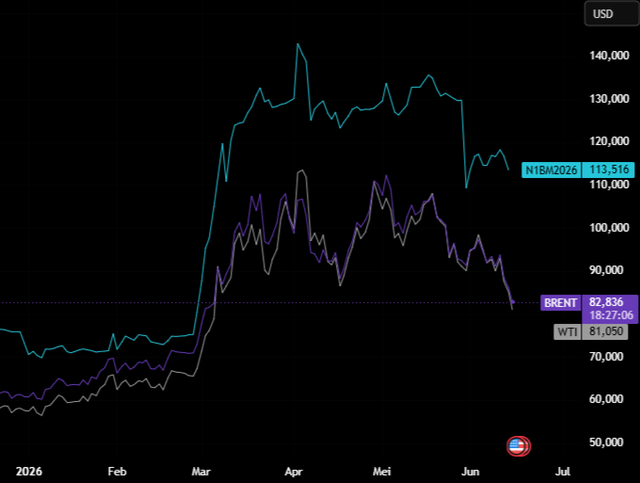
Beberapa pihak mungkin beranggapan bahwa kenaikan Pertamax tersebut merupakan residu dari penahanan harga selama tiga bulan belakangan, mengingat harga minyak mentah pada pasar spot cenderung turun selama satu bulan terakhir. WTI, misalnya, mengalami penurunan dari US$100,02/barel pada 11 Mei 2026 menjadi US$94,24/barel pada 10 Juni 2026 (-5,78%). Begitu pula dengan harga Brent dari dari US$107,8/barel menjadi US$94,24/barel (-12,58%) dalam jangka waktu yang sama. Bahkan, harga Mogas 92 yang menjadi harga acuan minyak mentah RON92 (Pertamax) Indonesia juga mengalami penurunan dari US$129,3/barel menjadi US$118,1/barel (-8,5%).
Berkaca dari fenomena di atas, asimetri antara penurunan harga acuan minyak mentah dan kenaikan harga BBM perlu dikritisi bukan hanya sebagai residu. Dalam jangka waktu 2,5 bulan terakhir, terdapat penurunan tajam pada United States Strategic Petroleum Reserve Crude Oil Stocks (USCOSPRE). USCOSPRE sendiri merupakan cadangan darurat minyak mentah milik pemerintah AS.
Pada 20 April 2026, USCOSPRE masih berada di angka 415,62 juta barel, sementara pada 5 Juni 2026 hanya tersisa 349,19 juta barel minyak mentah. Artinya, Pemerintah AS telah menggunakan 66,43 juta barel atau sekitar 15,99% cadangan minyak mentahnya untuk merespons kelangkaan dan kenaikan harga minyak mentah di pasar spot sejak penutupan Selat Hormuz akibat serangan AS ke Iran.
Langkah ini justru tidak bijaksana mengingat USCOSPRE idealnya digunakan sebagai langkah terakhir dalam merespons kelangkaan setelah perusahaan komersial menggunakan stok mereka terlebih dahulu. Selain itu, hal ini juga menyebabkan terjadinya defisit sebesar 6 juta barel minyak mentah setiap harinya di seluruh dunia. Maka, penulis berpendapat bahwa penggunaan USCOSPRE dalam tiga minggu sejak penyerangan dilakukan terlalu awal serta hanya untuk meredam harga dan kepanikan pasar secara sementara. Pemerintah AS di bawah Donald Trump tampaknya belajar dari pendahulunya, Jimmy Carter, yang karier politiknya hancur karena mengakui kepada publik bahwa dunia sedang krisis energi sehingga minyak sangat langka dan terjadi kepanikan massal.
Argumen di atas didukung oleh data Exchange Traded Fund (ETF) US Oil (USO) yang berisi kontrak berjangka (futures) minyak. Lagi-lagi, terdapat asimetri antara USO dengan harga acuan minyak mentah di pasar spot. Sebagai catatan, untuk mewakili harga spot, penulis menggunakan harga kontrak bulan pertama di pasar berjangka (CLN2026) sebagai instrumen yang dapat dimiliki oleh investor.
Grafik di atas memperlihatkan adanya selisih harga positif (positive roll yield) sebesar US$40,55 (32,32%) antara USO dan CLN2026 per 12 Juni 2026. Selisih positif ini umumnya tidak muncul pada saat normal. Musababnya, harga minyak mentah pada masa depan umumnya lebih mahal dari harga saat ini karena adanya biaya penyimpanan dan asuransi (contango). Namun, ketika ketersediaan minyak langka, sementara sektor ekonomi riel tetap membutuhkannya agar operasional mereka terus berjalan, harga tersebut bisa berbalik. Fenomena ini disebut sebagai backwardation, yakni kondisi pasar di mana harga minyak mentah saat ini lebih mahal dari harga masa depan. Oleh karena itulah, positive roll yield antara USO dan CLN2026 menunjukkan adanya kelangkaan minyak. Semakin besar selisih harganya, semakin besar pula kelangkaannya.
Lalu, bagaimana selisih harga antara USO dan CLN2026 dapat merepresentasikan kelangkaan minyak? Bayangkan Anda adalah seorang manajer investasi ETF USO yang telah membeli kontrak berjangka minyak mentah pada bulan lalu seharga US$100 dan akan jatuh tempo pada bulan ini. Tentu, Anda tidak mungkin membiarkan kontrak tersebut benar-benar jatuh tempo sehingga minyak mentah benar-benar dikirimkan kepada Anda. Maka, Anda perlu menjual kontrak tersebut yang saat ini, misalnya, sedang berharga US$130 dan membeli kontrak baru untuk bulan depan seharga US$100. Artinya, Anda mengantongi keuntungan US$30 (+30%) dari selisih harga tersebut. Selisih inilah yang langsung ditambahkan ke harga ETF USO. Ketika proses tersebut terjadi berulang kali setiap bulan, keuntungannya menghasilkan efek compounding yang membuat selisih positive roll yield dengan CLN2026 semakin besar.
Akan tetapi, meskipun masih terdapat positive roll yield antara USO dan CLN206, mengapa harga keduanya cenderung turun mengikuti harga minyak mentah di pasar spot? Grafik di atas merupakan Value at Risk (VaR), yakni toleransi risiko yang bersedia diambil oleh manajer investasi untuk pada suatu instrumen. Semakin tinggi VaR, semakin tinggi pula kesediaan untuk mengambil risiko —dan sebaliknya.
Secara Year-to-Date (YTD), angka VaR (garis biru muda) telah turun menjadi US$1.400B dari titik tertingginya di atas US$5.500 (> -74,5%). Bahkan, angka VaR saat ini berada di bawah tahun 2022 (>US$2000) pada periode yang sama ketika perang Rusia dan Ukraina berkecamuk. Artinya, batas toleransi risiko manajer investasi untuk instrumen minyak mentah pada saat perang AS dan Iran ini lebih kecil dibandingkan dengan perang Rusia dan Ukraina lalu. Hal tersebut sangat wajar mengingat ketidakpastian politik saat ini, seperti rumor gencatan senjata atau perdamaian dan serangan dadakan, yang menyebabkan volatilitas harga minyak.
Penurunan tajam VaR di atas juga tervalidasi oleh data Open Interest minyak mentah secara Year-to-Date. Open interest menunjukkan agregat jumlah kontrak yang dibuka atau ditutup dalam suatu intrumen. Secara simultan, angka ini juga menjadi indikator likuiditas yang yang masuk atau keluar dalam instrumen tersebut. Semakin tinggi Open Interest, semakin tinggi pula kontrak yang dibuka dan likuiditas yang mengalir masuk —dan sebaliknya. Walaupun sempat melonjak hingga >0,5M, Open Interest minyak mentah terus menurun hingga -0,740M. Artinya, sejak awal tahun 2026 hingga saat ini sudah terdapat 740.000 kontrak yang minyak mentah yang telah ditutup oleh investor. Angka ini menjadi anomali sebab pasar minyak mentah dalam lima tahun terakhir secara rata-rata mengalami pertambahan kontrak baru sebesar 127.000. Bahkan, sejalan dengan VaR, angka Open Interest minyak mentah saat ini juga telah berada di bawah tahun 2022.
Dengan demikian, dapat disimpulkan bahwa penurunan harga kontrak berjangka minyak mentah terjadi akibat keringnya likuiditas karena hancurnya toleransi risiko para investor dalam mengantisipasi volatilitas harga minyak mentah, bukan pasokan yang melimpah. Sementara itu, penurunan harga minyak mentah terjadi karena penggelontoran besar-besaran cadangan strategis minyak mentah oleh pemerintah AS, bukan bertambahnya produksi.
Namun, setiap bentuk cadangan memiliki batas sehingga ketika cadangan tersebut mulai habis, pasar akan memaksa harga minyak untuk mencapai ekuilibrium —penulis memprediksi minimal berada di angka US$150/barel— hingga tidak ada yang dapat membelinya atau demand destruction. Berkaca dari data dan penjelasan di atas, hanya perlu satu berita fundamental untuk memaksa pasar berhemat karena harga minyak tidak lagi rasional dalam melakukan kegiatan ekonomi. Namun, demand destruction ini sangat diperlukan agar dapat membentuk ekuilibrium baru dan kegiatan ekonomi dapat berjalan dengan normal kembali.