
Laba Besar, Pajak Berbeda: Mengapa Rekonsiliasi Fiskal?
Mahasiswa Universitas Pamulang, fokus pada bidang akuntansi dan perpajakan.
·waktu baca 5 menit


Tulisan dari Lisrawati Harefa tidak mewakili pandangan dari redaksi kumparan
 Perbesar
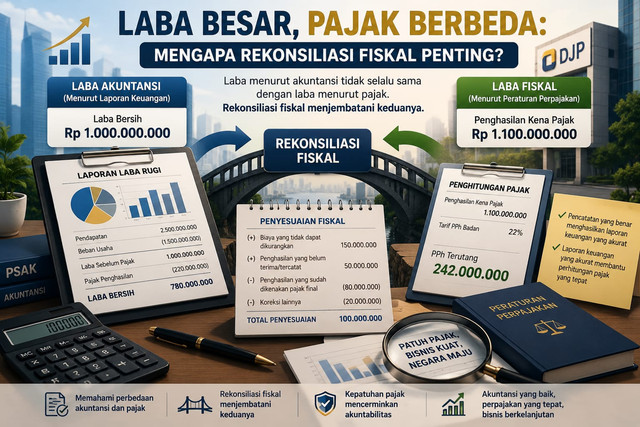
Tidak sedikit orang mengira bahwa semakin besar laba perusahaan, semakin besar pula pajak yang harus dibayar. Sekilas hal tersebut terdengar sederhana. Namun, dalam praktiknya, laba yang tercatat dalam laporan keuangan tidak selalu sama dengan laba yang menjadi dasar penghitungan pajak. Perbedaan tersebut bukan berarti perusahaan salah menghitung atau laporan keuangannya keliru. Hal ini terjadi karena akuntansi dan perpajakan memiliki aturan yang berbeda. Laporan keuangan disusun berdasarkan standar akuntansi, sedangkan perhitungan pajak mengikuti ketentuan perpajakan. Di sinilah rekonsiliasi fiskal memiliki peran penting.
Ketika Satu Perusahaan Memiliki Dua Angka Laba
Dalam laporan keuangan, perusahaan mencatat seluruh pendapatan dan biaya untuk mengetahui kinerja usahanya selama satu periode. Namun, tidak semua biaya yang diakui dalam akuntansi dapat langsung menjadi pengurang dalam perhitungan pajak. Akibatnya, muncul perbedaan antara laba komersial dan laba fiskal. Laba komersial merupakan laba yang diperoleh berdasarkan pencatatan dan standar akuntansi, sedangkan laba fiskal merupakan laba yang telah disesuaikan berdasarkan ketentuan perpajakan untuk menentukan penghasilan kena pajak.
Perbedaan tersebut bukan berarti perusahaan melakukan kesalahan. Perbedaan dapat muncul karena terdapat transaksi yang memiliki perlakuan berbeda menurut standar akuntansi dan ketentuan perpajakan. Oleh karena itu, perusahaan perlu melakukan penyesuaian agar laba yang digunakan dalam perhitungan pajak sesuai dengan aturan yang berlaku.
Rekonsiliasi Fiskal Menjadi Jembatan
Untuk menyesuaikan perbedaan antara laba komersial dan laba fiskal, perusahaan melakukan rekonsiliasi fiskal. Rekonsiliasi fiskal merupakan proses penyesuaian laba atau rugi komersial berdasarkan ketentuan perpajakan sehingga diperoleh penghasilan kena pajak yang menjadi dasar dalam penghitungan pajak.
Dalam proses tersebut terdapat koreksi fiskal positif dan koreksi fiskal negatif. Koreksi dilakukan terhadap transaksi tertentu yang memiliki perbedaan perlakuan antara akuntansi dan perpajakan. Dengan adanya rekonsiliasi fiskal, perusahaan dapat memastikan bahwa perhitungan pajak tidak hanya berdasarkan angka laba dalam laporan keuangan, tetapi juga telah disesuaikan dengan ketentuan perpajakan.
Menurut saya, rekonsiliasi fiskal bukan hanya sekadar formalitas dalam menyusun laporan pajak. Proses ini menjadi bagian penting dalam memastikan bahwa kewajiban pajak perusahaan dihitung secara tepat dan dapat dipertanggungjawabkan.
Ketika Biaya Tidak Selalu Menjadi Pengurang Pajak
Salah satu hal yang sering menimbulkan kebingungan adalah anggapan bahwa setiap biaya yang dikeluarkan perusahaan secara otomatis dapat mengurangi pajak. Padahal, dari sisi perpajakan, suatu biaya harus dilihat kembali berdasarkan ketentuan yang berlaku. Biaya yang dicatat sebagai beban dalam laporan keuangan belum tentu seluruhnya dapat digunakan sebagai pengurang dalam menentukan penghasilan kena pajak.
Hal tersebut menunjukkan bahwa pencatatan akuntansi saja belum cukup untuk menentukan besarnya pajak yang harus dibayar. Perusahaan perlu melakukan penyesuaian terhadap transaksi-transaksi tertentu agar perhitungan pajaknya sesuai dengan ketentuan yang berlaku. Inilah salah satu alasan mengapa pemahaman mengenai rekonsiliasi fiskal penting dalam akuntansi pajak.
Akuntansi dan Pajak Tidak Bisa Dipisahkan
Kualitas laporan keuangan sangat berpengaruh terhadap proses perpajakan. Pencatatan transaksi yang lengkap dan akurat akan membantu perusahaan ketika melakukan rekonsiliasi fiskal dan menyusun laporan pajak. Hal ini menjadi semakin penting seiring dengan perkembangan digitalisasi administrasi perpajakan melalui Coretax DJP.
Laporan keuangan bukan hanya digunakan untuk mengetahui apakah perusahaan memperoleh keuntungan atau mengalami kerugian. Data dalam laporan keuangan juga menjadi bagian penting dalam memenuhi kewajiban perpajakan. Karena itu, semakin baik pencatatan akuntansi yang dilakukan perusahaan, semakin mudah pula proses penyesuaian dan pelaporan pajaknya.
Menurut saya, akuntansi dan perpajakan tidak dapat dipandang sebagai dua hal yang berdiri sendiri. Keduanya saling berkaitan dan membutuhkan pencatatan yang teliti agar informasi yang dihasilkan dapat digunakan secara tepat.
Jangan Sampai Mengejar Pajak Rendah, tetapi Mengabaikan Kepatuhan
Setiap perusahaan tentu ingin menjalankan kegiatan usahanya secara efisien, termasuk dalam mengelola kewajiban pajak. Namun, efisiensi pajak seharusnya tetap dilakukan sesuai dengan ketentuan yang berlaku. Jangan sampai keinginan untuk mengurangi beban pajak justru membuat perusahaan melakukan pencatatan atau pelaporan yang tidak sesuai dengan kondisi sebenarnya.
Menurut saya, kepatuhan pajak bukan berarti perusahaan harus membayar pajak sebesar-besarnya. Yang terpenting adalah pajak dihitung dan dilaporkan berdasarkan kondisi perusahaan yang sebenarnya serta sesuai dengan peraturan perpajakan. Dengan rekonsiliasi fiskal yang dilakukan secara tepat, perusahaan dapat mengetahui perbedaan antara laba komersial dan laba fiskal tanpa mengabaikan kewajibannya.
Peran Akuntan Semakin Penting
Dari pembahasan tersebut, terlihat bahwa pekerjaan akuntan tidak hanya berkaitan dengan angka. Seorang akuntan juga perlu memahami bagaimana transaksi dicatat dalam laporan keuangan sekaligus bagaimana transaksi tersebut berdampak terhadap kewajiban perpajakan perusahaan.
Bagi mahasiswa akuntansi, memahami rekonsiliasi fiskal menjadi salah satu kemampuan yang penting untuk dipelajari. Sebab, ketika memasuki dunia kerja, kemampuan menyusun laporan keuangan saja belum tentu cukup. Pemahaman mengenai perpajakan juga dibutuhkan agar laporan keuangan dan kewajiban pajak perusahaan dapat berjalan sesuai dengan ketentuan.
Peran akuntan menjadi semakin penting karena perkembangan teknologi membuat administrasi perpajakan semakin terintegrasi dengan data keuangan. Oleh sebab itu, kemampuan memahami akuntansi sekaligus perpajakan dapat membantu menghasilkan informasi keuangan yang lebih akurat dan dapat dipertanggungjawabkan.
Pada Akhirnya, Laba Boleh Berbeda
Perbedaan antara laba akuntansi dan laba pajak bukanlah sesuatu yang perlu dianggap aneh. Perbedaan tersebut dapat terjadi karena standar akuntansi dan ketentuan perpajakan memiliki dasar serta tujuan yang berbeda. Yang terpenting adalah perusahaan memahami penyebab perbedaan tersebut dan melakukan penyesuaian sesuai dengan ketentuan yang berlaku.
Rekonsiliasi fiskal menjadi jembatan yang menghubungkan laporan keuangan dengan kewajiban perpajakan. Melalui proses tersebut, perusahaan dapat menyesuaikan laba komersial dengan ketentuan perpajakan sehingga penghitungan pajak dapat dilakukan secara tepat.
Pada akhirnya, pajak yang tepat tidak hanya bergantung pada perhitungan di akhir, tetapi juga dimulai dari pencatatan transaksi yang benar sejak awal. Laba boleh berbeda, tetapi pencatatannya harus jelas, perhitungannya harus tepat, dan pajaknya harus dapat dipertanggungjawabkan.