
Target Rp800 Triliun dari Danantara: Ambisi yang Baik, Akuntabilitas yang Wajib
Mahasiswa Universitas Pamulang, fokus pada bidang akuntansi dan perpajakan.
·waktu baca 5 menit


Tulisan dari Lisrawati Harefa tidak mewakili pandangan dari redaksi kumparan
 Perbesar
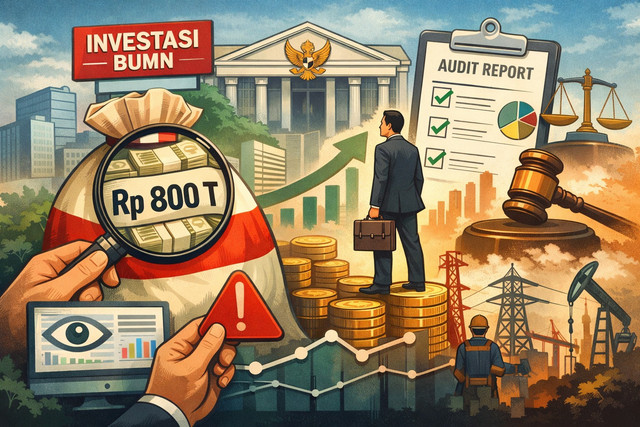
Presiden Prabowo menargetkan Danantara mampu mengembalikan aset kepada negara sekitar Rp800 triliun per tahun, dengan asumsi tingkat pengembalian aset atau return on assets (ROA) 5%. Dalam pernyataan yang dikutip pada 12 Maret 2026, Presiden juga menyebut capaian ROA Danantara telah naik lebih dari 300% dibanding tahun-tahun sebelumnya, tetapi tetap menilai hasil itu masih jauh dari target jangka panjang.
Target tersebut jelas memancarkan optimisme. Di tengah tekanan fiskal, kebutuhan belanja sosial yang besar, dan tuntutan percepatan pertumbuhan ekonomi, publik tentu ingin melihat badan pengelola investasi negara menjadi mesin baru pencipta nilai. Danantara sendiri memang diposisikan sebagai lembaga investasi strategis yang mengelola aset besar negara dan diarahkan untuk mendukung agenda transformasi ekonomi nasional. Reuters melaporkan bahwa Danantara dibentuk untuk meningkatkan kinerja investasi negara, mengelola aset dalam skala sangat besar, dan bahkan menargetkan investasi miliaran dolar pada 2026.
Namun, justru karena targetnya besar, publik tidak cukup hanya disuguhi angka ambisius. Yang jauh lebih penting adalah menjawab pertanyaan dasar: Rp800 triliun itu akan dihasilkan dengan model tata kelola seperti apa, dengan tingkat risiko berapa, dan dengan akuntabilitas sejauh mana?
Di sinilah diskusi tentang Danantara semestinya tidak berhenti pada narasi keberanian, tetapi bergerak ke wilayah yang lebih substantif: governance, transparansi, dan disiplin kinerja.
Dalam teori pengelolaan dana negara dan sovereign wealth fund, keberhasilan tidak semata ditentukan oleh besarnya aset yang dikelola, melainkan oleh kemampuan lembaga menjaga keseimbangan antara return, risk, dan public accountability. Negara boleh mengejar imbal hasil tinggi, tetapi lembaga pengelola aset publik tidak bisa bekerja dengan mentalitas “menang besar atau tidak sama sekali”. Uang yang dikelola bukan modal spekulatif swasta, melainkan kekayaan publik yang membawa konsekuensi politik, sosial, dan fiskal.
Karena itu, target pengembalian aset sebesar Rp800 triliun harus dibaca sebagai target kebijakan publik, bukan sekadar target korporasi. Artinya, ukuran keberhasilannya tidak boleh hanya berupa angka nominal setoran. Ada empat ukuran lain yang seharusnya dipublikasikan secara terbuka.
Pertama, kualitas laba. Setoran besar kepada negara akan bermakna bila berasal dari kinerja operasional dan strategi investasi yang sehat, bukan dari penjualan aset jangka pendek, revaluasi agresif, atau transaksi yang hanya mempercantik laporan. Negara membutuhkan arus nilai yang berkelanjutan, bukan lonjakan sesaat yang sulit direplikasi.
Kedua, profil risiko investasi. Target imbal hasil yang tinggi tanpa penjelasan profil risiko justru dapat menimbulkan moral hazard. Publik berhak tahu apakah Danantara mengejar aset-aset berisiko tinggi, menggunakan leverage berlebihan, atau menumpuk eksposur pada sektor tertentu. Dalam konteks lembaga negara, kehati-hatian bukan tanda kelemahan, melainkan syarat legitimasi.
Ketiga, mekanisme pengawasan independen. Salah satu kekhawatiran yang lazim muncul pada lembaga investasi negara adalah potensi intervensi politik, konflik kepentingan, atau keputusan investasi yang tidak sepenuhnya berbasis kelayakan ekonomi. Reuters juga mencatat bahwa sejak pembentukan Danantara, perhatian investor tidak hanya tertuju pada potensi efisiensi, tetapi juga pada risiko salah kelola dan campur tangan politik.
Karena itu, target besar harus disertai pagar institusional yang besar pula: audit independen, laporan berkala yang mudah diakses, komite risiko yang profesional, dan keterbukaan atas dasar pemilihan proyek.
Keempat, hubungan antara hasil investasi dan manfaat publik. Dalam negara berkembang seperti Indonesia, pertanyaan pentingnya bukan hanya “berapa yang didapat”, tetapi juga “apa dampaknya bagi pembangunan”. Bila Danantara berhasil menghasilkan return, publik perlu tahu bagaimana hasil itu dihubungkan dengan penguatan APBN, pembiayaan infrastruktur produktif, ketahanan energi, hilirisasi, atau penciptaan lapangan kerja. Tanpa jembatan narasi semacam itu, target Rp800 triliun akan terdengar megah tetapi jauh dari kehidupan sehari-hari warga.
Saya memandang target Presiden sebetulnya bisa menjadi momentum yang sehat, asal tidak dibangun di atas glorifikasi angka semata. Target ambisius memang diperlukan untuk memaksa birokrasi dan manajemen keluar dari zona nyaman. Akan tetapi, dalam kebijakan publik, target yang besar tanpa arsitektur akuntabilitas justru berbahaya. Ia menciptakan insentif untuk mengejar hasil cepat, memperlemah kehati-hatian, dan pada akhirnya berpotensi merusak kepercayaan.
Apalagi saat ini persepsi pasar dan publik terhadap kesehatan fiskal Indonesia juga sedang diuji. Kumparan memberitakan bahwa Fitch memangkas outlook Indonesia menjadi negatif sambil menyoroti proyeksi defisit fiskal 2026 yang lebih tinggi dari target pemerintah, seiring asumsi penerimaan yang lebih konservatif dan kebutuhan belanja sosial yang meningkat.
Dalam situasi seperti ini, Danantara mudah dipersepsikan sebagai tumpuan harapan fiskal baru. Itu sebabnya komunikasi pemerintah harus sangat hati-hati. Jangan sampai lembaga investasi negara dibebani ekspektasi yang terlalu besar untuk menambal semua kebutuhan penerimaan atau pembiayaan, karena fungsi utamanya bukan menggantikan reformasi fiskal, melainkan memperkuat pengelolaan kekayaan negara secara profesional.
Dari sudut pandang kebijakan, ada tiga langkah yang menurut saya mendesak.
Pertama, publikasikan peta jalan kinerja Danantara secara bertahap. Alih-alih hanya menyebut target tahunan yang sangat besar, pemerintah dan manajemen Danantara perlu menjelaskan milestone yang realistis: target imbal hasil per portofolio, batas risiko, sektor prioritas, dan kontribusi bersih ke negara dalam horizon menengah. Publik lebih mudah percaya pada target besar jika melihat tahapan yang terukur.
Kedua, bangun budaya keterbukaan yang melampaui kewajiban formal. Laporan keuangan saja tidak cukup. Danantara perlu menyampaikan ringkasan strategi investasi, metodologi evaluasi proyek, ukuran risiko, dan justifikasi ekonomi atas keputusan besar. Untuk lembaga yang mengelola aset publik, transparansi bukan aksesori reputasi, tetapi fondasi legitimasi.
Ketiga, pisahkan secara tegas logika investasi dari logika politik jangka pendek. Investasi yang baik memerlukan disiplin, waktu, dan kemampuan menolak proyek yang tidak layak. Jika setiap keputusan harus tunduk pada kebutuhan citra atau tekanan jangka pendek, maka target tinggi justru menjadi jebakan.
Pada akhirnya, publik tentu berharap Danantara berhasil. Tidak ada yang salah dengan ambisi menghasilkan Rp800 triliun bagi negara. Yang keliru adalah bila kita menganggap ambisi itu cukup dengan pidato dan angka besar. Danantara akan dinilai bukan dari seberapa sering target itu diulang, tetapi dari seberapa kuat tata kelolanya, seberapa jernih transparansinya, dan seberapa nyata manfaatnya bagi perekonomian Indonesia.