
Pasar Menghijau, Jangan Senang Dulu!
Dosen dan Peneliti Fakultas Syariah dan Hukum UIN Sunan Kudus
·waktu baca 4 menit


Tulisan dari Luqman Nurhisam tidak mewakili pandangan dari redaksi kumparan
 Perbesar
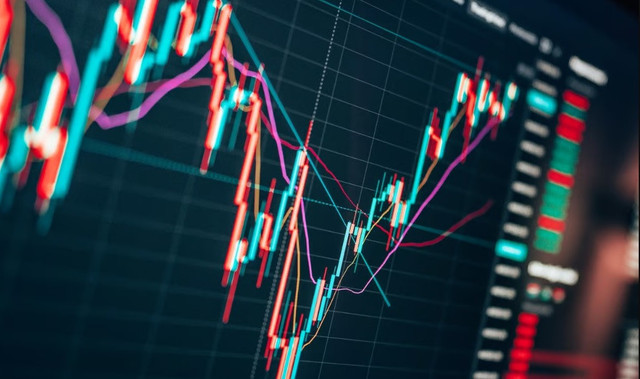
Jumat pagi, 23 Oktober 2026. IHSG menguat lagi. Indeks dibuka naik dan sempat menyentuh sekitar 5.440 pada awal sesi, setelah ditutup di 5.387 sehari sebelumnya. Layar hijau memang menenangkan, tetapi angka ini perlu dibaca dari titik jatuhnya. Pada sesi I Jumat pekan lalu, indeks sempat anjlok lebih dari 10% hingga bursa menghentikan perdagangan. Senin berikutnya IHSG ditutup di 4.996. Sepekan sebelumnya indeks masih bertengger di atas 6.000. Yang terjadi sekarang adalah pantulan dari dasar lubang, belum keluar dari lubang itu.
Taruhannya Jauh Lebih Besar Dari Sekadar Sentimen
Pemicunya jelas. Pada 15 Oktober, MSCI membuka konsultasi untuk menurunkan klasifikasi Indonesia dari Emerging Market ke Standalone Market, dengan keputusan akhir paling lambat akhir Juni 2027, sementara pembekuan atas saham Indonesia di indeksnya tetap berlaku. Artinya pasar harus hidup dengan ketidakpastian setidaknya delapan bulan ke depan. Ketidakpastian lebih sulit dihargai daripada kabar buruk yang pasti, dan itu menjelaskan kenapa volatilitasnya liar.
Yang membuat skeptis adalah alasan di balik langkah MSCI. Persoalannya bukan kurangnya pengumuman reformasi. MSCI mencatat bahwa pelaku pasar belum melihat kemajuan yang konsisten di seluruh pasar, dengan kekhawatiran pada dugaan perdagangan terkoordinasi dan minimnya bukti penegakan yang berarti. Dengan kata lain, regulasi sudah ditulis, tetapi kepercayaan belum terbentuk.
Mengapa Pasar Memantul?
Pantulan ini punya penopang yang nyata, tetapi sifatnya kebijakan dan teknikal, belum fundamental. BEI memangkas batas Auto Rejection Bawah (ARB) dari 15% menjadi 7% untuk meredam kepanikan jual. Bank Indonesia menahan suku bunga acuan di 5,75%, dan saham perbankan serta telekomunikasi besar ikut menguat. Ada juga pembelian saham oleh Danantara, serta aksi “bargain hunting” setelah koreksi yang dalam. Semua itu masuk akal, dan semua itu menahan kejatuhan. Tetapi menahan jatuh tidak sama dengan membalikkan arah.
Mengapa Jangan Senang Dulu?
Pertama, uang asing belum kembali. Sebagian analis mencatat penjualan bersih asing hampir Rp10 triliun dalam lima hari perdagangan, sehingga pemulihan harga belum disertai pembalikan arus modal. Indeks bisa naik karena investor domestik dan lembaga negara membeli, tetapi reli yang tahan lama butuh investor global yang yakin. Berdasarkan analis oleh Mirae Asset sendiri menilai reli berkelanjutan memerlukan kembalinya dana asing, dan sampai ada kepastian, alirannya cenderung selektif. Rupiah yang ditutup melemah di sekitar Rp18.060 per dolar AS kemarin menambah alasan bagi mereka untuk menunggu.
Kedua, kerusakan struktural sudah terjadi sebelum konsultasi ini. Kapitalisasi pasar berbasis free float pada indeks MSCI Indonesia menyusut dari sekitar 119 miliar dolar AS pada akhir 2025 menjadi sekitar 53 miliar dolar AS pada akhir September 2026. Dana pasif yang mengikuti indeks sudah kehilangan alasan untuk memegang banyak saham kita, sebelum keputusan final jatuh. Secara year to date, IHSG sudah turun hampir 30% per akhir September, dan sebagian besar kerugian itu tercipta jauh sebelum pekan terburuk ini.
Pisahkan Isu, Tetapi Jangan Menyederhanakan
Ada himbauan agar investor memisahkan isu MSCI dari fundamental emiten, dan sebagian benar. Laba bank besar tidak berubah hanya karena sebuah penyedia indeks membuka konsultasi. Namun pemisahan itu berhenti di tingkat perusahaan. Di tingkat pasar, isu MSCI justru adalah isu fundamental, karena ia menyangkut apakah harga yang terbentuk di bursa bisa dipercaya. Kalau investor ragu pada data free float dan pada kemungkinan perdagangan terkoordinasi, diskon akan dikenakan pada seluruh pasar, termasuk emiten yang bersih. Itu ongkos kepercayaan yang harus dibayar semua pihak.
Karena itu, keinginan melawan atau menepis penilaian MSCI, bukan jalan keluar. Pernyataan Presiden menanggapi ancaman penurunan klasifikasi memang ikut dicermati pasar, tetapi investor global menilai hasil kerja pengawas, bukan retorika. Yang akan mengubah pandangan mereka adalah sanksi yang tegas dan konsisten, data kepemilikan yang bisa diverifikasi, dan batas free float yang benar-benar dipatuhi. Aturan free float minimum 15% sudah dijanjikan sejak lama, dan sekarang yang diuji adalah eksekusinya.
Yang Perlu Dipantau
Ada beberapa penanda dalam beberapa pekan ke depan. Saham dalam kategori High Shareholding Concentration (HSC) akan keluar dari perhitungan IHSG mulai 2 November 2026. Beberapa analis juga menunjuk pertemuan lanjutan dengan MSCI, keputusan tinjauan FTSE Russell pada November, dan pengumuman rebalancing 12 November sebagai titik penentu. Dari sisi teknikal, analis memetakan area 5.317 sebagai pijakan penting, dengan 5.404 sebagai uji berikutnya dan resistance lebih jauh di 5.607 hingga 5.631. Jika pijakan itu hilang, pantulan ini bisa cepat menguap.
Hari-hari hijau seperti ini, sangat wajar setelah penjualan yang berlebihan, dan pembeli yang cerdik sering muncul justru di saat paling gelap. Tetapi membedakan antara pantulan dan pemulihan adalah soal disiplin. Pantulan bisa dibeli dengan likuiditas dan kebijakan. Pemulihan hanya bisa dibeli dengan kredibilitas, dan itu belum bisa diumumkan dalam satu hari. Selama ketidakpastian MSCI belum terjawab, investor sebaiknya memperlakukan reli ini dengan hati-hati, menjaga ukuran posisi, dan menahan diri untuk tidak mengejar harga.