
Rupiah Melemah Saat Ekonomi Tumbuh
Dosen dan Peneliti Fakultas Syariah dan Hukum UIN Sunan Kudus
·waktu baca 5 menit


Tulisan dari Luqman Nurhisam tidak mewakili pandangan dari redaksi kumparan
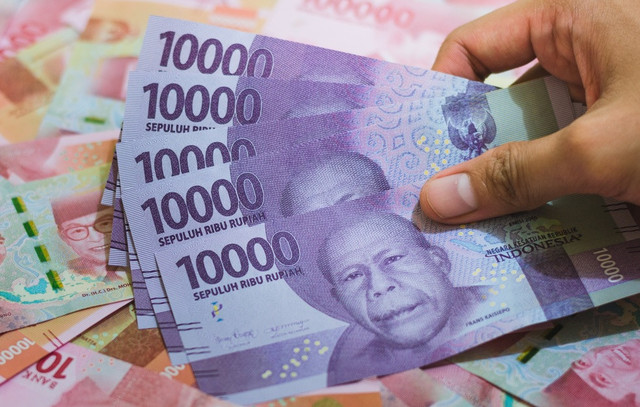
Pada 5 November 2026, Badan Pusat Statistik (BPS) mengumumkan ekonomi Indonesia kuartal III tumbuh 5,47% secara tahunan, dengan pertumbuhan kumulatif Januari–September 5,45% (Republika, 2026). Angka itu di atas konsensus 15 lembaga yang dihimpun CNBC Indonesia, yaitu 5,20% (CNBC Indonesia, 2026). Namun di pasar valuta asing, rupiah ditutup di level Rp18.156 per dolar AS pada 2 November 2026, atau melemah sekitar 8,78% dalam setahun (Bisnis.com, 2026). Pada November 2025, rupiah masih berada di kisaran Rp16.700 (Bisnis.com, 2025). Mengapa rupiah melemah ketika ekonomi justru tumbuh?
 Perbesar
Pertumbuhan ekonomi dan nilai tukar mengukur hal yang berbeda. Produk domestik bruto (PDB) mengukur nilai barang dan jasa yang dihasilkan di dalam negeri. Nilai tukar mencerminkan keseimbangan permintaan dan pasokan dolar. Ekonomi Indonesia sepanjang tahun 2025 tumbuh 5,11%, lebih tinggi dari 5,03% pada 2024, dan kuartal IV 2025 mencatat 5,39%, tertinggi untuk kuartal IV sejak pandemi (BPS, 2026). Meskipun demikian, rupiah tetap tertekan lemah.
Melihat konsumsi rumah tangga menyumbang 53,32% PDB dan tumbuh 5,06% pada kuartal II 2026 (Investortrust, 2026). Konsumsi pemerintah melonjak 15,97%, karena ditopang program Makan Bergizi Gratis (MBG) dan gaji ke-13 aparatur sipil negara (ASN) (Katadata, 2026). Pun sebaliknya, ekspor dan impor pada kuartal yang sama justru terkontraksi sehingga jumlah net ekspor menahan laju pertumbuhan (Infobanknews, 2026). Belanja masyarakat dan negara menggerakkan ekonomi, tetapi tidak otomatis menambah pasokan dolar. Rupiah membutuhkan aliran valuta asing yang masuk secara berkelanjutan.
Persoalannya terlihat jelas pada neraca transaksi berjalan. Defisitnya melebar menjadi US$12,5 miliar atau 3,3% PDB pada kuartal II 2026, dari US$3,6 miliar atau 1% pada kuartal sebelumnya. Penyebab utamanya bukan konsumsi, melainkan defisit perdagangan migas sebesar US$10,2 miliar akibat tingginya harga minyak dunia, serta defisit pendapatan primer US$9,7 miliar karena pembayaran imbal hasil atas investasi asing (DDTCNews, 2026). Neraca pembayaran secara keseluruhan masih bisa dijaga karena transaksi modal dan finansial mencatat surplus sebesar US$12,0 miliar, ditopang investasi langsung dan portofolio (Infobanknews, 2026). Di sinilah kerentanannya, ketika jurang devisa ditutup oleh dana yang bisa keluar kapan saja.
Fondasi eksternal dari sisi komoditas juga belum sama sekali kokoh. Sepanjang tahun 2025, dibuktikan harga minyak sawit mentah turun sebesar 16,2% dan batu bara turun 19,7%. Ekspor batu bara kuartal I 2026 masih menyusut 11,51% (Bisnis.com, 2026). Surplus neraca perdagangan memang bertahan selama 70 bulan berturut-turut hingga Februari 2026, tetapi kian tipis. Pada Juli 2026 surplusnya hanya kisaran US$120 juta setelah bulan Juni mencatat defisit sebesar US$450 juta (IDXChannel, 2026). Akumulasi per Januari–September 2026 masih surplus sekitar US$10,61 miliar (InfoPublik, 2026), dan ekspor sawit sempat naik sebesar 7,32% pada semester I berkat harga. Namun struktur ekspor yang masih didominasi komoditas primer membuat kinerjanya bergantung pada siklus harga global (Bisnis.com, 2026).
Dari luar negeri, daya tarik dolar pun ikut menekan. The Fed menaikkan suku bunga 25 basis poin pada September 2026 ke kisaran 3,75–4,00%, kemudian menahannya pada 28 Oktober (Detik, 2026). Dua dari 12 anggota yang punya hak suara menghendaki kenaikan, dan pasar memperkirakan peluang kenaikan lagi pada Desember (Ajaib, 2026). Bank Indonesia ketika itu menaikkan BI-Rate secara kumulatif 100 basis poin pada Mei–Juni 2026 ke level 5,75%, menahannya pada Oktober, dan menaikkan suku bunga Deposit Facility menjadi 5% demi stabilisasi rupiah (Bisnis.com, 2026).
Meskipun demikian, faktor global bukanlah satu-satunya penjelasan. Pada awal November, rupiah melemah ketika nilai won Korea dan baht Thailand justru semakin menguat (Kontan, 2026). Bank Indonesia sendiri menyebut ada dua tekanan yakni adanya kenaikan suku bunga The Fed dan terkait usulan reklasifikasi pasar saham Indonesia oleh MSCI (Bisnis.com, 2026). Pada 15 Oktober, MSCI mengusulkan pemindahan Indonesia dari status pasar berkembang ke pasar mandiri (standalone) (Momsmoney, 2026). Kepercayaan investor, termasuk persepsi atas tata kelola dan struktur pasar modal, ternyata ikut menentukan nilai tukar rupiah. Aliran modal pun sangat berayu ketika rupiah sempat menguat hingga sekitar Rp17.800 pada akhir September hingga pada akhirnya kembali tertekan pada Oktober (CNBC Indonesia, 2026), sementara sepanjang kuartal IV hingga 19 Oktober arus modal kembali mencatat net inflow sebesar US$660 juta (Industry.co.id, 2026).
Seyogyanya mekanisme pasar bekerja berdasarkan ekspektasi. Investor tidak hanya bertanya seberapa besar ekonomi tumbuh hari ini, tetapi apakah pertumbuhan itu berkelanjutan, apakah ekspor kuat, dan apakah investasi produktif terus bertambah? Melihat ada kabar baik:, yakni Prompt Manufacturing Index Bank Indonesia naik ke 52,28 pada kuartal III 2026 dan realisasi investasi asing tumbuh lebih dari 27% (CNBC Indonesia, 2026). Hilirisasi juga mulai berbuah hasil, dengan produk olahan nikel dan sawit menopang surplus perdagangan nonmigas sebesar US$16,31 miliar pada Januari–Mei 2026 (Metro TV, 2026). Namun sebenarnya kualitas pertumbuhan tidak hanya soal angka PDB. Nyatanya, pengangguran terbuka masih mencapai 7,35 juta orang pada November 2025, dan sebagian ekonom sudah mengingatkan risiko akan deindustrialisasi di balik pertumbuhan di atas 5 persen (Investortrust, 2026).
Di sinilah letak perbedaan antara pertumbuhan yang tinggi dan pertumbuhan yang berkualitas. Pertumbuhan berkualitas meningkatkan produktivitas, memperkuat daya saing industri, memperluas ekspor manufaktur bernilai tambah, dan menghasilkan devisa yang stabil. Pengalaman Korea Selatan dan Taiwan menunjukkan bahwa mata uang yang kuat umumnya ditopang industrialisasi dan ekspor bernilai tambah tinggi, bukan sekadar laju PDB. Indonesia sedang menuju ke arah itu, tetapi basis industrinya belumlah cukup karena masih perlu diperluas dan kualitas sumber daya manusianya perlu ditingkatkan.
Oleh karena itu, pelemahan rupiah dibaca bukan semata sebagai persoalan kurs. Rupiah mencerminkan tiga hal sekaligus, yakni ketergantungan pada komoditas dan impor energi, kerentanan terhadap aliran modal portofolio, serta ujian atas kepercayaan investor. Jadi, “apakah pertumbuhan kita cukup berkualitas untuk menopang rupiah?”. Selama devisa masih bergantung pada harga komoditas dan dana yang mudah berpindah, angka pertumbuhan 5,47% belum bisa menjamin bahwa rupiah kuat. Inilah pekerjaan rumah terbesar bagi ekonomi nasional.