
The Fed Naikkan Suku Bunga: Antara Kredibilitas Moneter dan Risiko Global
Dosen dan Peneliti Fakultas Syariah dan Hukum UIN Sunan Kudus
·waktu baca 10 menit


Tulisan dari Luqman Nurhisam tidak mewakili pandangan dari redaksi kumparan
 Perbesar
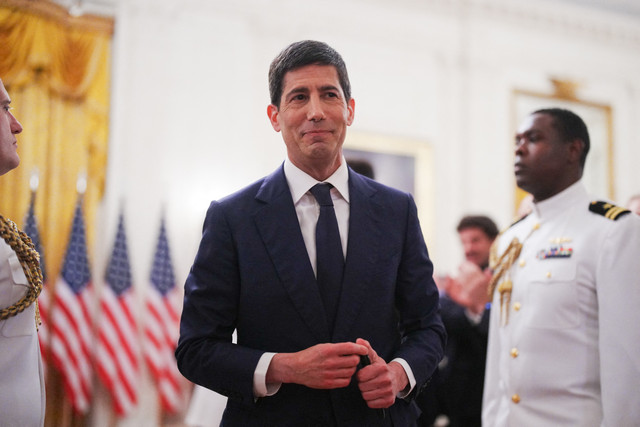
Ini adalah kenaikan suku bunga pertama The Fed sejak 2023, diambil secara bulat oleh seluruh dua belas anggota komite tanpa satu pun dissenting vote, dan menjadi keputusan besar pertama di bawah kepemimpinan Ketua baru Kevin Warsh, yang menggantikan Jerome Powell pada Mei 2026. Bagi seorang pengamat ekonomi moneter, momen ini menarik justru karena berada di persimpangan beberapa kepentingan yang sering tarik-menarik satu sama lain: menjaga kredibilitas bank sentral dalam mengendalikan inflasi, mempertahankan independensi kelembagaan di tengah tekanan politik, dan mengelola risiko yang menjalar ke perekonomian global, termasuk negara berkembang seperti Indonesia.
Untuk memahami mengapa keputusan ini istimewa, perlu ditempatkan dalam konteks lintasan kebijakan The Fed sejak 2024. Sepanjang Januari hingga Juli 2024, The Fed mempertahankan target federal funds rate pada kisaran tinggi 5,25–5,50%, buah dari siklus pengetatan agresif pascapandemi untuk meredam inflasi yang sempat menembus level tertinggi dalam empat dekade.
Memasuki September 2024, arah kebijakan berbalik: The Fed memangkas 50 basis poin sekaligus, dilanjutkan dengan pemangkasan 25 basis poin pada November dan Desember 2024, sehingga suku bunga acuan turun ke 4,25–4,50% pada akhir tahun. Tren pelonggaran ini berlanjut sepanjang sebagian 2025, sebelum akhirnya suku bunga ditahan pada kisaran 3,50–3,75% sejak Desember 2025 selama lima pertemuan FOMC berturut-turut.
Pola "mengetatkan–melonggarkan–menahan–mengetatkan lagi" dalam rentang waktu kurang dari tiga tahun ini bukan sekadar respons mekanis terhadap data bulanan, melainkan cerminan dari apa yang dalam literatur disebut sebagai policy under uncertainty: bank sentral bergerak dalam kabut informasi yang tidak sempurna, di mana data inflasi dan tenaga kerja sering saling bertentangan sinyalnya.
Keputusan September 2026 untuk kembali mengetatkan kebijakan setelah sempat ada spekulasi kuat bahwa The Fed akan menahan suku bunga karena data ritel yang melemah pada pertengahan tahun menunjukkan bahwa tekanan inflasi akhirnya mengungguli kekhawatiran perlambatan permintaan domestik dalam kalkulasi komite.
Mengapa The Fed Memilih Menaikkan, Bukan Menahan?
Proyeksi Ekonomi (Summary of Economic Projections/SEP) Juni 2026 menjadi titik balik penting: median proyeksi inflasi PCE untuk 2026 direvisi naik dari 2,7% menjadi 3,6%, jauh di atas target 2%, sementara proyeksi suku bunga dana akhir tahun turut dinaikkan dari 3,4% menjadi 3,8%. Sembilan dari delapan belas peserta bahkan telah menuliskan proyeksi setidaknya satu kali kenaikan suku bunga untuk 2026 sinyal awal bahwa arah kebijakan tengah bergeser dari wait and see menjadi lebih hawkish.
Faktor pemicu utama adalah lonjakan harga energi, dengan harga minyak yang bertahan tinggi turut mendorong inflasi headline menjauh dari target. Pada saat yang sama, pasar tenaga kerja AS tetap solid: menurut laporan Employment Situation Biro Statistik Tenaga Kerja (BLS) untuk Agustus 2026, lapangan kerja non-pertanian bertambah 162.000, tingkat pengangguran stabil di 4,1%, dan gaji sektor swasta naik 127.000. Kombinasi ini penting secara teoretis: dalam kerangka kaidah Taylor (Taylor rule), bank sentral menyesuaikan suku bunga berdasarkan dua variabel utama kesenjangan inflasi dari target dan kesenjangan output (atau, dalam versi yang lebih umum digunakan, kesenjangan pengangguran dari tingkat alamiahnya).
Ketika inflasi melebar dari target sementara pasar tenaga kerja tidak menunjukkan tanda pelemahan yang mengkhawatirkan, argumen untuk melonggarkan kebijakan demi melindungi lapangan kerja menjadi lemah. The Fed praktis kehilangan alasan pembenar (justification) untuk tidak bertindak terhadap inflasi.
Pasca-keputusan, proyeksi inflasi PCE 2026 kembali direvisi naik tipis dari 3,6% menjadi 3,7%, sementara proyeksi pertumbuhan ekonomi riil dinaikkan dari 2,2% menjadi 2,3% kombinasi yang oleh sebagian pengamat dibaca sebagai skenario soft landing yang masih dipertahankan The Fed, meski dengan margin kesalahan yang menyempit.
Soal Kredibilitas: Independensi yang Diuji di Tahun Politik
Yang menarik bukan hanya arah kebijakannya, melainkan konteks politiknya. Pergantian kepemimpinan The Fed di tengah tahun, ditambah sorotan publik atas relasi Ketua Warsh dengan pemerintahan, menempatkan independensi bank sentral pada ujian nyata. Literatur ekonomi moneter sejak karya klasik Kydland dan Prescott (1977) tentang time inconsistency, serta pengembangan lanjutannya oleh Barro dan Gordon mengenai inflation bias menegaskan bahwa nilai sebuah bank sentral terletak pada kemampuannya membuat komitmen kredibel untuk menjaga stabilitas harga, terlepas dari tekanan politik jangka pendek yang biasanya menginginkan kebijakan moneter longgar menjelang periode elektoral.
Keputusan menaikkan suku bunga secara bulat tanpa dissenting vote di tengah tahun pemilihan sela (midterm election awal November 2026) dapat dibaca sebagai sinyal bahwa The Fed berusaha menegaskan independensinya justru pada momen yang secara politis paling sensitif. September ini pun merupakan SEP terakhir sebelum pemilihan tengah masa jabatan, sehingga bahasa dalam pernyataan resmi FOMC termasuk cara Ketua Warsh membingkai isu "guncangan pasokan" versus inflasi inti menjadi sinyal pasar yang sama pentingnya dengan angka kenaikan itu sendiri.
Ini penting karena kredibilitas bukan sekadar isu normatif dalam ilmu politik-ekonomi, melainkan variabel yang memengaruhi biaya utang riil suatu negara. Bank sentral yang dianggap tunduk pada tekanan politik biasanya dihukum pasar dengan tuntutan premi risiko inflasi (inflation risk premium) yang lebih tinggi pada aset-aset berdenominasi mata uangnya yang pada gilirannya menaikkan biaya pinjaman jangka panjang bagi pemerintah dan sektor swasta. Dengan kata lain, independensi yang terjaga hari ini adalah investasi kredibilitas yang akan dipetik hasilnya dalam bentuk biaya pembiayaan yang lebih rendah di masa depan.
Trilema Kebijakan dan Rambatan Global
Untuk memahami mengapa keputusan domestik The Fed memiliki konsekuensi global, ekonomi moneter internasional menawarkan kerangka klasik: trilema kebijakan (impossible trinity) Mundell–Fleming. Kerangka ini menyatakan bahwa suatu negara tidak dapat secara simultan mempertahankan (1) nilai tukar tetap, (2) mobilitas modal bebas, dan (3) kebijakan moneter independen, ia hanya bisa memilih dua dari tiga. Bagi negara dengan rezim nilai tukar mengambang terkendali dan arus modal relatif terbuka seperti Indonesia, implikasinya adalah bahwa kebijakan moneter domestik tidak sepenuhnya independen dari pergerakan suku bunga global, terutama suku bunga AS sebagai mata uang cadangan dunia.
Mekanisme transmisinya dapat dijelaskan melalui teori paritas suku bunga tidak tertutup (uncovered interest rate parity/UIP): ketika suku bunga AS naik sementara suku bunga domestik tetap, imbal hasil aset berdenominasi dolar menjadi relatif lebih menarik, mendorong investor global mengalihkan portofolio ke aset AS dan menekan mata uang negara berkembang. Fenomena ini diperkuat oleh apa yang disebut Hélène Rey sebagai global financial cycle gagasan bahwa arus modal, harga aset, dan leverage di seluruh dunia bergerak mengikuti satu siklus dominan yang sangat dipengaruhi oleh kebijakan moneter AS dan sentimen risiko global (proksi umum yang digunakan dalam literatur adalah indeks VIX), terlepas dari kondisi fundamental masing-masing negara.
Risiko dan Respons Indonesia: Antara Rupiah, SBN, dan BI Rate
Implikasi kerangka teoretis di atas terlihat nyata dalam beberapa hari terakhir. Per 16 September 2026, kurs rupiah berada di kisaran Rp17.700 per dolar AS yang menguat 0,83% dalam sebulan terakhir, namun masih melemah sekitar 7,7% dalam basis tahunan. Reaksi pasar terhadap pengumuman FOMC sendiri relatif terukur: pada sesi 17 September 2026, rupiah hanya melemah tipis 0,01% dan Indeks Harga Saham Gabungan (IHSG) terkoreksi 0,38%, dengan aksi jual bersih investor asing tercatat senilai sekitar Rp430,21 miliar. Ini mengindikasikan bahwa pasar telah melakukan pricing in terhadap kenaikan suku bunga jauh sebelum pengumuman resmi konsisten dengan hipotesis pasar efisien, di mana ekspektasi rasional membuat kejutan aktual terhadap harga aset menjadi lebih kecil dibandingkan jika keputusan tersebut datang tanpa antisipasi.
Namun demikian, ongkos jangka menengah tetap perlu diwaspadai. BI-Rate saat ini berada di level 5,75%, dengan suku bunga Deposit Facility 4,75% dan Lending Facility 6,5%, setelah dipertahankan dalam Rapat Dewan Gubernur (RDG) BI pada 18–19 Agustus 2026. Sorotan kini beralih ke RDG berikutnya pada 22–24 September 2026, hanya beberapa hari setelah keputusan The Fed. Sejumlah ekonom, termasuk Kepala Ekonom Bank Permata, telah menyusun dua skenario: pertama, BI mempertahankan suku bunga acuan di 5,75% jika stabilitas rupiah dinilai masih terjaga; kedua, BI menaikkan suku bunga sebagai langkah preemptive untuk menjaga selisih imbal hasil (interest rate differential) dengan AS agar tidak menyempit terlalu tajam, guna mencegah arus modal keluar yang lebih besar.
Yang patut digarisbawahi adalah bahwa respons BI tidak bersifat mekanis atau rubber-stamp terhadap The Fed. Sebagaimana ditekankan oleh sejumlah ekonom, hubungan suku bunga The Fed dan BI Rate tidak bekerja seperti tombol otomatis BI memiliki mandat ganda menjaga stabilitas nilai tukar dan mendukung pertumbuhan ekonomi domestik, sehingga keputusannya akan mempertimbangkan variabel domestik seperti ekspektasi inflasi, arus modal, imbal hasil Surat Berharga Negara (SBN), dan kondisi kredit perbankan, bukan semata mengikuti arah kebijakan The Fed. Ini sejalan dengan literatur yang menunjukkan bahwa degree of monetary policy autonomy negara berkembang bervariasi tergantung kedalaman pasar keuangan domestik dan kredibilitas bank sentralnya sendiri semakin kredibel BI di mata pasar, semakin besar ruang gerak yang dimilikinya untuk tidak sekadar mengikuti The Fed secara refleksif.
Risiko yang lebih struktural terletak pada transmisi kenaikan biaya pinjaman ke sektor riil: suku bunga global yang lebih tinggi turut menaikkan biaya pendanaan bagi emiten Indonesia yang memiliki utang berdenominasi dolar AS, sekaligus berpotensi menaikkan biaya kredit domestik terutama kredit dengan skema bunga mengambang (floating rate) jika BI pada akhirnya turut menaikkan suku bunga acuan. Dalam jangka lebih panjang, kombinasi harga energi yang tinggi dan pelemahan rupiah juga berisiko memicu tekanan inflasi impor (imported inflation), yang jika tidak diantisipasi dapat mempersempit ruang gerak kebijakan fiskal maupun moneter domestik.
Arah ke Depan: Ketidakpastian sebagai Sumber Risiko Tersendiri
Proyeksi The Fed sendiri untuk sisa 2026 dan 2027 masih terbelah. Dot plot terbaru menunjukkan dua belas pejabat memproyeksikan setidaknya satu kenaikan lagi menjadi 4,00–4,25% pada akhir 2026, sementara sebagian anggota lain memperkirakan suku bunga akan ditahan, dan sebagian kecil bahkan membuka ruang penurunan pada 2027. Ketua Warsh sendiri menolak menegaskan apakah kenaikan September ini merupakan awal dari rangkaian kenaikan lanjutan atau langkah tunggal yang bersifat preemptive.
Ketidakpastian arah kebijakan seperti ini bukan hanya arah kenaikan suku bunga itu sendiri yang sering kali menjadi sumber volatilitas pasar keuangan global yang sesungguhnya, karena investor kesulitan melakukan repricing risiko secara stabil dan konsisten. Yield obligasi Treasury tenor 10 tahun sendiri tercatat telah naik sekitar 0,25 poin persentase sejak simposium Jackson Hole akhir Agustus 2026, mencerminkan bagaimana pasar mulai menyesuaikan ekspektasi jangka panjangnya bahkan sebelum keputusan resmi diambil.
Kredibilitas Bukan Barang Gratis
Sebagai pengingat bahwa kebijakan moneter tidak pernah netral secara geopolitik maupun distributif. Di satu sisi, langkah The Fed dapat dibaca positif sebagai penegasan disiplin terhadap inflasi dan independensi kelembagaan, terutama karena diambil di tengah tahun politik yang sensitif. Konsensus bulat dua belas anggota FOMC tanpa dissent memberi sinyal kuat kepada pasar bahwa komitmen menjaga stabilitas harga tetap menjadi prioritas utama, terlepas dari tekanan politik jangka pendek.
Di sisi lain, ruang lingkup globalnya menuntut kewaspadaan otoritas moneter negara berkembang agar tidak sekadar bereaksi secara reflektif, melainkan memiliki bantalan kebijakan yang memadai untuk menyerap guncangan: cadangan devisa yang cukup, kredibilitas bank sentral domestik yang terjaga, pasar Surat Berharga Negara yang cukup dalam dan likuid, serta koordinasi kebijakan fiskal-moneter yang solid. Bagi Indonesia, tantangannya bukan lagi sekadar mengikuti atau tidak mengikuti arah The Fed, melainkan bagaimana mencegah pelemahan rupiah yang moderat berkembang menjadi spiral inflasi impor dan arus modal keluar yang lebih besar sebuah persoalan yang menuntut respons kebijakan yang terukur, bukan panik.
Perdebatan ini juga bukan tanpa perspektif tandingan yang layak dipertimbangkan secara serius. Sejumlah ekonom termasuk sebagian pelaku pasar dan akademisi sebelum keputusan diambil berargumen bahwa data inflasi headline yang tinggi lebih banyak didorong oleh faktor sisi penawaran (harga energi) ketimbang tekanan permintaan domestik yang berlebihan, sehingga menaikkan suku bunga berisiko menahan pertumbuhan ekonomi dan investasi tanpa secara efektif meredam sumber inflasi yang sesungguhnya bersifat eksogen. Argumen ini konsisten dengan literatur mengenai supply-side inflation pascapandemi, yang menekankan bahwa instrumen suku bunga yang bekerja terutama melalui sisi permintaan memiliki keterbatasan struktural dalam mengatasi inflasi yang bersumber dari guncangan pasokan seperti harga energi atau gangguan rantai pasok.
Perdebatan antara pendekatan "melihat ke belakang data inflasi aktual" (backward-looking) versus "memandang ke depan risiko ekspektasi inflasi" (forward-looking) inilah yang akan terus mewarnai wacana kebijakan moneter global ke depan dan pada akhirnya, akan menentukan seberapa mahal atau murah ongkos stabilitas harga yang harus ditanggung, baik oleh masyarakat Amerika Serikat maupun oleh negara-negara berkembang yang terhubung dengannya melalui pasar keuangan global.