
NPWP Jadi Syarat Bursa Mineral, Langkah Kecil untuk Masalah Besar
Mahasiswa Akuntansi Perpajakan Universitas Pamulang
·waktu baca 4 menit


Tulisan dari Lutfiah Yulia Azizah tidak mewakili pandangan dari redaksi kumparan
Pengumuman yang terdengar sederhana itu muncul akhir September lalu: Otoritas Jasa Keuangan menetapkan Nomor Pokok Wajib Pajak atau NPWP perseroan sebagai salah satu dokumen wajib dalam pengajuan izin usaha Bursa Mineral dan Komoditas Strategis atau BMKS. Ketentuan ini tertuang dalam Peraturan OJK Nomor 16 Tahun 2026, yang ditetapkan pada 17 September 2026 dan mulai berlaku 1 Januari 2027. Bagi yang tidak mengikuti isu perpajakan secara rutin, aturan ini mungkin terdengar seperti formalitas administratif biasa. Namun, jika dilihat dari konteks yang lebih luas, ketentuan ini sebenarnya menyentuh persoalan yang jauh lebih besar: bagaimana negara mengamankan penerimaan dari sektor pertambangan yang selama ini dikenal rawan kebocoran.
 Perbesar
BMKS sendiri dirancang sebagai sistem pasar yang teratur dan terintegrasi untuk memperdagangkan mineral dan komoditas strategis, termasuk derivatifnya, dengan dukungan fungsi perdagangan, kliring, penyelesaian transaksi, hingga mekanisme pembentukan harga. Tidak hanya penyelenggara Bursa yang wajib melampirkan NPWP, kewajiban serupa juga berlaku bagi Lembaga Kliring dan Lembaga Kustodian Elektronik yang menjadi bagian dari ekosistem ini. Dari sisi permodalan, OJK menetapkan modal disetor Bursa minimal Rp1 triliun, sementara Lembaga Kliring dan Lembaga Kustodian Elektronik masing-masing minimal Rp500 miliar. Artinya, pemain yang masuk ke ekosistem ini bukan pelaku kecil, melainkan entitas dengan modal besar yang semestinya memang sudah memiliki kewajiban pajak yang jelas sejak awal.
Yang membuat kewajiban NPWP ini relevan untuk dicermati adalah skala sektor yang menjadi latar belakangnya. Berdasarkan data Direktorat Jenderal Minerba Kementerian ESDM, realisasi penerimaan negara bukan pajak dari sektor mineral dan batu bara pada Januari–April 2026 saja telah mencapai Rp48,95 triliun, dengan target sepanjang tahun sebesar Rp133,93 triliun. Dari sisi pajak, Direktur Jenderal Pajak Bimo Wijayanto pernah mengungkapkan bahwa penerimaan pajak dari sektor pertambangan mineral logam melonjak lebih dari sepuluh kali lipat dalam delapan tahun terakhir, dari Rp4 triliun pada 2016 menjadi Rp45 triliun pada 2024. Secara keseluruhan, sektor minerba disebut menyumbang sekitar 20 hingga 25 persen dari total penerimaan negara.
Namun, di balik angka-angka besar itu, DJP sendiri mengakui bahwa upaya mengamankan nilai tambah dari sektor ini, khususnya nikel, masih terkendala oleh birokrasi dan ekonomi biaya tinggi. Bahkan, DJP sampai perlu menggandeng Badan Intelijen Negara dan Kementerian ESDM untuk mengatasi persoalan suap dan mengoptimalkan setoran dari sektor minerba. Dengan lebih dari empat ribu izin usaha pertambangan yang tersebar di seluruh Indonesia, mengawasi kepatuhan pajak di sektor ini memang bukan pekerjaan sederhana.
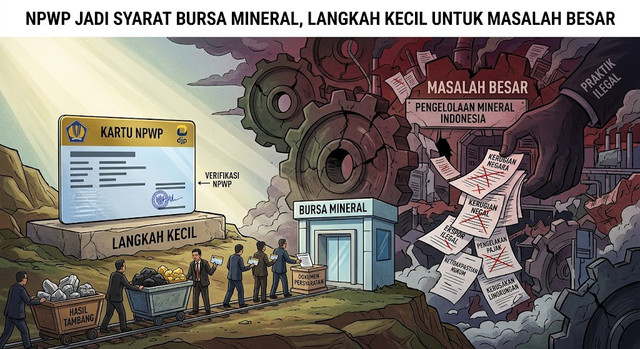
Dari situlah kewajiban NPWP dalam pengajuan izin usaha BMKS ini menjadi masuk akal sebagai salah satu instrumen formalisasi. Dengan mewajibkan setiap penyelenggara Bursa, Lembaga Kliring, dan Lembaga Kustodian Elektronik memiliki NPWP sejak awal proses perizinan, otoritas pajak mendapatkan titik masuk yang jelas untuk memantau transaksi yang mengalir di dalam ekosistem perdagangan mineral strategis ini. Ini penting, mengingat BMKS nantinya akan menjadi rujukan pembentukan Harga Acuan Indonesia, yang berarti volume transaksi yang melewati sistem ini berpotensi sangat besar.
Akan tetapi, mewajibkan NPWP sebagai syarat perizinan saja belum tentu cukup untuk menutup celah kebocoran yang selama ini menjadi tantangan di sektor minerba. Kewajiban administratif semacam ini baru menyentuh tahap pendaftaran, sementara persoalan sesungguhnya biasanya muncul pada tahap pelaporan dan pengawasan transaksi harian, jauh setelah izin usaha diterbitkan. DJP sendiri tengah mendorong agar data Minerba-One milik Kementerian ESDM dapat terintegrasi dengan sistem Coretax milik otoritas pajak, sebagai upaya menutup celah antara data produksi dan data pelaporan pajak. Jika integrasi semacam ini tidak berjalan beriringan dengan kewajiban NPWP di BMKS, maka aturan baru ini berisiko hanya menjadi syarat administratif di atas kertas, tanpa benar-benar memperkuat pengawasan transaksi di lapangan.
Dengan mempertimbangkan hal ini, kewajiban NPWP bagi penyelenggara BMKS sebaiknya dilihat sebagai satu langkah awal yang baik, bukan solusi akhir atas persoalan kepatuhan pajak di sektor pertambangan. OJK dan DJP perlu memastikan bahwa data perpajakan dari ekosistem BMKS ini benar-benar termanfaatkan untuk pengawasan lintas lembaga, sejalan dengan upaya yang sudah dirintis lewat kolaborasi antara DJP, Kementerian ESDM, dan BIN. Tanpa tindak lanjut semacam itu, sulit berharap satu baris syarat dokumen bisa menyelesaikan persoalan ekonomi biaya tinggi yang sudah lama membayangi sektor mineral dan batu bara di Indonesia.