
Apakah Auditor Bisa Disalahkan atas Kegagalan Perusahaan?
Saya adalah mahasiswa aktif D4 Akuntansi Perpajakan yang berkuliah di Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Maria Angie Sianturi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
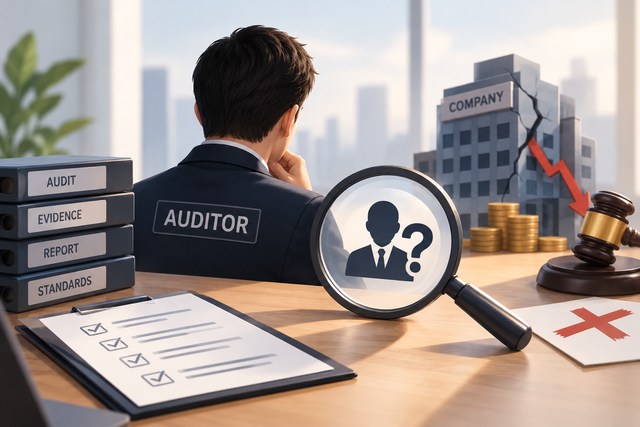
Ketika perusahaan gagal, auditor sering ikut menjadi sorotan. Namun, apakah orang yang memeriksa laporan keuangan juga harus menanggung kesalahan atas keputusan bisnis yang tidak mereka buat?
Bayangkan sebuah perusahaan yang selama bertahun-tahun terlihat sehat. Laporan keuangannya dipublikasikan, aktivitas bisnisnya berjalan, bahkan hasil auditnya memberikan keyakinan kepada para pemangku kepentingan. Namun, suatu hari perusahaan tersebut mengalami krisis keuangan, terungkap adanya kecurangan, atau akhirnya dinyatakan tidak mampu melanjutkan usahanya.
Di tengah situasi tersebut, satu pertanyaan sering muncul: ke mana auditor selama ini?
Pertanyaan itu terdengar masuk akal. Auditor memang memiliki tugas untuk memeriksa kewajaran laporan keuangan. Masyarakat pun berharap kehadiran auditor dapat membantu mencegah kesalahan dan kecurangan. Akan tetapi, menyalahkan auditor setiap kali perusahaan mengalami kegagalan sama seperti menyalahkan petugas pemeriksa bangunan setiap kali sebuah gedung mengalami kerugian usaha. Keduanya memiliki fungsi pengawasan, tetapi bukan berarti seluruh keputusan dan risiko berada di tangan mereka.
Menurut saya, persoalan sebenarnya bukan sekadar apakah auditor bisa disalahkan, melainkan kapan auditor memang layak dimintai pertanggungjawaban dan kapan kegagalan tersebut berada di luar tanggung jawabnya.
Audit Bukan Jaminan Perusahaan Akan Selamat
Salah satu kesalahpahaman yang masih perlu diluruskan adalah anggapan bahwa laporan keuangan yang telah diaudit berarti perusahaan berada dalam kondisi aman. Padahal, audit laporan keuangan bertujuan memperoleh keyakinan memadai bahwa laporan keuangan bebas dari salah saji material, baik akibat kesalahan maupun kecurangan. Audit tidak memberikan jaminan mutlak bahwa seluruh masalah perusahaan akan ditemukan.
Dalam praktik bisnis, perusahaan bisa mengalami kegagalan karena banyak faktor. Keputusan ekspansi yang terlalu agresif, utang yang tidak terkendali, perubahan pasar, kesalahan strategi manajemen, hingga hilangnya kepercayaan pelanggan dapat mengganggu keberlangsungan usaha. Tidak semua persoalan tersebut otomatis tercermin sebagai kesalahan dalam laporan keuangan yang diperiksa auditor.
Misalnya, sebuah perusahaan mengambil pinjaman besar untuk memperluas bisnisnya. Pada saat laporan keuangan diaudit, pencatatan pinjaman dan transaksi lainnya telah disajikan secara wajar berdasarkan bukti yang tersedia. Namun, beberapa bulan kemudian, pendapatan perusahaan menurun dan perusahaan kesulitan membayar kewajibannya.
Apakah auditor langsung bersalah?
Belum tentu. Jika kegagalan terjadi karena perubahan kondisi bisnis yang sulit diperkirakan dan auditor telah menjalankan prosedur sesuai standar, kegagalan tersebut tidak serta-merta menjadi kesalahan auditor. Sebaliknya, jika terdapat indikasi serius mengenai kesulitan keuangan yang diabaikan, atau auditor gagal mengungkapkan risiko penting yang seharusnya menjadi perhatiannya, pertanggungjawaban auditor patut dipertanyakan.
Dengan demikian, hasil akhir perusahaan tidak bisa dijadikan satu-satunya ukuran untuk menilai kualitas audit. Proses, bukti, pertimbangan profesional, dan kesimpulan auditor juga harus diperiksa.
Ketika Auditor Menjadi Kambing Hitam
Ada persoalan lain yang menurut saya tidak kalah penting: auditor dapat menjadi pihak yang paling mudah disalahkan ketika masalah perusahaan akhirnya terbuka ke publik.
Manajemen memiliki kendali atas banyak keputusan operasional dan bertanggung jawab atas penyusunan laporan keuangan serta pengendalian internal perusahaan. Sementara itu, auditor bertugas memeriksa laporan tersebut secara independen dan menyampaikan opini berdasarkan bukti audit yang diperoleh.
Perbedaan tanggung jawab ini terkadang terlupakan ketika sebuah perusahaan mengalami masalah. Publik melihat laporan audit, lalu menganggap auditor seharusnya sudah mengetahui semua hal yang terjadi di dalam perusahaan. Padahal, auditor tidak selalu memiliki akses langsung terhadap setiap keputusan, komunikasi internal, atau tindakan tersembunyi yang dilakukan oleh pihak tertentu.
Kondisi ini berkaitan dengan apa yang dikenal sebagai audit expectation gap, yaitu kesenjangan antara apa yang diharapkan masyarakat dari auditor dan apa yang sebenarnya menjadi tanggung jawab auditor berdasarkan standar profesinya.
Namun, menurut saya, istilah tersebut tidak boleh dijadikan alasan untuk membela auditor secara otomatis. Jika auditor benar-benar lalai, gagal bersikap skeptis, atau mengabaikan bukti yang menunjukkan adanya salah saji material, kritik publik justru diperlukan. Independensi dan profesionalisme tidak cukup hanya dicantumkan dalam kode etik; keduanya harus terlihat dalam pelaksanaan pekerjaan.
Artinya, auditor tidak seharusnya dijadikan kambing hitam, tetapi juga tidak boleh memperoleh perlindungan dari kritik hanya karena pekerjaannya bersifat teknis.
Yang Perlu Dipertanyakan Bukan Hanya Hasil Auditnya
Ketika perusahaan mengalami kegagalan, evaluasi seharusnya tidak berhenti pada pertanyaan apakah auditor telah memberikan opini yang benar. Kita juga perlu melihat bagaimana manajemen mengambil keputusan, apakah pengendalian internal berjalan dengan baik, dan apakah pihak yang bertanggung jawab telah menindaklanjuti risiko yang diketahui.
Auditor perlu dinilai berdasarkan kualitas proses auditnya, bukan semata-mata berdasarkan apakah perusahaan yang diperiksanya kemudian berhasil atau gagal. Sebaliknya, manajemen juga tidak boleh menggunakan keberadaan auditor untuk mengalihkan tanggung jawab atas keputusan bisnis dan penyusunan laporan keuangan.
Dalam hal ini, audit dan manajemen seharusnya dipandang sebagai dua fungsi dengan tanggung jawab berbeda. Manajemen bertanggung jawab mengelola perusahaan dan menyusun laporan keuangan, sedangkan auditor memberikan penilaian independen atas kewajaran laporan tersebut. Keduanya memiliki peran penting, tetapi tanggung jawab yang berbeda tidak boleh dicampuradukkan.
Standar audit internasional pun menekankan pentingnya tanggung jawab auditor dalam menilai risiko kecurangan dan memperoleh bukti audit yang cukup. Hal ini menunjukkan bahwa keterbatasan audit bukan berarti auditor bebas dari kewajiban untuk bekerja secara cermat dan profesional.
Jadi, Siapa yang Harus Bertanggung Jawab?
Menurut saya, auditor bisa disalahkan atas kegagalan perusahaan apabila terdapat dasar yang menunjukkan bahwa ia tidak menjalankan tanggung jawab profesionalnya dengan semestinya. Contohnya, mengabaikan bukti yang relevan, tidak menindaklanjuti risiko salah saji material, atau memberikan opini tanpa dasar bukti yang memadai.
Sebaliknya, jika auditor telah melaksanakan audit sesuai standar dan kegagalan perusahaan disebabkan oleh keputusan bisnis atau perubahan kondisi yang tidak membuat laporan keuangan salah saji secara material, kegagalan tersebut tidak otomatis menjadikan auditor pihak yang bersalah.
Masyarakat juga perlu memahami bahwa opini audit bukan sertifikat yang menjamin perusahaan tidak akan bangkrut. Opini tersebut merupakan kesimpulan profesional mengenai laporan keuangan dalam lingkup pemeriksaan yang dilakukan.
Pada akhirnya, pertanggungjawaban harus ditentukan berdasarkan bukti, bukan sekadar siapa yang paling mudah disorot setelah masalah terjadi. Perusahaan yang gagal memang membutuhkan evaluasi, tetapi evaluasi yang adil harus mampu membedakan antara kesalahan pengelolaan, kecurangan, dan kelalaian audit.
Sebab, audit yang baik bukanlah audit yang menjamin perusahaan tidak pernah gagal, melainkan audit yang dilakukan secara independen, cermat, dan bertanggung jawab. Dan ketika kegagalan benar-benar terjadi, yang kita butuhkan bukan sekadar pihak untuk disalahkan, melainkan keberanian untuk menemukan siapa yang sesungguhnya bertanggung jawab.