
Fraud Triangle: Mengapa Seseorang Bisa Melakukan Kecurangan?
Saya adalah mahasiswa aktif D4 Akuntansi Perpajakan yang berkuliah di Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Maria Angie Sianturi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Kecurangan sering kali dianggap sebagai tindakan yang hanya dilakukan oleh orang yang tidak jujur. Ketika seseorang ketahuan memanipulasi laporan keuangan, menyalahgunakan uang perusahaan, atau membuat transaksi fiktif, kita mungkin langsung bertanya, mengapa orang tersebut berani melakukannya?
Namun, jika diperhatikan lebih jauh, kecurangan tidak selalu muncul secara tiba-tiba. Ada kalanya tindakan tersebut berawal dari tekanan yang terus menumpuk, kesempatan yang terbuka, hingga munculnya alasan untuk membenarkan perbuatan sendiri. Di sinilah konsep Fraud Triangle menjadi menarik untuk dipahami, terutama dalam dunia kerja dan pemeriksaan keuangan.
Menurut saya, memahami penyebab kecurangan sama pentingnya dengan mengetahui cara mendeteksinya. Sebab, jika perusahaan hanya berfokus mencari pelaku setelah kerugian terjadi, ada kemungkinan faktor yang memungkinkan kecurangan tersebut justru tetap dibiarkan.
Kecurangan Tidak Selalu Berawal dari Niat yang Terlihat Buruk
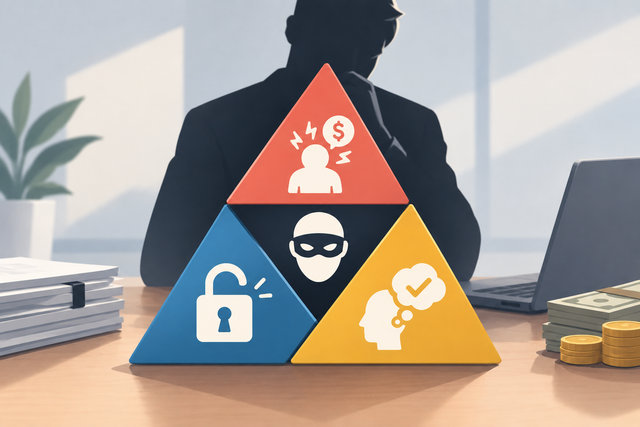
Dalam dunia akuntansi dan auditing, Fraud Triangle merupakan konsep yang diperkenalkan oleh Donald R. Cressey untuk menjelaskan tiga kondisi yang dapat mendorong seseorang melakukan kecurangan, yaitu tekanan (pressure), kesempatan (opportunity), dan rasionalisasi (rationalization).
Ketiga faktor ini membantu menjelaskan mengapa seseorang bisa melakukan tindakan yang sebenarnya ia ketahui sebagai sesuatu yang salah. Akan tetapi, keberadaan ketiganya bukan berarti seseorang pasti akan melakukan kecurangan. Konsep ini lebih tepat digunakan untuk memahami risiko dan mengenali kondisi yang perlu diwaspadai.
Faktor pertama adalah tekanan. Tekanan bisa muncul dari berbagai situasi, seperti masalah keuangan pribadi, tuntutan pencapaian target, utang, atau keinginan mempertahankan gaya hidup. Dalam perusahaan, tekanan juga dapat datang dari atasan yang menuntut hasil tertentu tanpa mempertimbangkan apakah target tersebut realistis.
Bayangkan seorang karyawan yang terus diminta mencapai target penjualan, sementara kondisi pasar sedang menurun. Jika pencapaiannya tidak memenuhi target, ia khawatir kehilangan bonus atau bahkan pekerjaannya. Dalam situasi seperti ini, ia mungkin mulai mempertimbangkan untuk mengubah angka penjualan agar hasil pekerjaannya terlihat lebih baik.
Tekanan memang tidak membenarkan kecurangan. Banyak orang menghadapi masalah serupa tanpa melakukan pelanggaran. Namun, tekanan yang tidak dikelola dengan baik dapat menjadi salah satu faktor risiko yang perlu diperhatikan.
Kesempatan Kecil Bisa Membuka Jalan bagi Kecurangan
Faktor kedua adalah kesempatan. Seseorang mungkin menghadapi tekanan, tetapi belum tentu melakukan kecurangan apabila sistem pengendalian perusahaan berjalan dengan baik dan tindakan tersebut sulit dilakukan tanpa terdeteksi.
Sebaliknya, kesempatan dapat muncul ketika pemeriksaan dokumen hanya dilakukan sebagai formalitas, akses sistem tidak dibatasi dengan baik, atau satu orang memiliki kewenangan untuk membuat sekaligus menyetujui transaksi.
Misalnya, seorang karyawan bertugas mencatat pembayaran sekaligus memeriksa transaksi yang dibuatnya sendiri. Jika tidak ada pemeriksaan dari pihak lain, kesalahan atau penyalahgunaan dana bisa lebih mudah dilakukan dan disembunyikan.
Hal ini menunjukkan bahwa kecurangan bukan hanya persoalan karakter individu, tetapi juga berkaitan dengan sistem yang ada di sekitarnya. Perusahaan yang terlalu bergantung pada kepercayaan kepada satu orang tanpa pengawasan yang memadai dapat menciptakan celah bagi penyalahgunaan wewenang.
Karena itu, pengendalian internal bukan sekadar prosedur administratif. Pemisahan tugas, persetujuan transaksi, pemeriksaan dokumen, dan pembatasan akses merupakan langkah yang dapat membantu memperkecil kesempatan melakukan kecurangan.
Ketika Seseorang Mulai Membenarkan Kesalahannya Sendiri
Faktor ketiga adalah rasionalisasi. Menurut saya, bagian ini justru menarik karena berkaitan dengan cara seseorang memandang tindakannya sendiri.
Seseorang yang melakukan kecurangan belum tentu langsung menganggap dirinya sebagai pelaku kejahatan. Ia bisa saja berkata dalam hati bahwa uang yang diambil hanya akan dipinjam sementara, bahwa dirinya bekerja terlalu keras untuk mendapatkan imbalan yang pantas, atau bahwa semua orang di tempat kerjanya melakukan hal serupa.
Alasan-alasan tersebut dapat membuat tindakan yang salah terasa seolah-olah dapat diterima. Padahal, menganggap suatu tindakan wajar tidak mengubah kenyataan bahwa tindakan tersebut dapat merugikan orang lain dan melanggar aturan.
Rasionalisasi juga dapat berkembang secara bertahap. Seseorang mungkin memulai dengan pelanggaran kecil, kemudian mengulanginya karena merasa tidak ada konsekuensi. Ketika tindakan tersebut terus berlanjut, batas antara sesuatu yang benar dan salah bisa semakin kabur dalam pikirannya.
Di sinilah pentingnya membangun budaya kerja yang menjunjung integritas. Perusahaan tidak cukup hanya memiliki aturan tertulis, tetapi juga perlu memastikan bahwa aturan tersebut diterapkan secara konsisten oleh seluruh karyawan, termasuk mereka yang memiliki jabatan tinggi.
Apakah Kecurangan Bisa Dicegah Sebelum Terjadi?
Jika tekanan, kesempatan, dan rasionalisasi dapat membantu menjelaskan risiko kecurangan, maka upaya pencegahannya juga perlu dilakukan dari berbagai sisi.
Perusahaan perlu menciptakan target kerja yang realistis, menyediakan saluran pelaporan yang aman, serta menerapkan pengendalian internal yang memadai. Selain itu, penegakan aturan harus dilakukan secara konsisten tanpa membedakan jabatan atau kedekatan seseorang dengan pihak manajemen.
Dalam konteks auditing, auditor berperan menilai risiko salah saji material akibat kecurangan, mengumpulkan bukti yang cukup, dan menjalankan prosedur pemeriksaan sesuai standar profesional. Sikap skeptis juga diperlukan agar auditor tidak langsung menerima penjelasan tanpa mempertimbangkan bukti pendukung.
Meski demikian, pencegahan kecurangan bukan hanya tanggung jawab auditor. Manajemen bertanggung jawab atas penyusunan laporan keuangan dan pengendalian internal perusahaan, sedangkan setiap karyawan memiliki tanggung jawab untuk menjalankan pekerjaannya secara jujur.
Menurut saya, perusahaan yang hanya mengandalkan audit untuk menemukan kecurangan sudah terlambat memahami persoalannya. Audit memang penting, tetapi budaya integritas dan sistem pengawasan yang baik perlu dibangun sebelum kecurangan terjadi.
Memahami Bukan Berarti Membenarkan
Pada akhirnya, Fraud Triangle mengingatkan kita bahwa kecurangan tidak cukup dipahami hanya dengan melihat siapa pelakunya. Kita juga perlu memperhatikan tekanan yang dihadapi, kesempatan yang tersedia, dan alasan yang digunakan untuk membenarkan tindakan tersebut.
Namun, memahami faktor-faktor itu bukan berarti menghapus tanggung jawab individu. Kesulitan keuangan, tuntutan pekerjaan, atau lemahnya pengawasan tidak dapat dijadikan pembenaran untuk merugikan pihak lain.
Justru dengan memahami bagaimana kecurangan dapat terjadi, perusahaan memiliki kesempatan untuk memperbaiki sistemnya, sementara setiap individu dapat lebih waspada terhadap keputusan yang diambil ketika berada dalam tekanan.
Kecurangan mungkin dimulai dari keputusan seseorang, tetapi kesempatan untuk mencegahnya juga dipengaruhi oleh lingkungan tempat keputusan itu dibuat. Karena itu, mencegah kecurangan seharusnya tidak berhenti pada mencari siapa yang bersalah, melainkan juga memperbaiki kondisi yang memungkinkan pelanggaran terjadi.
Referensi
Cressey, D. R. (1953). Other People's Money: A Study in the Social Psychology of Embezzlement. The Free Press.
Association of Certified Fraud Examiners. (2024). Occupational Fraud 2024: A Report to the Nations. Situs resmi ACFE.
International Auditing and Assurance Standards Board. International Standard on Auditing 240: The Auditor's Responsibilities Relating to Fraud in an Audit of Financial Statements. Situs resmi IAASB