
Memperkuat Akar Ekonomi : Strategi Pembiayaan Syariah bagi UMKM Kontemporer
Mahasiswi universitas pamulang, FAI, Ekonomi syari'ah
·waktu baca 3 menit


Tulisan dari Marsya Kaila Putri tidak mewakili pandangan dari redaksi kumparan
 Perbesar
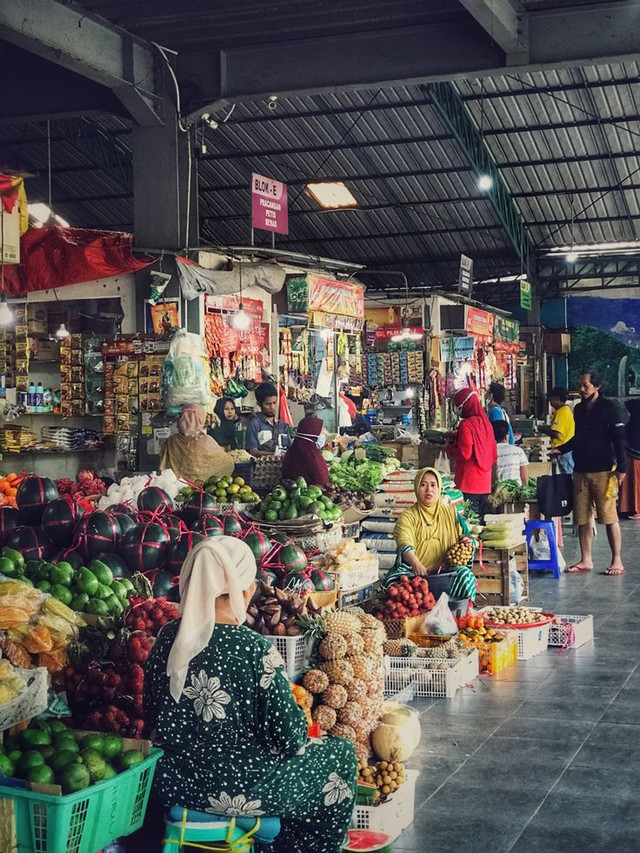
Usaha Mikro, Kecil, dan Menengah (UMKM) sering kali disebut sebagai tulang punggung ekonomi Indonesia. Sepanjang sejarah krisis ekonomi yang pernah menerpa negeri ini, UMKM terbukti menjadi sektor yang paling tangguh bertahan sekaligus menyerap mayoritas tenaga kerja. Namun, di balik ketangguhan tersebut, ada satu persoalan klasik yang sampai hari ini masih sering menjadi ganjalan utama bagi para pelaku usaha: akses terhadap pembiayaan yang adil dan berkelanjutan.
Di sinilah peran perbankan syariah menjadi sangat krusial. Bukan sekadar hadir sebagai alternatif dari bank konvensional, perbankan syariah menawarkan pendekatan yang berbeda secara mendasar dalam memandang hubungan antara penyedia modal dan pelaku usaha.
Mengapa Pembiayaan Syariah Cocok untuk UMKM?
Selama ini, banyak pelaku UMKM yang ragu mendatangi lembaga keuangan formal karena bayang-bayang beban bunga berlipat atau sistem denda yang makin membebankan ketika bisnis sedang lesu. Pembiayaan syariah hadir menjawab kekhawatiran tersebut melalui prinsip dasar yang berkeadilan: kemitraan dan bagi hasil.
Dalam kerangka ekonomi syariah, hubungan antara bank dan nasabah UMKM bukanlah sekadar hubungan kreditur dan debitur, melainkan hubungan kemitraan. Akad-akad seperti Mudharabah (bagi hasil) dan Musyarakah (syirkah/kerjasama modal) menempatkan bank dan pelaku usaha dalam satu perahu. Ketika bisnis untung, keuntungan dibagi sesuai nisbah yang disepakati bersama di awal. Sebaliknya, jika usaha mengalami risiko kerugian yang bukan disebabkan oleh kelalaian pengelola, risiko tersebut ditanggung bersama secara proporsional.
Prinsip ini menciptakan ekosistem bisnis yang jauh lebih sehat. Pelaku usaha tidak merasa "dikejar-kejar" oleh beban bunga yang tetap di tengah ketidakpastian pasar, sehingga mereka bisa lebih fokus mengembangkan inovasi produk dan operasional usahanya.
Tantangan Kontemporer dan Strategi Akselerasi
Tentu saja, penerapan pembiayaan syariah untuk UMKM saat ini tidak lepas dari tantangan. Di era kontemporer ini, dinamika bisnis bergerak sangat cepat. Pelaku UMKM tidak hanya butuh skema pembiayaan yang adil, tetapi juga proses yang cepat, transparan, dan tidak rumit.
Untuk menjawab kebutuhan UMKM masa kini, ada beberapa langkah strategis yang perlu terus didorong:
Pemanfaatan Teknologi dan Literasi Digital
Integrasi teknologi digital dalam proses pengajuan hingga penyaluran pembiayaan syariah mutlak diperlukan. Digitalisasi memudahkan pengusaha kecil yang mungkin belum memiliki catatan keuangan sekompleks korporasi besar untuk tetap bisa mengakses permodalan (bankable).
Pendampingan Usaha (Bukan Sekadar Kucuran Dana)
Bank syariah idealnya tidak hanya berperan memberi modal lalu selesai. Pendampingan manajemen keuangan, pelatihan sertifikasi halal, hingga pembukaan akses pasar (literasi bisnis) adalah bentuk akselerasi riil agar UMKM bisa naik kelas secara berkelanjutan.
Edukasi Kemudahan Akad Syariah
Masih ada anggapan di sebagian masyarakat bahwa transaksi syariah itu rumit karena istilah-istilah bahasa Arab. Membumikan bahasa akad menjadi istilah yang mudah dipahami publik adalah kunci agar UMKM tidak sungkan memanfaatkan produk-produk keuangan syariah.
Penutup
Memperkuat UMKM sama artinya dengan memperkuat akar perekonomian nasional kita sendiri. Ketika pelaku usaha mikro dan kecil diberi ruang tumbuh lewat skema pembiayaan yang adil, ramah, dan berorientasi pada kemitraan, maka dampak positifnya akan dirasakan langsung oleh masyarakat luas—mulai dari pembukaan lapangan kerja hingga pemerataan kesejahteraan.
Perbankan syariah punya potensi besar untuk memimpin arus perubahan ini. Dengan terus berinovasi dan mendekatkan diri pada kebutuhan UMKM kontemporer, pembiayaan syariah bukan lagi sekadar pilihan kompromi, melainkan fondasi utama menuju perekonomian nasional yang lebih berkeadilan dan berketahanan tinggi.