
Bank Syariah: Antara Stigma Kaku dan Malas Inovasi
Mahasiswa Perbankan Syariah UIN Syarif Hidayatullah Jakarta yang tertarik pada ekonomi digital dan keuangan syariah
·waktu baca 4 menit


Tulisan dari Muhammad Wildan Maulana tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dunia keuangan kita sudah berpindah sepenuhnya ke dalam genggaman. Hanya dengan sentuhan jari, kita bisa membayar tagihan, mentransfer dana, hingga membuka rekening dalam hitungan menit tanpa harus antre di kantor cabang. Namun, di tengah arus digitalisasi yang kencang, data SNLIK 2025 memberikan tamparan keras bagi ekosistem keuangan syariah kita. Tingkat literasi baru menyentuh angka 43,42 persen, dengan inklusi yang masih "tertidur" di level 13,41 persen. Angka ini membuktikan satu hal krusial: teknologi melesat kencang, sementara perbankan syariah masih tertatih mengejar ketertinggalan dalam hal adaptasi pasar.
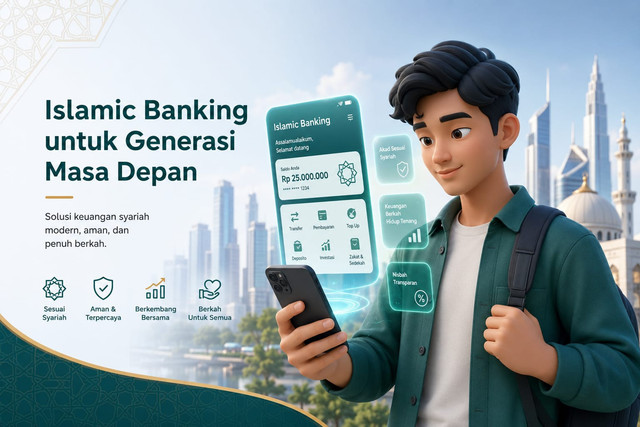
Generasi Z saat ini adalah konsumen utama di era digital. Mereka tumbuh besar dengan algoritma, video pendek, dan kecepatan informasi yang konstan. Ironisnya, perbankan syariah masih sering terjebak pada narasi edukasi yang formal, kaku, dan membosankan. Kita terlalu sibuk menjelaskan "apa itu bank syariah" melalui seminar-seminar eksklusif yang hanya dihadiri segelintir orang, sementara dunia luar sudah beralih ke konten edukasi yang snackable, visual, dan relevan dengan gaya hidup sehari-hari. Edukasi konvensional bukan lagi senjata yang ampuh untuk menarik minat generasi yang terbiasa dengan kecepatan dan kemudahan akses.
Banyak pihak menganggap bank syariah tertinggal karena fiturnya dianggap tidak selengkap bank konvensional. Padahal, jika kita jujur melihat realita di lapangan, fitur perbankan syariah saat ini sudah sangat mumpuni. Pembukaan rekening daring, mobile banking yang canggih, hingga QRIS pun sudah tersedia. Namun, masalah utamanya bukan pada ketiadaan fitur, melainkan pada "buta informasi". Banyak nasabah tidak mengetahui bahwa bank syariah saat ini memiliki kemudahan yang setara dengan bank konvensional karena pihak bank gagal membangun branding yang dekat dengan gaya hidup digital anak muda.
Di sinilah peran akademisi dan mahasiswa ekonomi syariah, khususnya di lingkungan kampus seperti UIN Syarif Hidayatullah Jakarta, menjadi sangat krusial. Mahasiswa tidak boleh lagi hanya menjadi penonton pasif di balik teori-teori di kelas. Kita harus menjadi agen perubahan yang mampu menerjemahkan kompleksitas produk syariah ke dalam bahasa yang mudah dicerna oleh masyarakat awam. Melalui berbagai inisiatif literasi digital dan keterlibatan aktif dalam ruang diskusi publik, kita bisa menjadi jembatan informasi yang valid sekaligus membantu membumikan ekonomi syariah di tengah masyarakat yang religius namun pragmatis.
Perbankan syariah seringkali gagal hadir pada momen-momen krusial kehidupan seseorang, seperti saat mereka baru saja meniti karier, memerlukan cicilan rumah pertama, atau sekadar melakukan transaksi belanja daring. Kita terlalu fokus pada narasi "prinsip" tanpa menawarkan "pengalaman" yang memuaskan dan efisien. Di era sekarang, kualitas produk hanyalah syarat minimal; user experience dan kemasan komunikasi adalah segalanya. Jika perbankan syariah ingin memenangkan hati generasi muda, mereka harus segera berhenti berperilaku seperti lembaga keuangan tradisional yang terlalu menjaga jarak dan kaku.
Sudah saatnya perbankan syariah keluar dari "menara gading" edukasi yang teoretis. Inovasi digital bukan sekadar penambahan fitur teknis, tetapi bagaimana menyampaikan nilai-nilai syariah melalui bahasa yang digunakan oleh anak muda hari ini. Kita tidak perlu memberikan ceramah panjang lebar soal dosa riba jika kita bisa menunjukkan dengan cara yang praktis bahwa menggunakan bank syariah itu jauh lebih simpel, cepat, dan modern.
Perkembangan teknologi harus dipandang sebagai katalis, bukan musuh. Jika perbankan syariah mampu memanfaatkannya sebagai alat untuk menjemput bola, peluang untuk tumbuh sangatlah besar. Kuncinya bukan pada seberapa canggih core banking yang kita miliki, melainkan pada seberapa efektif kita berkomunikasi dengan audiens yang sudah sepenuhnya berpindah ke dunia digital. Masa depan keuangan syariah tidak ditentukan oleh seberapa besar total aset yang dikumpulkan, tetapi oleh seberapa relevan ia hadir di setiap sentuhan jari nasabah.
Pada akhirnya, kita harus sadar bahwa edukasi tidak lagi bisa dilakukan dengan cara-cara lama. Perbankan syariah perlu lebih berani dalam melakukan eksperimen konten, berkolaborasi dengan influencer keuangan yang kredibel, serta menciptakan kampanye yang menyentuh sisi emosional generasi muda. Jika bank syariah bisa membuktikan bahwa nilai-nilai syariah sejalan dengan kemudahan digital yang mereka butuhkan, maka transisi nasabah ke arah perbankan syariah akan terjadi secara organik. Ini adalah tantangan sekaligus peluang emas bagi perbankan syariah untuk membuktikan bahwa mereka bukan sekadar alternatif, melainkan pilihan utama di era modern ini.