
Fintech Syariah: Akses Keuangan Makin Mudah, tapi Apakah Sudah Menjangkau Semua?
Mahasiswa Ekonomi Syariah Universitas Pamulang
·waktu baca 4 menit


Tulisan dari Moza Putri Ramadhani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
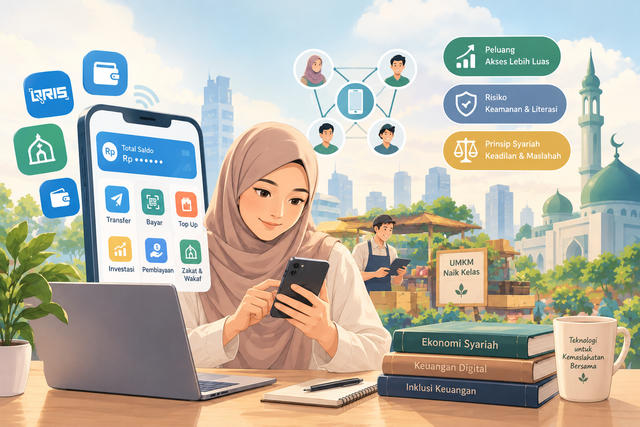
Pernahkah kamu membayar menggunakan QRIS, mengirim uang lewat mobile banking, atau menggunakan dompet digital untuk kebutuhan sehari-hari? Aktivitas tersebut menunjukkan bahwa teknologi telah mengubah cara masyarakat mengakses layanan keuangan. Kini, masyarakat tidak selalu harus datang ke kantor bank untuk melakukan transaksi. Berbagai layanan keuangan bisa diakses melalui telepon genggam, mulai dari pembayaran hingga pengajuan pembiayaan usaha. Perkembangan ini dikenal sebagai financial technology atau fintech. Bagi Indonesia, fintech bukan sekadar inovasi teknologi. Lebih dari itu, fintech memiliki peluang untuk memperluas akses keuangan bagi masyarakat yang selama ini kesulitan memperoleh layanan keuangan formal, termasuk pelaku usaha mikro, kecil, dan menengah (UMKM). Namun, ada satu pertanyaan yang perlu kita renungkan: apakah kemudahan teknologi sudah benar-benar membuat layanan keuangan syariah lebih mudah dijangkau masyarakat? Mengenal Keuangan Syariah Tidak Berarti Sudah Menggunakannya Indonesia memiliki potensi besar dalam pengembangan keuangan syariah. Akan tetapi, potensi tersebut belum sepenuhnya tercermin dalam penggunaan layanannya. Berdasarkan data Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang dibahas dalam kajian ini, indeks literasi keuangan syariah mencapai 43,42%, sedangkan indeks inklusinya baru 13,41%. Angka tersebut menunjukkan adanya kesenjangan antara pengetahuan masyarakat mengenai keuangan syariah dan penggunaan layanan keuangan syariah dalam praktiknya. Menurut saya, kesenjangan ini perlu menjadi perhatian bersama. Masyarakat mungkin sudah mengenal bank syariah, pembiayaan syariah, atau investasi syariah, tetapi belum tentu memiliki akses yang mudah untuk menggunakannya. Di sinilah fintech dapat mengambil peran. Melalui layanan digital, masyarakat berpeluang memperoleh akses keuangan tanpa harus selalu bergantung pada keberadaan kantor fisik. Teknologi juga dapat membuka alternatif pembiayaan bagi UMKM yang membutuhkan modal untuk mengembangkan usaha. Dengan demikian, fintech syariah seharusnya tidak hanya berfokus pada kecanggihan aplikasi, tetapi juga pada kemampuannya menjawab kebutuhan masyarakat. Kemudahan Digital Tidak Selalu Berarti Aman Meski menawarkan banyak peluang, perkembangan fintech juga memiliki risiko. Penipuan digital, kebocoran data pribadi, rendahnya literasi keuangan, serta lemahnya pengawasan dapat merugikan pengguna. Masyarakat yang belum memahami produk keuangan digital berisiko mengambil keputusan tanpa mengetahui biaya, ketentuan, dan konsekuensi transaksi yang dilakukan. Artinya, akses yang semakin mudah belum tentu membuat masyarakat lebih sejahtera apabila tidak disertai pemahaman yang memadai. Dalam fintech syariah, tantangannya menjadi lebih luas. Layanan yang tersedia tidak hanya perlu mudah digunakan, tetapi juga harus memperhatikan prinsip syariah. Transaksi perlu menghindari riba, gharar atau ketidakjelasan yang dilarang, serta maysir atau perjudian. Selain itu, transparansi dan perlindungan konsumen harus menjadi perhatian. Menurut saya, label syariah saja tidak cukup untuk membangun kepercayaan masyarakat. Penyelenggara juga harus menunjukkan bahwa layanan yang diberikan benar-benar memperhatikan hak pengguna, kejelasan biaya, keamanan data, dan manfaat bagi masyarakat. Fintech Syariah Harus Memberikan Manfaat Nyata Pengembangan fintech syariah sebaiknya tidak hanya diukur dari jumlah pengguna, besarnya transaksi, atau banyaknya aplikasi yang tersedia. Ukuran keberhasilannya juga perlu dilihat dari manfaat yang dirasakan masyarakat. Misalnya, apakah pelaku UMKM lebih mudah memperoleh pembiayaan? Apakah masyarakat di daerah yang jauh dari kantor lembaga keuangan dapat mengakses layanan dengan lebih baik? Apakah pembayaran zakat dan pengelolaan wakaf menjadi lebih transparan? Pertanyaan-pertanyaan tersebut penting karena tujuan keuangan syariah bukan sekadar menghadirkan layanan yang sesuai dengan akad, tetapi juga mewujudkan keadilan, amanah, dan kemaslahatan. Konsep maqashid al-shariah, khususnya hifz al-mal atau perlindungan harta, dapat menjadi salah satu landasan untuk menilai manfaat tersebut. Layanan keuangan semestinya membantu masyarakat mengelola dan mengembangkan hartanya, bukan justru membuat mereka rentan terhadap penipuan atau kerugian. Karena itu, pengembangan fintech syariah perlu disertai edukasi keuangan, perlindungan data, pengawasan yang memadai, dan tata kelola syariah yang kuat. Masyarakat juga perlu dibekali kemampuan untuk membedakan layanan yang legal dan terpercaya dari layanan yang berisiko. Pada akhirnya, teknologi memberikan peluang besar bagi pengembangan keuangan syariah di Indonesia. Namun, teknologi bukanlah tujuan akhir. Teknologi hanyalah sarana untuk membantu masyarakat mendapatkan layanan keuangan yang lebih mudah, aman, dan sesuai kebutuhan. Fintech syariah akan benar-benar bermakna ketika kemudahan digital tidak hanya dinikmati oleh mereka yang sudah terjangkau layanan keuangan, tetapi juga membuka kesempatan bagi masyarakat yang selama ini belum terlayani.