
Manajemen Dana Bank: Tantangan Mengelola Dana Jangka Pendek dan Kredit Jangka Panjang
saya adalah seorang mahasiswa semester 7 manajemen keuangan di universitas pamulang
·waktu baca 7 menit


Tulisan dari Muhamad Rendi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
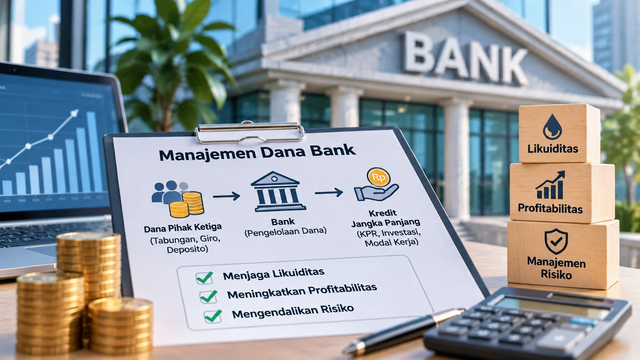
Manajemen dana bank merupakan salah satu aspek penting dalam menjaga stabilitas dan keberlangsungan industri perbankan. Bank memiliki tugas utama menghimpun dana dari masyarakat dan menyalurkannya kembali dalam bentuk kredit atau pembiayaan. Namun, proses tersebut tidak selalu mudah karena bank harus mengelola dana yang dapat ditarik dalam jangka pendek, sementara sebagian dana disalurkan untuk kredit dengan jangka waktu yang lebih panjang. pengelolaan keuangan yang tepat membantu bank mengantisipasi perubahan suku bunga dan menjaga stabilitas pendapatan. perubahan suku bunga juga dapat memengaruhi kondisi ekonomi dan keputusan bank dalam mengelola sumber pendanaannya.
Permasalahan ini menjadi tantangan tersendiri bagi dunia perbankan. Bank harus mampu menjaga ketersediaan dana untuk memenuhi kebutuhan nasabah sekaligus memastikan dana yang dimiliki dapat menghasilkan keuntungan. dalam industri perbankan, pengelolaan likuiditas menjadi faktor penting untuk menjaga kepercayaan nasabah dan memastikan kegiatan operasional berjalan dengan baik.
Salah satu persoalan yang menarik untuk dibahas adalah ketidaksesuaian jangka waktu antara dana yang dihimpun dan kredit yang diberikan. Kondisi tersebut dikenal dengan istilah maturity mismatch dan menjadi bagian penting dalam pengelolaan risiko perbankan.
Mengenal Sumber Dana dalam Kegiatan Perbankan
Dalam menjalankan kegiatan operasionalnya, bank membutuhkan sumber dana yang cukup untuk mendukung aktivitas bisnis. Secara umum, sumber dana bank dapat dibedakan menjadi tiga jenis.
1. Dana Pihak Pertama
Dana pihak pertama merupakan dana yang berasal dari pemilik bank, seperti modal disetor, cadangan, dan laba ditahan. Dana ini berfungsi sebagai modal utama dalam menjalankan kegiatan operasional serta menjadi penyangga ketika bank mengalami kerugian.
2. Dana Pihak Kedua
Dana pihak kedua merupakan dana yang diperoleh dari lembaga atau pihak lain melalui mekanisme pendanaan tertentu, seperti pinjaman antarbank dan sumber pendanaan lainnya.
3. Dana Pihak Ketiga
Dana pihak ketiga atau DPK merupakan dana yang dihimpun bank dari masyarakat melalui beberapa produk, seperti tabungan, giro, dan deposito.
DPK menjadi salah satu sumber pendanaan penting bagi bank. Oleh karena itu, bank perlu menjaga kepercayaan masyarakat agar nasabah tetap bersedia menyimpan dananya.
Tantangan Manajemen Dana Bank dalam Menghadapi Maturity Mismatch
Salah satu tantangan terbesar dalam manajemen dana bank adalah perbedaan jangka waktu antara kewajiban dan aset yang dimiliki.
Sebagai contoh, seorang nasabah menyimpan uang dalam bentuk deposito dengan jangka waktu tiga bulan. Sementara itu, bank menggunakan sebagian dana tersebut untuk menyalurkan Kredit Pemilikan Rumah (KPR) dengan jangka waktu 15 hingga 20 tahun.
Dari contoh tersebut terlihat bahwa bank memiliki kewajiban mengembalikan dana nasabah dalam waktu relatif singkat, sedangkan dana yang disalurkan melalui kredit baru dapat kembali secara bertahap dalam jangka panjang.
Kondisi ini disebut maturity mismatch.
Permasalahan dapat muncul ketika banyak nasabah menarik dananya dalam waktu bersamaan. Bank harus menyediakan dana tunai yang cukup, meskipun sebagian asetnya masih berbentuk kredit yang belum jatuh tempo.
Inilah alasan mengapa bank tidak boleh hanya berfokus pada peningkatan penyaluran kredit. Ketersediaan dana untuk memenuhi kewajiban kepada nasabah juga harus menjadi prioritas.
Mengapa Likuiditas Menjadi Faktor Penting bagi Bank?
Likuiditas merupakan kemampuan bank dalam memenuhi kewajiban keuangan ketika jatuh tempo.
Dalam kegiatan perbankan, likuiditas memiliki hubungan erat dengan kepercayaan masyarakat. Nasabah tentu mengharapkan bank mampu menyediakan dana ketika mereka melakukan penarikan sesuai ketentuan yang berlaku.
Apabila bank tidak mampu mengelola likuiditas dengan baik, kegiatan operasional dapat terganggu.
Ada beberapa faktor yang dapat memengaruhi kondisi likuiditas bank, antara lain:
Penarikan dana nasabah dalam jumlah besar.
Penyaluran kredit yang terlalu agresif.
Ketidaksesuaian jangka waktu aset dan kewajiban.
Perubahan kondisi ekonomi dan suku bunga.
Terbatasnya akses terhadap sumber pendanaan alternatif.
Oleh sebab itu, pengelolaan likuiditas harus dilakukan secara terencana dan diawasi secara berkala.
Strategi Manajemen Dana Bank melalui Asset Liability Management
Salah satu strategi yang digunakan dalam pengelolaan keuangan perbankan adalah Asset Liability Management (ALM).
ALM merupakan pendekatan untuk mengelola aset dan kewajiban bank secara terpadu agar tercipta keseimbangan antara likuiditas, profitabilitas, dan risiko keuangan.
Dalam penerapannya, terdapat beberapa strategi penting.
1. Mengatur Struktur Jatuh Tempo Dana
Bank perlu memperhatikan kesesuaian jangka waktu antara dana yang dihimpun dan kredit yang disalurkan. Tujuannya untuk mengurangi potensi kesenjangan arus kas.
2. Melakukan Diversifikasi Sumber Pendanaan
Bank sebaiknya tidak hanya bergantung pada satu jenis sumber dana. Diversifikasi dapat membantu mengurangi ketergantungan terhadap kelompok nasabah atau produk simpanan tertentu.
3. Mengawasi Arus Kas Secara Berkala
Pengawasan arus kas membantu bank mengetahui jumlah dana yang masuk dan keluar, sehingga kebutuhan likuiditas dapat diperkirakan lebih awal.
4. Melakukan Stress Testing
Stress testing merupakan pengujian terhadap kemampuan bank menghadapi kondisi keuangan yang tidak normal, seperti penarikan dana dalam jumlah besar atau perubahan suku bunga secara signifikan.
5. Menyiapkan Dana Cadangan Likuiditas
Bank perlu memiliki aset likuid yang memadai untuk menghadapi kebutuhan pembayaran dan kewajiban yang mungkin muncul secara mendadak.
Dalam praktiknya, keputusan terkait pengelolaan aset dan kewajiban juga dapat dibahas melalui Asset Liability Committee (ALCO), yaitu komite yang membantu manajemen menentukan kebijakan pendanaan, likuiditas, dan risiko suku bunga.
Pengaruh Perubahan Suku Bunga terhadap Profitabilitas Bank
Selain risiko likuiditas, perubahan suku bunga juga menjadi tantangan dalam pengelolaan dana bank.
Ketika suku bunga meningkat, bank dapat menghadapi kenaikan biaya penghimpunan dana karena harus menyesuaikan bunga simpanan untuk mempertahankan nasabah.
Namun, pendapatan bunga dari kredit belum tentu mengalami perubahan pada waktu yang sama.
Sebagai contoh, apabila bank memiliki banyak kredit dengan suku bunga tetap, kenaikan biaya dana dapat mengurangi selisih antara pendapatan bunga kredit dan biaya bunga simpanan.
Selisih tersebut berkaitan dengan Net Interest Margin (NIM), yaitu salah satu indikator yang digunakan untuk mengukur kemampuan bank menghasilkan pendapatan bunga bersih dari aset produktifnya.
Oleh karena itu, bank harus memperhatikan perubahan suku bunga agar profitabilitas tetap terjaga tanpa mengabaikan risiko keuangan.
Peran Teknologi Digital dalam Pengelolaan Dana Bank
Perkembangan teknologi digital memberikan perubahan besar terhadap kegiatan operasional perbankan.
Saat ini, bank dapat memanfaatkan sistem informasi untuk memantau transaksi nasabah, menganalisis arus kas, dan memperkirakan kebutuhan likuiditas.
Teknologi juga membantu manajemen memperoleh informasi keuangan secara lebih cepat sehingga keputusan dapat dilakukan berdasarkan data yang tersedia.
Namun, penggunaan teknologi tetap harus diimbangi dengan keamanan sistem, perlindungan data nasabah, dan pengawasan risiko operasional.
Dengan demikian, digitalisasi bukan hanya bertujuan meningkatkan pelayanan, tetapi juga membantu meningkatkan efektivitas manajemen dana bank.
Dampak Pengelolaan Dana Bank terhadap Perekonomian
Pengelolaan dana bank tidak hanya memberikan manfaat bagi perusahaan perbankan, tetapi juga berpengaruh terhadap kegiatan ekonomi masyarakat.
Dana yang dihimpun dari masyarakat dapat disalurkan kembali kepada individu maupun pelaku usaha yang membutuhkan pembiayaan.
Sebagai contoh, pelaku UMKM dapat memperoleh kredit modal kerja untuk membeli bahan baku, meningkatkan kapasitas produksi, dan mengembangkan usahanya.
Apabila penyaluran kredit dilakukan secara tepat dan disertai pengelolaan risiko yang baik, bank dapat membantu mendorong aktivitas ekonomi serta membuka peluang lapangan pekerjaan.
Sebaliknya, pengelolaan dana yang kurang baik dapat menghambat penyaluran kredit dan mengganggu kepercayaan masyarakat terhadap lembaga perbankan.
Kesimpulan
Manajemen dana bank memiliki peran penting dalam menjaga keseimbangan antara penghimpunan dana, penyaluran kredit, likuiditas, dan profitabilitas. Salah satu tantangan yang harus diperhatikan adalah maturity mismatch, yaitu ketidaksesuaian jangka waktu antara dana yang dihimpun dan kredit yang disalurkan.
Melalui penerapan Asset Liability Management, diversifikasi pendanaan, pengawasan arus kas, dan pengujian ketahanan likuiditas, bank dapat mengantisipasi berbagai risiko yang mungkin terjadi.
Menurut pandangan penulis, keberhasilan sebuah bank tidak seharusnya hanya diukur berdasarkan besarnya keuntungan atau jumlah kredit yang disalurkan. Kemampuan menjaga keamanan dana masyarakat, memenuhi kewajiban, dan mengelola risiko juga merupakan indikator penting dalam menilai kesehatan perbankan.
Pada akhirnya, pengelolaan dana yang profesional dan berlandaskan prinsip kehati-hatian menjadi fondasi utama dalam membangun industri perbankan yang sehat, stabil, dan dipercaya masyarakat.