
Selat Hormuz di Ujung Tanduk: Ketika Geopolitik Mengguncang Perekonomian Dunia


Tulisan dari MUHAMMAD ALFIANSYAH tidak mewakili pandangan dari redaksi kumparan
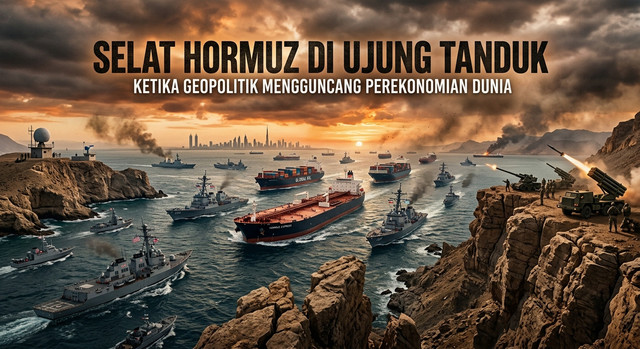
Dinamika perekonomian global tidak pernah terlepas dari faktor risiko geopolitik. Salah satu titik nadir kerentanan geopolitik dunia terletak di Kawasan Timur Tengah, khususnya Selat Hormuz selat sempit yang menghubungkan Teluk Persia dengan Teluk Oman dan Laut Arab. Lebih dari 20 juta barel minyak mentah dan produk olahan melintas di selat ini setiap harinya, menjadikannya arteri utama bagi pasokan energi global yang menghubungkan produsen utama seperti Arab Saudi, Irak, UEA, Kuwait, dan Iran dengan pasar konsumen utama di Asia dan Eropa.
Eskalasi konflik militer di kawasan ini bukan sekadar isu keamanan regional. Ia adalah ancaman sistemik terhadap stabilitas makroekonomi global. Gangguan pada jalur utama energi dunia ini berpotensi memicu lonjakan harga minyak mentah, memperpanjang tren inflasi tinggi, serta menekan pertumbuhan ekonomi negara-negara berkembang. Sebagaimana dijelaskan dalam kebijakan moneter dan stabilitas keuangan, dampak dari gangguan pasokan energi tidak pernah berdiri sendiri ia merambat ke seluruh sendi perekonomian.
 Perbesar
Transmisi Kejutan Pasokan Minyak terhadap Harga Komoditas Global
Ketika ancaman blokade militer terjadi di Selat Hormuz, pasar komoditas energi merespons secara cepat melalui kenaikan risk premium. Ketiadaan rute alternatif yang memadai karena kapasitas jaringan pipa darat di kawasan tersebut sangat terbatas membuat gangguan navigasi di Selat Hormuz berisiko mengurangi pasokan minyak dunia secara drastis dalam waktu singkat. Hal ini memicu lonjakan harga minyak mentah acuan Brent dan WTI secara signifikan.
Dalam skenario ringan, di mana gangguan bersifat sementara dengan estimasi gangguan pasokan 1–3 juta barel per hari, harga minyak diperkirakan bergerak di kisaran $85–$95 per barel. Dampaknya masih terbatas pada peningkatan inflasi energi dan kenaikan premi asuransi kapal. Namun, dalam skenario sedang navigasi terbatas dengan gangguan 5–8 juta barel per hari harga minyak dapat melonjak ke $100–$120 per barel. Inflasi global berpotensi meningkat 0,5%–1,0%, yang pada gilirannya memicu kenaikan suku bunga lanjutan oleh bank sentral.
Skenario terburuk adalah blokade total atau perang terbuka. Dengan gangguan pasokan melebihi 15 juta barel per hari, harga minyak bisa melampaui $140 per barel. Dunia menghadapi ancaman resesi global dan krisis stagflasi, terutama di negara-negara pengimpor minyak. Bagi pembaca yang ingin memahami lebih dalam tentang kebijakan fiskal dan moneter, topik ini menjadi bagian tak terpisahkan dari dinamika ekonomi global.
Risiko Stagflasi dan Pengetatan Kebijakan Moneter
Kenaikan harga minyak yang tajam menciptakan dilema bagi bank sentral di seluruh dunia. Di satu sisi, inflasi yang melonjak menuntut respons berupa pengetatan kebijakan moneter melalui kenaikan suku bunga. Di sisi lain, kenaikan suku bunga agresif berisiko memperlambat pertumbuhan ekonomi yang sudah rapuh. Kondisi inilah yang disebut stagflasi kombinasi berbahaya antara inflasi tinggi dan pertumbuhan ekonomi yang stagnan.
Negara-negara berkembang yang memiliki ruang fiskal terbatas berada di posisi paling rentan. Mereka tidak memiliki kemewahan untuk memberikan stimulus besar-besaran, sementara tekanan inflasi yang berasal dari luar (imported inflation) tidak bisa diatasi hanya dengan kebijakan domestik. Bank sentral harus menavigasi antara menjaga stabilitas nilai tukar, mengendalikan inflasi, dan mendukung pertumbuhan tiga tujuan yang sering kali saling bertentangan.
Dampak terhadap Negara Berkembang dan Indonesia
Bagi negara berkembang yang berstatus sebagai net-impor minyak, seperti Indonesia, kenaikan harga minyak dunia berdampak ganda atau yang sering disebut sebagai twin deficit risk. Pertama, tekanan fiskal terhadap Anggaran Pendapatan dan Belanja Negara (APBN). Beban subsidi dan kompensasi energi meningkat secara drastis untuk menjaga daya beli masyarakat. Hal ini berpotensi memperlebar defisit anggaran negara, terutama jika harga minyak bertahan tinggi dalam periode yang panjang.
Kedua, tekanan terhadap neraca perdagangan dan nilai tukar. Pembengkakan nilai impor migas menggerus surplus neraca perdagangan dan menekan cadangan devisa. Pada akhirnya, kondisi ini memicu depresiasi nilai tukar Rupiah terhadap Dolar AS. Pelemahan nilai tukar kemudian memperburuk inflasi domestik karena harga barang impor menjadi lebih mahal, menciptakan lingkaran setan yang sulit diputus.
Pemerintah dan Bank Indonesia dituntut untuk merespons secara cepat dan tepat. Kebijakan fiskal yang ekspansif untuk melindungi daya beli masyarakat harus diimbangi dengan kebijakan moneter yang menjaga stabilitas nilai tukar. Tanpa koordinasi yang baik, risiko stagflasi domestik menjadi semakin nyata.
Simpulan
Eskalasi konflik militer di Selat Hormuz bukan sekadar isu keamanan regional, melainkan sebuah ancaman sistemik terhadap stabilitas makroekonomi global. Gangguan pada jalur utama energi dunia ini berpotensi memicu lonjakan harga minyak mentah, memperpanjang tren inflasi tinggi, serta menekan pertumbuhan ekonomi negara-negara berkembang.
Bagi Indonesia, dampak yang paling terasa adalah tekanan ganda terhadap fiskal dan neraca perdagangan. Diperlukan kewaspadaan tinggi dan koordinasi kebijakan yang solid antara pemerintah dan bank sentral untuk memitigasi risiko yang ada. Dunia sedang menatap Selat Hormuz dengan cemas bukan hanya sebagai penonton, tetapi sebagai pihak yang akan merasakan getirnya gejolak jika konflik benar-benar meletus.
DAFTAR PUSTAKA
Bank Indonesia. (2023). Laporan perekonomian Indonesia: Menjaga stabilitas di tengah ketidakpastian global. Bank Indonesia.
Hamilton, J. D. (2013). Historical oil shocks. In R. E. Parker & R. M. Whaples (Eds.), Routledge handbook of major events in economic history (pp. 239–265). Routledge.
International Monetary Fund. (2024). World economic outlook: Navigating global geopolitical uncertainties. IMF Publication.
Kilian, L. (2009). Not all oil price shocks are alike: Disentangling demand and supply shocks in the crude oil market. American Economic Review, 99(3), 1053–1069.