
Bank Syariah dan Krisis Iklim: Sudahkah Pembiayaannya Berpihak pada Bumi?
Dosen Ekonomi Syariah UPN Veteran Jakarta
·waktu baca 6 menit


Tulisan dari Muhammad Farras Hanif tidak mewakili pandangan dari redaksi kumparan
 Perbesar
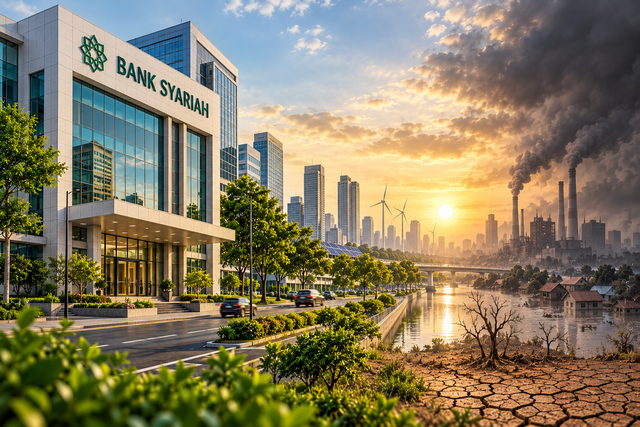
Perubahan iklim bukan lagi sekadar persoalan lingkungan yang jauh dari kehidupan sehari-hari. Banjir, kekeringan, cuaca ekstrem, hingga ancaman terhadap produksi pangan menunjukkan bahwa krisis iklim juga merupakan persoalan ekonomi. Dampaknya dapat merambat ke berbagai sektor, mulai dari pertanian dan perdagangan hingga kemampuan masyarakat memenuhi kebutuhan hidup. Karena itu, menghadapi perubahan iklim tidak cukup hanya dengan menanam pohon, mengurangi penggunaan plastik, atau mengampanyekan gaya hidup ramah lingkungan. Kita juga perlu melihat bagaimana kegiatan ekonomi dibiayai dan ke mana modal mengalir. Sebab, di balik pertumbuhan berbagai sektor usaha, terdapat keputusan pembiayaan yang turut menentukan apakah pembangunan akan memperbesar tekanan terhadap lingkungan atau justru mendorong transisi menuju ekonomi yang lebih berkelanjutan.
Salah satu aktor yang memiliki peran penting dalam menentukan arah kegiatan ekonomi adalah perbankan. Melalui pembiayaan, bank dapat membantu perusahaan memperluas usaha, membangun infrastruktur, mengembangkan industri, hingga mengadopsi teknologi baru. Dengan demikian, keputusan bank tidak hanya berkaitan dengan keuntungan dan risiko kredit, tetapi juga berpotensi memengaruhi arah pembangunan dan penggunaan sumber daya alam. Pembiayaan untuk energi terbarukan, efisiensi energi, transportasi rendah emisi, dan pertanian berkelanjutan dapat membantu mempercepat transisi menuju ekonomi rendah karbon. Sebaliknya, apabila pertimbangan lingkungan tidak menjadi bagian penting dalam keputusan pembiayaan, industri perbankan berisiko ikut mempertahankan pola pembangunan yang memperbesar tekanan terhadap alam. Dalam konteks ini, bank syariah memiliki peluang sekaligus tanggung jawab untuk menunjukkan bahwa orientasi bisnis dan kepedulian terhadap lingkungan dapat berjalan beriringan.
Secara konseptual, bank syariah memiliki landasan nilai yang relevan untuk mendukung agenda tersebut. Prinsip maslahah menekankan kemanfaatan, sementara amanah dan larangan menimbulkan mudarat dapat menjadi dasar etis dalam mempertimbangkan konsekuensi kegiatan ekonomi terhadap masyarakat dan lingkungan. Namun, kesesuaian akad dengan prinsip syariah tidak otomatis menjadikan suatu pembiayaan ramah lingkungan. Pembiayaan yang memenuhi ketentuan syariah tetap perlu dinilai berdasarkan sektor yang didukung, risiko lingkungan yang ditimbulkan, serta dampak sosial dan ekologisnya. Di sinilah pentingnya membedakan kepatuhan syariah dari kinerja keberlanjutan. Bank syariah tidak cukup hanya memastikan bahwa transaksi terbebas dari unsur yang dilarang syariah, tetapi juga perlu memperhatikan apakah aktivitas yang dibiayainya selaras dengan tujuan pembangunan yang lebih berkelanjutan.
Di tingkat kebijakan, Otoritas Jasa Keuangan (OJK) telah mengembangkan Taksonomi untuk Keuangan Berkelanjutan Indonesia atau Indonesia Taxonomy for Sustainable Finance (TKBI) sebagai acuan untuk mengidentifikasi aktivitas ekonomi berdasarkan kontribusinya terhadap tujuan keberlanjutan. OJK juga menerbitkan panduan Climate Risk Management and Scenario Analysis (CRMS) bagi perbankan pada 2024 untuk mendorong penguatan pengelolaan risiko iklim. Perkembangan ini menunjukkan bahwa isu lingkungan semakin relevan dalam tata kelola industri keuangan. Namun, keberadaan regulasi dan pedoman saja belum cukup. Tantangan berikutnya adalah memastikan bahwa pertimbangan iklim benar-benar memengaruhi keputusan pembiayaan, pengelolaan risiko, dan pelaporan kinerja bank, termasuk bank syariah. Dengan kata lain, komitmen terhadap keuangan berkelanjutan perlu dibuktikan melalui praktik bisnis, bukan hanya dicantumkan dalam dokumen perusahaan.
Salah satu contoh perkembangan tersebut terlihat pada Bank Syariah Indonesia (BSI). Dalam pemberitaan resminya pada 12 September 2025, BSI melaporkan bahwa pembiayaan berkelanjutan perseroan mencapai Rp72,8 triliun per Juni 2025, tumbuh 19,3 persen secara tahunan. Dari jumlah tersebut, pembiayaan hijau mencapai Rp15,3 triliun atau meningkat 14,5 persen dibandingkan periode yang sama tahun sebelumnya. BSI menyebut penyaluran pembiayaan hijau mencakup sejumlah bidang, antara lain pengelolaan sumber daya alam hayati dan penggunaan lahan berkelanjutan, efisiensi sumber daya, energi terbarukan, serta kendaraan listrik. Angka tersebut menunjukkan bahwa bank syariah memiliki ruang untuk mengarahkan modal ke kegiatan yang mendukung keberlanjutan. Meski demikian, pembiayaan berkelanjutan BSI juga mencakup pembiayaan sosial. Karena itu, nilai Rp72,8 triliun tidak dapat seluruhnya dianggap sebagai kontribusi langsung terhadap mitigasi perubahan iklim.
Pertanyaan yang kemudian muncul adalah apakah pertumbuhan pembiayaan hijau sebesar 14,5 persen telah diikuti dampak lingkungan yang sebanding. Berapa besar emisi karbon yang berhasil dihindari? Seberapa besar kapasitas energi terbarukan yang dibangun melalui pembiayaan tersebut? Apakah penerima pembiayaan berhasil mengurangi konsumsi energi atau meningkatkan efisiensi proses produksinya? Pertanyaan ini bukan untuk menafikan kemajuan BSI, melainkan untuk mendorong evaluasi yang lebih substantif. Besarnya dana yang disalurkan memang penting untuk menunjukkan skala pendanaan, tetapi belum cukup untuk menjelaskan manfaat ekologis yang dihasilkan. Tanpa indikator dampak yang jelas dan metodologi pengukuran yang transparan, pembiayaan hijau berisiko dinilai berdasarkan pertumbuhan portofolio semata, bukan berdasarkan perubahan nyata terhadap lingkungan.
Tantangan lainnya adalah menjaga keseimbangan antara tujuan lingkungan dan kelayakan finansial. Proyek energi terbarukan, teknologi rendah emisi, dan pengelolaan limbah dapat membutuhkan investasi awal yang besar, analisis teknis yang kompleks, serta waktu pengembalian modal yang relatif panjang. Pada saat yang sama, bank tetap harus menjaga kualitas pembiayaan dan mengelola risiko gagal bayar. Persoalan ini dapat menjadi hambatan bagi usaha kecil yang sebenarnya memiliki potensi untuk menerapkan praktik ramah lingkungan, tetapi terbatas oleh modal, agunan, dan kemampuan menyusun proposal bisnis. Oleh karena itu, mendorong pembiayaan hijau tidak cukup hanya dengan meminta bank meningkatkan penyaluran dana. Dibutuhkan dukungan berupa penjaminan pembiayaan, pendampingan teknis, ketersediaan data proyek, dan kolaborasi dengan pemerintah maupun lembaga pembangunan agar kegiatan ekonomi yang bermanfaat bagi lingkungan juga layak secara finansial.
Bank syariah juga perlu memasukkan risiko iklim secara lebih sistematis ke dalam analisis pembiayaan. Perubahan iklim dapat memengaruhi kemampuan debitur memenuhi kewajibannya. Usaha pertanian, misalnya, menghadapi risiko gagal panen akibat kekeringan, sementara kegiatan ekonomi di wilayah rawan banjir berpotensi mengalami kerusakan aset dan gangguan operasional. Di sisi lain, perubahan kebijakan energi dan perkembangan teknologi dapat mengubah prospek industri tertentu. Dengan mempertimbangkan risiko fisik dan risiko transisi tersebut, bank dapat menilai ketahanan usaha calon penerima pembiayaan secara lebih menyeluruh. Pendekatan ini bukan semata-mata untuk membatasi pembiayaan, melainkan untuk menjaga kualitas aset sekaligus mendorong kegiatan ekonomi yang lebih tangguh menghadapi perubahan iklim. Dengan demikian, pengelolaan risiko iklim seharusnya menjadi bagian dari strategi bisnis, bukan sekadar kewajiban pelaporan.
Di sisi lain, prinsip syariah dapat menjadi landasan untuk memperluas manfaat pembiayaan hijau kepada masyarakat. Bank syariah dapat mendorong pembiayaan bagi UMKM yang menggunakan energi lebih efisien, petani yang menerapkan pengelolaan air berkelanjutan, atau usaha komunitas yang mengembangkan pengolahan sampah. Kolaborasi dengan pemerintah, lembaga zakat dan wakaf, serta penyedia teknologi dapat membantu mengatasi keterbatasan modal dan kapasitas teknis para pelaku usaha tersebut. Instrumen sosial syariah dapat dipertimbangkan untuk mendukung pemberdayaan atau pendampingan yang sesuai dengan ketentuannya, sementara pembiayaan komersial dapat digunakan untuk kegiatan usaha yang layak secara finansial. Pendekatan ini berpotensi memperluas akses terhadap ekonomi hijau, sehingga manfaatnya tidak hanya dinikmati perusahaan besar, tetapi juga masyarakat yang sering menghadapi keterbatasan sumber daya.
Pada akhirnya, ukuran keberhasilan bank syariah dalam menghadapi krisis iklim tidak seharusnya berhenti pada pertumbuhan portofolio pembiayaan hijau. Yang lebih penting adalah bagaimana dana tersebut membantu mengurangi risiko lingkungan, mendorong kegiatan ekonomi rendah emisi, dan menghasilkan manfaat yang dapat dipertanggungjawabkan. Perkembangan pembiayaan hijau BSI merupakan langkah yang patut diapresiasi, tetapi langkah berikutnya adalah memperkuat transparansi mengenai dampak yang dicapai. Bank syariah lainnya juga memiliki kesempatan untuk menjadikan pengukuran dampak, pengelolaan risiko iklim, dan perluasan akses pembiayaan sebagai bagian dari strategi bisnis. Pada titik ini, prinsip maslahah semestinya tidak hanya menjadi landasan normatif untuk menjelaskan identitas perbankan syariah, tetapi juga menjadi dorongan untuk menghadirkan manfaat yang nyata. Sebab, keberpihakan terhadap bumi pada akhirnya tidak ditentukan oleh seberapa sering sebuah bank menyebut keberlanjutan, melainkan oleh bagaimana keputusan pembiayaannya membantu membangun perekonomian yang lebih tangguh dan rendah emisi.