
Harga Naik dan Rupiah Berubah, Apa yang Harus Diprioritaskan dalam Keuangan?


Tulisan dari MUHAMMAD RIZKI FAHREZI tidak mewakili pandangan dari redaksi kumparan
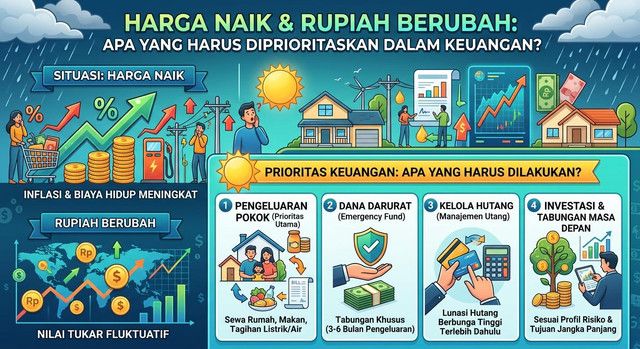
Perubahan harga kebutuhan sehari-hari dan pergerakan nilai tukar rupiah menjadi hal yang perlu diperhatikan dalam mengelola keuangan. Ketika harga barang meningkat, sementara pendapatan tidak mengalami kenaikan yang sama, masyarakat perlu lebih cermat dalam menentukan prioritas pengeluaran. Kondisi ini membuat manajemen keuangan pribadi semakin penting, bukan hanya bagi mereka yang memiliki penghasilan besar, tetapi juga bagi masyarakat dengan pendapatan terbatas.
 Perbesar
Pelemahan rupiah dapat memberikan dampak terhadap perekonomian, terutama ketika harga barang impor dan bahan baku dari luar negeri meningkat. Perusahaan yang bergantung pada bahan baku impor dapat menghadapi biaya produksi lebih tinggi. Dalam kondisi tertentu, kenaikan biaya tersebut dapat diteruskan ke harga jual sehingga berpotensi menambah beban pengeluaran masyarakat.
Meskipun demikian, perubahan nilai tukar tidak selalu langsung menyebabkan seluruh harga barang naik. Dampaknya bergantung pada jenis barang, ketergantungan terhadap impor, biaya distribusi, dan berbagai faktor lainnya. Namun, kondisi ekonomi seperti ini tetap menjadi pengingat bahwa pengelolaan keuangan perlu dilakukan secara terencana.
Hal pertama yang perlu diprioritaskan adalah kebutuhan pokok. Pengeluaran untuk makanan, tempat tinggal, transportasi, listrik, dan kebutuhan penting lainnya sebaiknya didahulukan sebelum memenuhi keinginan konsumtif. Dengan mengetahui kebutuhan utama, seseorang dapat menghindari pengeluaran yang berlebihan ketika kondisi ekonomi sedang tidak menentu.
Langkah berikutnya adalah membuat anggaran bulanan. Mencatat pemasukan dan pengeluaran membantu seseorang memahami ke mana uang digunakan. Dari catatan tersebut, pengeluaran yang kurang penting dapat dievaluasi, misalnya kebiasaan membeli barang secara impulsif, terlalu sering memesan makanan, atau berlangganan layanan yang jarang digunakan.
Menghemat bukan berarti harus menghilangkan semua kesenangan. Penghematan lebih berkaitan dengan kemampuan membedakan kebutuhan dan keinginan. Seseorang tetap dapat menikmati hasil pendapatannya, tetapi perlu memastikan bahwa pengeluaran tersebut tidak mengganggu kebutuhan pokok dan kewajiban keuangan.
Selain mengatur pengeluaran, menyiapkan dana darurat juga penting. Dana ini berfungsi sebagai cadangan ketika menghadapi situasi tidak terduga, seperti kehilangan pekerjaan, kebutuhan kesehatan, atau perbaikan kendaraan. Tanpa dana darurat, seseorang mungkin terpaksa berutang atau menjual aset investasi ketika membutuhkan uang secara mendadak.
Bagi masyarakat yang memiliki cicilan atau utang, kewajiban tersebut juga perlu masuk dalam perencanaan keuangan. Pembayaran cicilan sebaiknya disesuaikan dengan kemampuan membayar agar tidak mengganggu kebutuhan sehari-hari. Mengambil utang baru untuk memenuhi gaya hidup ketika anggaran sedang terbatas justru dapat memperberat kondisi keuangan.
Di sisi lain, menabung dan berinvestasi tetap memiliki peran masing-masing. Tabungan dapat digunakan untuk kebutuhan jangka pendek dan dana yang harus mudah diakses. Sementara itu, investasi dapat dipertimbangkan untuk mencapai tujuan keuangan jangka panjang. Namun, sebelum berinvestasi, seseorang sebaiknya memastikan kebutuhan pokok, kewajiban utang, dan dana darurat sudah diperhitungkan.
Masyarakat juga tidak perlu terburu-buru membeli aset hanya karena khawatir rupiah melemah atau harga emas meningkat. Keputusan keuangan yang baik perlu didasarkan pada tujuan, kemampuan finansial, dan pemahaman terhadap risiko. Mengikuti tren tanpa perhitungan justru dapat menimbulkan masalah baru.
Pada akhirnya, perubahan harga dan nilai tukar memang tidak sepenuhnya berada dalam kendali masyarakat. Namun, cara mengatur pendapatan, menentukan prioritas, dan membatasi pengeluaran masih dapat dikendalikan. Kebiasaan sederhana seperti membuat anggaran, mencatat transaksi, menyiapkan dana darurat, dan mengevaluasi pengeluaran dapat membantu menjaga keuangan tetap terarah.
Di tengah kondisi ekonomi yang terus berubah, kemampuan mengelola uang menjadi salah satu keterampilan penting dalam kehidupan sehari-hari. Bukan hanya tentang seberapa besar penghasilan yang diterima, tetapi juga tentang bagaimana penghasilan tersebut digunakan secara bijak untuk memenuhi kebutuhan hari ini sekaligus mempersiapkan masa depan.