
Apakah Suku Bunga Mempengaruhi Minat Masyarakat Mengambil Kredit?
Saya mahasiswa Pendidikan Ekonomi Universitas Pamulang, suka menulis dan membaca.
·waktu baca 8 menit


Tulisan dari Mutiara Nabila tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bagi sebagian masyarakat, mengambil kredit merupakan salah satu cara untuk memenuhi kebutuhan ketika dana yang dimiliki belum cukup. Mulai dari membeli rumah, kendaraan, menambah modal usaha, membayar pendidikan, hingga memenuhi kebutuhan konsumsi.
Namun, ada satu hal yang sering membuat calon debitur berpikir ulang: berapa besar bunga yang harus dibayar?
Ketika suku bunga kredit tinggi, cicilan bulanan menjadi lebih mahal. Sebaliknya, ketika bunga lebih rendah, masyarakat mungkin merasa lebih mampu dan tertarik mengajukan pinjaman.
Dari sini muncul pertanyaan yang menarik untuk dikaji secara ekonomi: apakah perubahan suku bunga benar-benar memengaruhi minat masyarakat dalam mengambil kredit?
Jawabannya tidak sesederhana “bunga turun, kredit pasti naik”. Ada banyak faktor lain yang ikut menentukan keputusan seseorang untuk berutang.
Ketika Bunga Menjadi Pertimbangan Sebelum Berutang
Secara sederhana, suku bunga merupakan biaya yang harus dibayar oleh peminjam atas dana yang diperoleh dari bank.
Misalnya seseorang mengambil kredit dengan jumlah tertentu. Semakin tinggi tingkat bunga, semakin besar pula biaya yang harus ditanggung selama masa pinjaman, meskipun besarnya cicilan juga dipengaruhi oleh tenor, jenis kredit, biaya lainnya, dan skema bunga yang digunakan.
Karena itu, masyarakat biasanya mempertimbangkan kemampuan membayar sebelum mengambil kredit.
Hal ini menjadi semakin penting untuk kredit jangka panjang seperti Kredit Pemilikan Rumah (KPR). Selisih tingkat bunga yang terlihat kecil sekalipun dapat memengaruhi total pembayaran selama bertahun-tahun.
Artinya, perubahan suku bunga bukan hanya angka yang muncul dalam berita ekonomi. Bagi calon debitur, perubahan tersebut dapat berpengaruh langsung terhadap keputusan keuangan.
Apa yang Terjadi dengan Kredit di Indonesia?
Perkembangan kredit perbankan Indonesia menunjukkan bahwa permintaan terhadap pembiayaan tetap berjalan meskipun kondisi suku bunga mengalami perubahan.
Bank Indonesia mencatat kredit perbankan pada Juli 2026 tumbuh 13,58 persen secara tahunan (yoy), meningkat dibandingkan pertumbuhan Juni 2026 sebesar 12,67 persen. Pada saat yang sama, Bank Indonesia mempertahankan BI-Rate sebesar 5,75 persen pada Agustus 2026.
Otoritas Jasa Keuangan juga mencatat total penyaluran kredit perbankan mencapai sekitar Rp9.135 triliun pada Juli 2026, dengan pertumbuhan 13,58 persen secara tahunan.
Angka tersebut menarik karena menunjukkan bahwa pertumbuhan kredit tetap kuat. Artinya, keputusan masyarakat dan pelaku usaha untuk menggunakan pembiayaan tidak hanya ditentukan oleh satu faktor.
Di sinilah analisis ekonometrika dapat digunakan untuk melihat hubungan antara suku bunga dan permintaan kredit secara lebih terukur.
Bagaimana Ekonometrika Membaca Hubungan Suku Bunga dan Kredit?
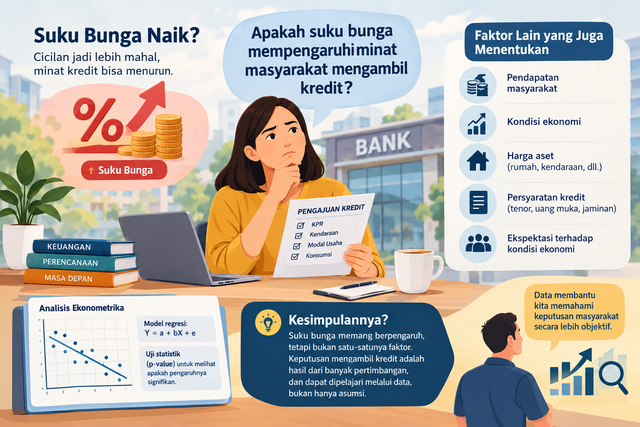
Dalam penelitian sederhana, peneliti dapat menjadikan suku bunga kredit sebagai variabel independen (X) dan jumlah permintaan kredit sebagai variabel dependen (Y).
Hubungannya dapat ditulis dalam model regresi:
Y = a + bX + e
Keterangan:
Y = permintaan atau jumlah kredit
X = tingkat suku bunga kredit
a = konstanta
b = koefisien regresi
e = faktor lain di luar model
Secara teori ekonomi, hubungan antara keduanya cenderung negatif.
Artinya, ketika suku bunga meningkat, biaya meminjam menjadi lebih mahal sehingga permintaan kredit berpotensi menurun. Sebaliknya, ketika suku bunga turun, biaya pinjaman menjadi relatif lebih murah sehingga permintaan kredit berpotensi meningkat.
Namun, hasil penelitian tidak boleh langsung diasumsikan seperti itu.
Data tetap harus berbicara.
Bunga Bukan Satu-Satunya Alasan Orang Mengambil Kredit
Bayangkan ada dua orang yang sama-sama mendapatkan tawaran kredit dengan tingkat bunga yang sama.
Orang pertama memiliki pendapatan tetap dan merasa cicilan masih aman. Ia akhirnya mengambil kredit.
Orang kedua memiliki pendapatan yang tidak stabil. Meskipun bunganya cukup rendah, ia memilih tidak mengambil kredit karena khawatir tidak mampu membayar cicilan.
Dari contoh tersebut terlihat bahwa tingkat bunga bukan satu-satunya faktor yang menentukan keputusan masyarakat.
Beberapa faktor lain yang dapat dimasukkan dalam penelitian antara lain:
1. Pendapatan masyarakat
Semakin besar dan stabil pendapatan seseorang, semakin besar pula kemampuan untuk membayar cicilan.
2. Kondisi ekonomi
Ketika masyarakat merasa kondisi ekonomi sedang baik, kepercayaan untuk melakukan pembelian besar atau ekspansi usaha dapat meningkat.
3. Harga barang
Untuk KPR atau kredit kendaraan, harga aset yang dibeli juga menjadi pertimbangan penting. Harga rumah yang semakin tinggi dapat membuat kebutuhan pembiayaan meningkat meskipun suku bunga tidak berubah.
4. Persyaratan kredit
Masyarakat tidak hanya melihat bunga. Persyaratan administrasi, uang muka, tenor, jaminan, dan kemudahan pengajuan juga dapat memengaruhi keputusan.
5. Ekspektasi terhadap kondisi ekonomi
Jika masyarakat memperkirakan pendapatannya akan meningkat, mereka mungkin lebih berani mengambil kredit. Sebaliknya, ketidakpastian pekerjaan atau pendapatan dapat membuat masyarakat menunda pinjaman.
Karena itu, penelitian ekonometrika yang hanya menggunakan satu variabel perlu dibaca dengan hati-hati.
Menariknya, Kredit Tetap Tumbuh Saat Suku Bunga Belum Rendah
Data Bank Indonesia memberikan gambaran bahwa hubungan antara suku bunga dan kredit tidak selalu berjalan secara sederhana.
Pada Juni 2026, suku bunga kredit perbankan tercatat sekitar 8,81 persen, sementara kredit perbankan tumbuh 12,67 persen secara tahunan. Kredit investasi bahkan tumbuh 24,90 persen, kredit modal kerja 8,94 persen, dan kredit konsumsi 5,75 persen.
Pada Juli 2026, pertumbuhan kredit kembali meningkat menjadi 13,58 persen secara tahunan.
Ini menunjukkan bahwa ketika kredit tumbuh, kita tidak bisa langsung menyimpulkan bahwa masyarakat mengambil lebih banyak pinjaman hanya karena suku bunga tertentu.
Ada faktor lain yang ikut bekerja.
Bank Indonesia, misalnya, juga menjalankan kebijakan makroprudensial dan memberikan insentif likuiditas untuk mendorong penyaluran kredit ke sektor-sektor prioritas. Hingga minggu pertama Agustus 2026, insentif Kebijakan Insentif Likuiditas Makroprudensial (KLM) yang diperoleh bank mencapai Rp446,5 triliun.
Artinya, dari sisi penawaran, bank juga memiliki peran dalam menentukan seberapa mudah masyarakat dan dunia usaha memperoleh pembiayaan.
Jadi, Apakah Suku Bunga Benar-Benar Berpengaruh?
Jika penelitian ekonometrika menemukan koefisien suku bunga bernilai negatif dan signifikan, maka hasil tersebut dapat diartikan bahwa kenaikan suku bunga berkaitan dengan penurunan permintaan kredit, setelah memperhitungkan variabel lain yang dimasukkan ke dalam model.
Misalnya, hasil regresi menunjukkan:
Y = 500 - 20X
Angka -20 menunjukkan bahwa setiap kenaikan suku bunga sebesar satu satuan berkaitan dengan penurunan permintaan kredit sebesar 20 satuan, dengan asumsi faktor lain dalam model tetap.
Tetapi, hasil tersebut masih perlu diuji melalui uji statistik.
Peneliti dapat melihat uji-t dan nilai signifikansi (p-value) untuk mengetahui apakah pengaruh variabel suku bunga secara statistik signifikan.
Jika nilai p-value < 0,05, maka pengaruh suku bunga terhadap kredit dapat dianggap signifikan secara statistik pada tingkat signifikansi 5 persen.
Sebaliknya, jika p-value > 0,05, peneliti belum memiliki cukup bukti statistik untuk menyatakan bahwa suku bunga berpengaruh secara signifikan terhadap permintaan kredit dalam model tersebut.
Inilah yang membuat ekonometrika menarik. Kita tidak hanya mengatakan “kalau bunga naik, kredit turun”, tetapi mencoba menguji apakah hubungan tersebut benar-benar terlihat dalam data.
Korelasi Tidak Selalu Berarti Sebab-Akibat
Ada satu hal yang tidak boleh dilupakan ketika membahas hubungan suku bunga dan kredit: korelasi tidak otomatis berarti kausalitas.
Misalnya data menunjukkan bahwa suku bunga turun bersamaan dengan meningkatnya kredit. Hal tersebut memang menunjukkan adanya hubungan, tetapi belum tentu seluruh peningkatan kredit disebabkan oleh penurunan suku bunga.
Bisa saja pada periode yang sama pendapatan masyarakat meningkat, kondisi ekonomi membaik, kebijakan kredit dilonggarkan, atau masyarakat memiliki keyakinan yang lebih tinggi terhadap prospek ekonomi.
Bank Indonesia sendiri mencatat bahwa pada Agustus 2026 indeks keyakinan konsumen berada pada level optimis, yaitu 118,5, meningkat dari 116,8 pada Juli 2026.
Kondisi tersebut menjadi contoh bahwa keputusan mengambil kredit dapat berkaitan dengan banyak faktor selain tingkat bunga.
Kredit Murah Belum Tentu Menjadi Pilihan Semua Orang
Menurunkan suku bunga memang dapat membuat biaya pinjaman lebih ringan. Namun, bukan berarti setiap masyarakat otomatis akan mengambil kredit.
Seseorang yang tidak memiliki kebutuhan untuk meminjam tetap tidak akan mengambil kredit meskipun bunga lebih rendah.
Sebaliknya, seseorang yang sedang membutuhkan modal usaha atau rumah mungkin tetap mengambil kredit meskipun tingkat bunga relatif lebih tinggi.
Karena itu, dampak suku bunga terhadap kredit sangat bergantung pada kondisi masyarakat, jenis kredit, tujuan pinjaman, pendapatan, serta situasi ekonomi secara keseluruhan.
Untuk penelitian yang lebih mendalam, variabel seperti pendapatan, inflasi, pertumbuhan ekonomi, harga aset, dan tingkat kepercayaan konsumen dapat dimasukkan ke dalam model.
Dengan demikian, analisis tidak berhenti pada pertanyaan “apakah bunga memengaruhi kredit?”, tetapi berkembang menjadi pertanyaan yang lebih menarik:
“Seberapa besar pengaruh suku bunga terhadap keputusan masyarakat mengambil kredit setelah faktor ekonomi lainnya diperhitungkan?”
Dari Angka Suku Bunga ke Keputusan Masyarakat
Suku bunga memang penting dalam keputusan kredit, tetapi bukan satu-satunya faktor.
Data terbaru menunjukkan bahwa kredit perbankan Indonesia tetap tumbuh kuat pada 2026 meskipun tingkat suku bunga dan kebijakan moneter mengalami dinamika. Kondisi tersebut menunjukkan bahwa hubungan antara bunga dan kredit jauh lebih kompleks daripada sekadar hubungan sebab-akibat yang sederhana.
Di sinilah ekonometrika memiliki peran.
Dengan menggunakan data, regresi, uji statistik, dan variabel kontrol, kita dapat melihat apakah perubahan suku bunga benar-benar berkaitan dengan perubahan permintaan kredit dan seberapa besar pengaruhnya.
Pada akhirnya, keputusan seseorang untuk mengambil kredit bukan hanya soal “bunganya berapa?”, tetapi juga tentang “sanggupkah saya membayar?”, “untuk apa kredit tersebut digunakan?”, dan “bagaimana kondisi ekonomi ke depan?”
Sebab di balik setiap angka suku bunga, ada keputusan keuangan masyarakat yang nyata.
Dan melalui ekonometrika, keputusan tersebut dapat dipelajari bukan hanya berdasarkan asumsi, tetapi berdasarkan data yang dapat diuji.