
Pajak, Delapan Dekade Untuk Indonesia Maju
Penyuluh Pajak
·waktu baca 3 menit


Tulisan dari Titik Nurhayati tidak mewakili pandangan dari redaksi kumparan
Benjamin Franklin pernah menulis bahwa “tidak ada yang pasti di dunia ini kecuali kematian dan pajak”. Maka pajak adalah hal yang vital bagi suatu negara. Meskipun terdapat beberapa negara dengan status tax heaven country, namun mayoritas negara memiliki aturan khusus tentang pajak. Pajak bisa diibaratkan bahan bakar bagi sebuah kendaraan. Tanpa bahan bakar kendaraan tidak akan bisa berjalan. Melalui pajak, suatu negara mengumpulkan dana yang digunakan untuk membiayai berbagai proyek dalam pembangunan.
Di Indonesia istilah “Pajak” pertama kali disebut oleh Ketua Badan Penyelidik Usaha-usaha Persiapan Kemerdekaan Indonesia (BPUPKI) Radjiman Widioningrat dalam
 Perbesar
sidang BPUPKI mengenai “Keuangan”. Maka kata “Pajak” muncul dalam “Rancangan UUD Kedua” yang disampaikan pada tanggal 14 Juli 1945 pada Bab VII Hal Keuangan, Pasal 23 butir kedua yang berbunyi: “Segala pajak untuk keperluan negara berdasarkan Undang-Undang”.
Pada awal kemerdekaan sampai dengan 1949, dalam situasi perang mempertahankan kemerdekaan, APBN mengalami defisit karena terjadi pengeluaran besar-besaran untuk bidang militer. Bahkan pemerintah terpaksa mencetak uang untuk membiayai pengeluaran dan hal ini menyebabkan inflasi. Baru pada tahun 1950, situasi keamanan lebih tenang dan penyusunan APBN bisa dibenahi.
Selanjutnya pada masa orde baru, APBN mulai disusun secara berimbang dan berada di bawah tanggung jawab Menteri keuangan. Dengan kebijakan anggaran berimbang dimana jumlah penerimaan dan pengeluaran selalu dijaga berimbang, diharapkan dapat mempertahankan stabilitas proses pertumbuhan dan pembangunan ekonomi. Pada periode ini sistem perpajakan menganut official assessment. Terdapat desentralisasi pajak atas Pajak hasil Bumi kepada pemerintah daerah dan mengubah namanya menjadi IPEDA (Iuran Pembangunan Daerah). Baru pada tahun 1983 dilakukan reformasi perpajakan dengan diterbitkannya UU Nomor 6 Tahun 1983 tentang Ketentuan Umum Perpajakan sistem official assesment berubah menjadi self assesment. Sistem baru ini memberi wewenang penuh kepada Wajib Pajak untuk menghitung, menyetor, dan melaporkan sendiri atas kewajiban perpajakannya.
Paska jatuhnya orde baru, terjadi perubahan fundamental pada pengelolaan keuangan negara. Format APBN disusun berdasarkan standar internasional yaitu Government Finance Statistic (GFS). Pada sistem ini terjadi reklasifikasi dimana pinjaman dalam negeri dan pinjaman luar negeri bukan lagi termasuk dalam komponen penerimaan negara, tetapi masuk ke dalam sumber pembiayaan negara. Terjadi reformasi pengelolaan keuangan negara ditandai dengan terbitnya paket undang undang pengelolaan keuangan negara yaitu UU Nomor 17 Tahun 2003 tentang Keuangan Negara, UU Nomor 1 Tahun 2004 tentang Perbendaraan Negara serta UU Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung
iawab Keuangan Negara.
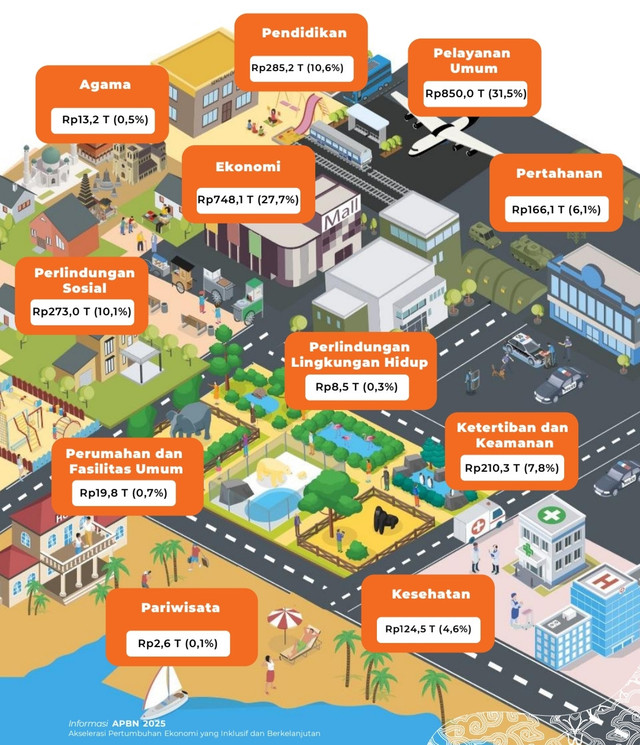
Dalam dua dekade terakhir, pajak merupakan sumber utama penerimaan negara. Berdasarkan data situs https://data-apbn.kemenkeu.id diketahui bahwa mulai tahun 2005 sampai dengan 2025, target penerimaan negara dari pajak naik secara signifikan. Pada tahun 2005 negara menargetkan penerimaan perpajakan pada angka 351.973,60 miliar atau 66,08% dari total pendapatan negara. Maka pada tahun 2025 target penerimaan perpajakan menjadi 2.490.911,57 miliar atau 82,88% dari total pendapatan negara. Dari penerimana negara tersebut senilai 919.872,11 miliar dialokasikan sebagai transfer ke daerah. Sementara untuk bantuan sosial dianggarkan sebesar 140.058,86 miliar dan subsidi sebesar 307.931,92 miliar.
Sementara di sisi lain, tax ratio Indonesia ternyata masih relatif kecil jika dibandingkan dengan negara-negara di sekitarnya. Pada tahun 2024 tax ratio kita berada pada angka 10,07%. Tax ratio adalah perbandingan antara total pajak yang dikumpulkan oleh pemerintah dengan produk domestik bruto (PDB) suatu negara. Tax ratio mencerminkan sejauh mana pemerintah dapat mengumpulkan pajak dari kegiatan ekonomi warganya.
Rendahnya tax ratio ini tidak terlepas dari banyaknya free rider. Istilah Free rider diberikan kepada individu atau kelompok yang menikmati manfaat dari suatu barang atau layanan tanpa memberikan kontribusi yang sepadan atau bahkan tanpa membayar sama sekali. Dalam konteks perpajakan free rider adalah mereka yang sudah memenuhi syarat subjektif serta syarat objektif menjadi wajib pajak, tetapi tidak memenuhi kewajibannya.
Maka dengan momentum peringatan kemerdekaan negara Indonesia yang ke delapan puluh ini semoga bisa menjadi semangat baru bagi seluruh wajib pajak untuk melaksanakan kewajiban perpajakannya dengan sebaik-baiknya. Karena dengan pajak yang telah dibayar, bisa mewujudkan Indonesia yang bersatu, berdaulat, rakyat sejahtera dan Indonesia maju.