
KUR Tembus Rp257 Triliun, Tantangan Berikutnya Membuat UMKM Naik Kelas


Tulisan dari Nazmul Watan tidak mewakili pandangan dari redaksi kumparan
 Perbesar
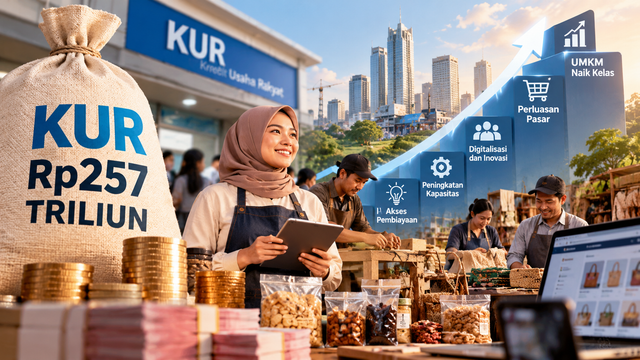
Penyaluran Kredit Usaha Rakyat (KUR) yang mencapai Rp257,84 triliun hingga 20 Oktober 2026 menjadi salah satu indikator penting keberpihakan pemerintah terhadap ekonomi rakyat. Di tengah kebutuhan memperluas kesempatan kerja dan memperkuat daya beli, pembiayaan bagi usaha mikro, kecil, dan menengah (UMKM) merupakan instrumen strategis untuk memastikan pertumbuhan ekonomi tidak hanya dinikmati pelaku usaha besar.
Kementerian Koordinator Bidang Perekonomian mencatat realisasi KUR dan sejumlah kredit program mencapai Rp257,84 triliun, atau sekitar 87 persen dari plafon Rp300 triliun, dengan jangkauan sekitar empat juta debitur. Capaian ini memperlihatkan besarnya skala intervensi pemerintah dalam memperluas akses permodalan bagi pelaku usaha.
Namun, keberhasilan kebijakan pembiayaan tidak cukup diukur dari besarnya dana yang tersalurkan. Ukuran yang lebih substantif adalah apakah kredit tersebut meningkatkan produktivitas, memperluas pasar, menciptakan lapangan kerja, dan memperkuat daya tahan usaha. Di sinilah tantangan lanjutan pemerintahan Presiden Prabowo Subianto: mengubah akses modal menjadi mesin pertumbuhan ekonomi yang lebih merata.
Selama bertahun-tahun, persoalan UMKM Indonesia bukan semata keterbatasan modal, melainkan juga rendahnya produktivitas, keterbatasan teknologi, kualitas sumber daya manusia, dan akses terhadap rantai pasok. Karena itu, KUR harus dipandang sebagai pintu masuk transformasi usaha, bukan tujuan akhir kebijakan.
Data Kementerian UMKM yang diberitakan pada 22 Oktober 2026 menunjukkan penyaluran KUR mencapai Rp260,8 triliun hingga 21 Oktober, menjangkau empat juta debitur. Dari jumlah tersebut, sekitar 1,6 juta merupakan debitur baru dan 702.785 debitur tercatat mengalami graduasi. Penyaluran untuk sektor produksi mencapai Rp170,9 triliun atau sekitar 65,9 persen. Angka ini menggunakan periode pencatatan berbeda dari laporan Rp257,84 triliun per 20 Oktober, sehingga tidak dapat dibandingkan sebagai satu titik data yang sama.
Porsi pembiayaan sektor produksi patut diapresiasi karena mengarahkan kredit kepada kegiatan yang berpotensi meningkatkan kapasitas ekonomi. Akan tetapi, pemerintah perlu memastikan definisi sektor produksi tidak berhenti pada klasifikasi administratif. Evaluasi juga harus mengukur peningkatan kapasitas produksi, nilai tambah, omzet riil, produktivitas tenaga kerja, dan kemampuan usaha bertahan setelah memperoleh pembiayaan.
Kementerian UMKM bersama perbankan perlu memperkuat pendampingan pascapencairan. Pelaku usaha membutuhkan pembukuan sederhana, pengelolaan arus kas, standardisasi produk, sertifikasi, digitalisasi, serta akses terhadap pembeli. Dengan pendekatan tersebut, subsidi pembiayaan dapat menghasilkan dampak ekonomi yang lebih berkelanjutan.
Pemerataan pembiayaan tidak boleh berhenti di Jawa
Tantangan berikutnya adalah distribusi pembiayaan antarwilayah. Data hingga 20 Oktober menunjukkan Jawa Tengah menerima KUR Rp45,46 triliun, Jawa Timur Rp41,84 triliun, dan Jawa Barat Rp27,76 triliun. Sementara itu, penyaluran di Nusa Tenggara Timur tercatat Rp2,6 triliun, Papua Rp1,76 triliun, dan Maluku Rp1 triliun.
Perbedaan tersebut tidak otomatis menunjukkan ketidakadilan karena jumlah usaha, populasi, struktur ekonomi, dan kebutuhan pembiayaan setiap wilayah berbeda. Namun, konsentrasi penyaluran tetap perlu menjadi perhatian pemerintah, terutama ketika daerah memiliki potensi ekonomi besar tetapi menghadapi keterbatasan akses perbankan, infrastruktur, dan pasar.
Pemerintah perlu memperkuat peran pemerintah daerah melalui Tim Percepatan Akses Keuangan Daerah (TPAKD). Pemerintah daerah dapat memetakan potensi komoditas, mempertemukan UMKM dengan lembaga keuangan, serta menghubungkan pembiayaan dengan kebutuhan sektor unggulan. Di wilayah seperti Nusa Tenggara Barat, misalnya, pembiayaan dapat diarahkan untuk memperkuat pengolahan hasil pertanian, peternakan, perikanan, tenun, dan industri pangan lokal.
Pemerataan juga harus mempertimbangkan kualitas ekosistem usaha. Kredit tidak akan optimal apabila pelaku usaha kesulitan memperoleh bahan baku, menghadapi biaya logistik tinggi, atau tidak memiliki akses pembeli. Karena itu, kebijakan transfer ke daerah, pembangunan infrastruktur, penguatan koperasi, dan pengembangan pasar perlu berjalan searah dengan agenda pembiayaan UMKM.
Pembiayaan harus terhubung dengan industrialisasi
Data Otoritas Jasa Keuangan menunjukkan kredit UMKM perbankan mencapai Rp1.519,35 triliun pada Juni 2026. Angka ini merupakan bagian dari pembiayaan UMKM lintas sektor yang mencapai Rp1.948,72 triliun. Besarnya pembiayaan tersebut menunjukkan bahwa tantangan UMKM tidak lagi sekadar menyediakan dana, melainkan membangun ekosistem yang mampu mengubah modal menjadi daya saing.
Dalam konteks ini, agenda pemerintah untuk memperkuat industri nasional perlu terhubung dengan pemberdayaan UMKM. Perusahaan besar, BUMN, industri pengolahan, dan pelaku ekspor dapat menjadi mitra pasar bagi usaha kecil melalui kemitraan pemasok, kontrak pembelian, standardisasi kualitas, dan alih teknologi.
Kementerian Perindustrian dan Kementerian UMKM perlu memperkuat integrasi tersebut. Sementara itu, Kementerian Perdagangan dapat membantu memperluas akses pasar, dan pemerintah daerah berperan mengembangkan sentra produksi berbasis potensi lokal. Dengan demikian, UMKM tidak terus berada di lapisan ekonomi berproduktivitas rendah, tetapi berpeluang masuk ke rantai pasok industri yang memberikan nilai tambah lebih besar.
Pemerintahan Prabowo memiliki modal kebijakan untuk memperkuat ekonomi kerakyatan melalui KUR, dukungan legalitas usaha, dan perluasan pembiayaan produktif. Capaian penyaluran yang tinggi patut diapresiasi sebagai fondasi. Namun, legitimasi kebijakan akan semakin kuat apabila pemerintah berani mengukur hasilnya secara transparan.
Evaluasi KUR perlu mencakup pertumbuhan omzet riil, peningkatan produktivitas, penciptaan lapangan kerja, kelangsungan usaha, kualitas kredit, serta jumlah UMKM yang berhasil naik kelas. Data juga perlu dipilah berdasarkan sektor, skala usaha, gender, dan wilayah agar kebijakan berikutnya semakin tepat sasaran.
Pemerintah tidak boleh terjebak pada perlombaan angka penyaluran. Kredit yang cepat tersalurkan tetapi tidak menghasilkan peningkatan kapasitas usaha berisiko menjadi rutinitas administratif. Sebaliknya, pembiayaan yang disertai pendampingan, akses pasar, dan evaluasi berkala dapat menciptakan efek berganda bagi perekonomian.
Pada akhirnya, keberhasilan KUR bukan hanya tentang berapa ratus triliun rupiah yang telah disalurkan, melainkan berapa banyak usaha yang tumbuh, pekerja yang memperoleh penghasilan, dan keluarga yang meningkat kesejahteraannya.