
Di Balik Kemudahan Mobile Banking: Ancaman Penipuan Digital yang Mengintai Nasabah


Tulisan dari Nickita syawalia Azzahra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Perkembangan teknologi digital membawa banyak perubahan dalam kehidupan masyarakat, termasuk dalam melakukan transaksi keuangan. Saat ini, masyarakat tidak perlu lagi datang ke kantor bank atau ATM untuk melakukan transfer, membayar tagihan, maupun mengecek saldo. Semua kegiatan tersebut bisa dilakukan dengan mudah melalui mobile banking menggunakan handphone.
Namun, di balik kemudahan tersebut, terdapat risiko yang perlu diwaspadai, yaitu penipuan digital. Semakin banyak masyarakat menggunakan layanan perbankan digital, semakin besar pula peluang bagi pelaku kejahatan untuk memanfaatkan teknologi dalam melakukan penipuan. Kondisi ini menjadi tantangan bagi perbankan untuk terus meningkatkan keamanan sistem dan melindungi dana nasabah.
Penipuan Digital Semakin Mengkhawatirkan
Penipuan digital memiliki berbagai macam modus yang sering kali sulit dikenali. Pelaku biasanya menghubungi korban melalui WhatsApp, SMS, telepon, atau email dengan mengatasnamakan pihak bank. Mereka dapat menawarkan hadiah palsu, mengirimkan tautan mencurigakan, atau meminta nasabah melakukan pembaruan data rekening.
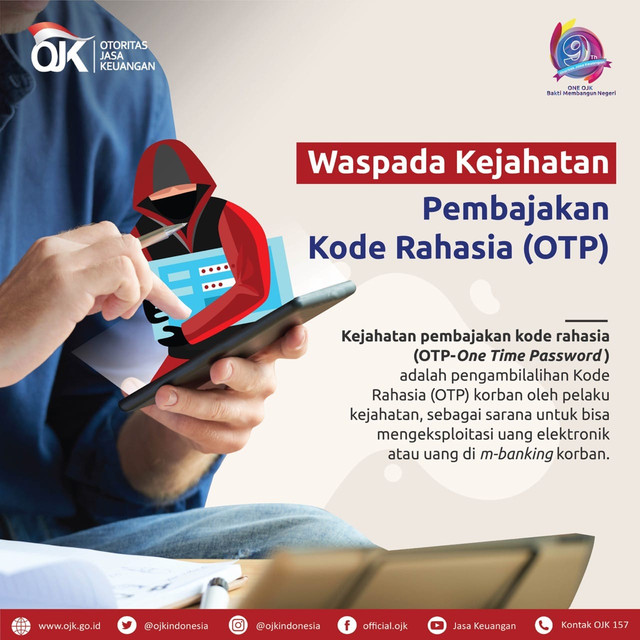
Dua modus yang sering digunakan adalah phishing dan social engineering. Phishing merupakan upaya penipuan melalui tautan atau situs palsu untuk mendapatkan informasi pribadi korban. Sementara itu, social engineering dilakukan dengan cara memanipulasi korban agar bersedia memberikan informasi rahasia seperti PIN, password, dan kode OTP.
Berdasarkan data Otoritas Jasa Keuangan (OJK) melalui Indonesia Anti-Scam Centre (IASC), hingga 17 Agustus 2025 tercatat sebanyak 225.281 laporan penipuan keuangan. Total kerugian dana masyarakat yang dilaporkan mencapai Rp4,6 triliun, sedangkan Rp349,3 miliar berhasil diblokir.
Data tersebut menunjukkan bahwa penipuan digital masih menjadi masalah serius di Indonesia. Masyarakat perlu lebih berhati-hati karena pelaku tidak hanya memanfaatkan kelemahan teknologi, tetapi juga kelengahan dan kurangnya pengetahuan korban.
Pentingnya Manajemen Risiko Keamanan Siber
Menghadapi peningkatan penipuan digital, perbankan perlu menerapkan manajemen risiko keamanan siber. Secara sederhana, manajemen risiko merupakan upaya untuk mengenali kemungkinan terjadinya masalah, menilai dampaknya, dan menentukan langkah untuk mencegah atau mengurangi kerugian.
Dalam industri perbankan, keamanan siber sangat penting karena bank menyimpan berbagai informasi pribadi dan keuangan milik nasabah. Jika sistem keamanan tidak dikelola dengan baik, data tersebut berisiko disalahgunakan oleh pihak yang tidak bertanggung jawab.
Salah satu langkah yang dapat dilakukan adalah memperkuat sistem keamanan melalui verifikasi berlapis, perlindungan data, dan pembaruan sistem secara berkala. Bank juga perlu memantau transaksi untuk mengetahui aktivitas yang tidak biasa, seperti transfer dalam jumlah besar atau akses rekening dari perangkat yang mencurigakan.
Selain itu, penggunaan teknologi Artificial Intelligence (AI) dapat membantu bank mengenali pola transaksi yang berpotensi mencurigakan. Dengan teknologi tersebut, bank dapat mendeteksi kemungkinan penipuan lebih awal sehingga tindakan pencegahan bisa segera dilakukan.
Peran Bank dan Nasabah dalam Mencegah Penipuan
Pencegahan penipuan digital tidak bisa hanya mengandalkan pihak perbankan. Nasabah juga memiliki peran penting dalam menjaga keamanan rekening masing-masing.
Masyarakat perlu membiasakan diri untuk tidak mudah percaya terhadap pesan atau telepon yang mengatasnamakan pihak bank. Jangan pernah memberikan PIN, password, maupun kode OTP kepada siapa pun. Selain itu, hindari membuka tautan yang tidak jelas sumbernya karena bisa digunakan untuk mencuri informasi pribadi.
Di sisi lain, bank perlu memberikan edukasi secara rutin kepada nasabah mengenai berbagai modus penipuan terbaru. Informasi tersebut dapat disampaikan melalui aplikasi mobile banking, media sosial, maupun pesan resmi dari bank.
Apabila menjadi korban penipuan, nasabah sebaiknya segera menghubungi pihak bank untuk mengamankan rekening dan melaporkan kejadian melalui Indonesia Anti-Scam Centre (IASC) di https://iasc.ojk.go.id. Pelaporan yang cepat dapat membantu proses penanganan dan upaya pemblokiran dana.
Upaya Pemerintah dalam Memperkuat Keamanan Digital
Pemerintah dan lembaga pengawas juga memiliki peran penting dalam meningkatkan keamanan transaksi keuangan digital. Salah satu upaya yang dilakukan OJK adalah membentuk Indonesia Anti-Scam Centre (IASC), yaitu pusat penanganan laporan penipuan keuangan yang membantu mempercepat koordinasi antara lembaga keuangan dalam menangani kasus penipuan.
Selain itu, OJK telah menerbitkan SEOJK Nomor 29/SEOJK.03/2022 tentang Ketahanan dan Keamanan Siber bagi Bank Umum. Bank Indonesia juga menerbitkan Peraturan Bank Indonesia Nomor 2 Tahun 2024 tentang Keamanan Sistem Informasi dan Ketahanan Siber.
Berbagai kebijakan tersebut menunjukkan bahwa keamanan digital menjadi perhatian penting dalam industri keuangan. Perbankan diharapkan tidak hanya menyediakan layanan yang cepat dan praktis, tetapi juga mampu memberikan perlindungan terhadap data dan transaksi nasabah.
Kesimpulan
Kemudahan mobile banking memang memberikan banyak manfaat bagi masyarakat, tetapi penggunaannya harus diimbangi dengan kesadaran terhadap risiko penipuan digital. Perbankan perlu terus meningkatkan keamanan sistem, memperkuat pengawasan transaksi, serta memberikan edukasi kepada nasabah.
Di sisi lain, masyarakat juga harus lebih berhati-hati dalam menjaga informasi pribadi dan tidak mudah percaya terhadap pihak yang meminta data rahasia. Keamanan transaksi digital bukan hanya tanggung jawab bank, tetapi membutuhkan kerja sama antara perbankan, pemerintah, dan masyarakat.
Dengan penerapan manajemen risiko keamanan siber yang baik, layanan perbankan digital di Indonesia diharapkan semakin aman dan dapat memberikan rasa percaya kepada masyarakat dalam melakukan transaksi keuangan.
Sumber Referensi:
1. Otoritas Jasa Keuangan (OJK). (2025). Marak Penipuan Keuangan, OJK Bersama Pemerintah Luncurkan Kampanye Nasional Berantas Scam dan Aktivitas Keuangan Ilegal. 19 Agustus 2025. [https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Bersama-Pemerintah-Luncurkan-Kampanye-Nasional-Berantas-Scam-dan-Aktivitas-Keuangan-Ilegal.aspx]
2. Otoritas Jasa Keuangan (OJK). (2022). SEOJK Nomor 29/SEOJK.03/2022 tentang Ketahanan dan Keamanan Siber bagi Bank Umum. [https://ojk.go.id/id/regulasi/Pages/Ketahanan-dan-Keamanan-Siber-Bagi-Bank-Umum.aspx]
3. Bank Indonesia. (2024). Peraturan Bank Indonesia Nomor 2 Tahun 2024 tentang Keamanan Sistem Informasi dan Ketahanan Siber. [https://www.bi.go.id/id/publikasi/peraturan/Pages/PBI_022024.aspx]
4. Otoritas Jasa Keuangan (OJK). Indonesia Anti-Scam Centre (IASC). [https://iasc.ojk.go.id/]