
Antisipasi Rekonsiliasi Fiskal: Persiapan Akuntan Menuju Sasaran Pajak 22%
Heyy, aku mahasiswa semester 2 prodi akuntansi
·waktu baca 4 menit


Tulisan dari Nizma Amanda Rizki tidak mewakili pandangan dari redaksi kumparan
 Perbesar
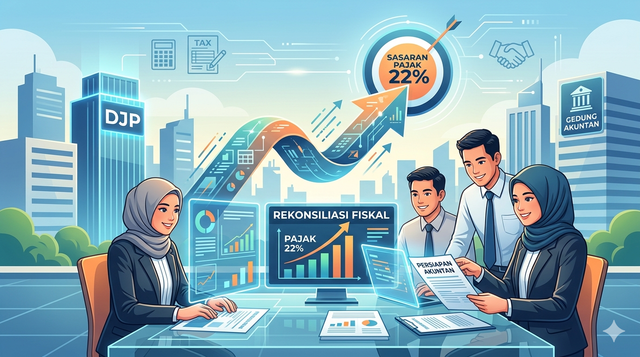
Ramainya pemberitaan mengenai isu kenaikan pajak sebesar 22% di era pemerintahan Prabowo Subianto sangat mengejutkan dunia usaha dan profesi akuntansi di Indonesia. Angka ini kerap disalahpahami sebagai kenaikan tarif Pajak Pertambahan Nilai (PPN) bagi masyarakat awam. Namun dari perspektif akuntansi keuangan dan perpajakan, angka tersebut dianggap sebagai target rasio perpajakan (tax ratio) terhadap Produk Domestik Bruto (PDB).
Meskipun bukan merupakan kenaikan tarif pajak langsung, upaya agresif pemerintah untuk mendorong tax ratio dari kisaran 10%-11% menuju 22% akan berdampak pada intensifikasi pengawasan fiskal. Otoritas perpajakan memastikan akan memperkecil celah penghindaran pajak (tax avoidance) melalui pemeriksaan yang lebih kompleks.
Bagi para akuntan di perusahaan, fenomena ini akan menjelma menjadi sebuah tantangan teknis yang penting di akhir masa pelaporan: Gejolak rekonsiliasi pajak.
1. Mekanisme Rekonsiliasi Pajak di Tengah Pengawasan Ketat
Dalam konsepnya, rekonsiliasi pajak dilakukan untuk mengatasi perbedaan interaksi antara Standar Akuntansi Keuangan (SAK) yang menggunakan basis akrual dengan Undang-Undang Perpajakan yang biasanya lebih ketat. Ketika target penerimaan negara ditingkatkan dengan agresif, Direktorat Jenderal Pajak (DJP) akan memperketat pengawasan terhadap pos-pos dalam laporan laba rugi komersial, yang memaksa akuntan melakukan penyesuaian pajak secara lebih menyeluruh:
Penyesuaian Pajak Positif (Permanen)
Akuntan akan semakin dibatasi dalam hal estimasi biaya. Pos biaya yang tidak berhubungan langsung dengan kegiatan menghasilkan, menagih, dan mempertahankan pendapatan (Biaya 3M) sesuai dengan Pasal 9 UU PPh akan dikenakan koreksi dengan ketat.
Biaya seperti tunjangan karyawan (penghargaan dalam bentuk barang), biaya hiburan tanpa daftar nominatif yang jelas, hingga alokasi biaya bersama antar kelompok usaha (transfer pricing) akan menjadi sasaran utama dari penyesuaian positif. Dalam konteks akuntansi, penyesuaian permanen ini akan langsung meningkatkan laba pajak (Penghasilan Kena Pajak/PKP) tanpa berdampak pada laba komersial di masa mendatang.
Penyesuaian Pajak Temporer (Waktu)
Kesenjangan pengakuan waktu antara metode akuntansi dan ketentuan perpajakan akan semakin melebar. Contohnya, perbedaan dalam estimasi masa manfaat aset tetap berdasarkan metode penyusutan (PSAK 16 vs Pasal 11 UU PPh) atau pengakuan beban penyisihan kerugian piutang yang menurun nilainya (PSAK 109 / instrumen keuangan) yang secara fiskal tidak dapat dibebankan hingga benar-benar terjadi.
2. Implikasi Terhadap PSAK 24 / ISAK 35 (Pajak Penghasilan)
Dari perspektif akuntansi yang murni, gejolak rekonsiliasi pajak ini memiliki dampak langsung terhadap penerapan PSAK 24 (sebelumnya PSAK 46) mengenai Pajak Penghasilan. Peningkatan frekuensi penyesuaian pajak akan memengaruhi dua elemen utama dalam laporan keuangan:
Aset dan Liabilitas Pajak Tangguhan (Deferred Tax)
Penyesuaian temporer yang muncul akibat ketentuan pajak yang lebih ketat akan menyebabkan volatilitas pada akun Pajak Tangguhan di Laporan Posisi Keuangan (Neraca).
Jika otoritas pajak tidak mengizinkan pengakuan beban estimasi tertentu (seperti cadangan imbalan kerja sesuai PSAK 219), maka akan muncul Aset Pajak Tangguhan yang lebih tinggi karena perusahaan membayar pajak terlebih dahulu sesuai ketentuan pajak.
Akan tetapi, akuntan dibatasi oleh prinsip kehati-hatian. Berdasarkan PSAK 24, Aset Pajak Tangguhan hanya dapat diakui jika terdapat keyakinan yang terukur bahwa perusahaan akan menghasilkan laba pajak yang cukup di masa depan untuk memulihkan aset tersebut. Jika tidak, akuntan perlu melakukan penilaian cadangan.
Beban Pajak Kini (Current Tax Expense)
Rumus dasar untuk pengakuan beban pajak kini adalah:
"Beban Pajak Kini = Penghasilan Kena Pajak (PKP) x Tarif Pajak (22%)”
Dengan semakin banyaknya penyesuaian pajak positif, nilai PKP akan meningkat secara signifikan. Hal ini akan menyebabkan nilai Beban Pajak Kini dalam Laporan Laba Rugi Komersial meningkat tajam, sehingga mengurangi Laba Bersih Setelah Pajak (Earning After Tax) dan menurunkan rasio profitabilitas seperti Return on Equity (ROE).
3. Dampak Terhadap Arus Kas dan Likuiditas
Akuntansi tidak hanya berkaitan dengan pencatatan keuntungan dan kerugian, tetapi juga dengan pengelolaan likuiditas. Melalui sudut pandang laporan arus kas, peningkatan pajak penghasilan badan akibat rekonsiliasi fiskal yang ketat dapat meningkatkan jumlah kas yang harus disetorkan ke negara melalui PPh Pasal 29 (kurang bayar).
Hal ini termasuk dalam kategori Arus Kas Keluar dari Aktivitas Operasi. Jika tidak ditangani dengan perencanaan pajak yang baik, perusahaan bisa menghadapi tekanan likuiditas, meskipun laporan keuangan menunjukkan laba yang tinggi, sebuah fenomena di mana profit besar berkaitan dengan kas yang sedikit.
Kesimpulan dan Kesiapan Strategis Profesi Akuntan
Target rasio pajak sebesar 22% yang diusulkan oleh pemerintah merupakan tanda bagi profesi akuntan untuk bertransformasi. Akuntan tidak boleh berperan hanya sebagai pencatat transaksi, tetapi harus menguasai Manajemen Risiko Pajak.
Dalam menghadapi kemungkinan rekonsiliasi fiskal yang sulit, akuntan harus memastikan bahwa sistem dokumentasi perpajakan untuk setiap transaksi dapat diandalkan, melakukan pemeriksaan kepatuhan pajak secara rutin, serta menyusun laporan pajak tangguhan yang tepat sesuai dengan PSAK 24. Kesiapan teknis akuntan sangat penting untuk memastikan laporan keuangan perusahaan tetap menyajikan informasi yang berharga, jelas, dan bebas dari kesalahan material di tengah kebijakan fiskal yang ketat.