
Sinergi Pembiayaan dan Pembangunan: Penyaluran Kredit Perbankan terhadap Produktivitas Nasional
Mahasiswa Universitas Pamulang
·waktu baca 3 menit


Tulisan dari Nur Eka Rahmawati tidak mewakili pandangan dari redaksi kumparan
 Perbesar
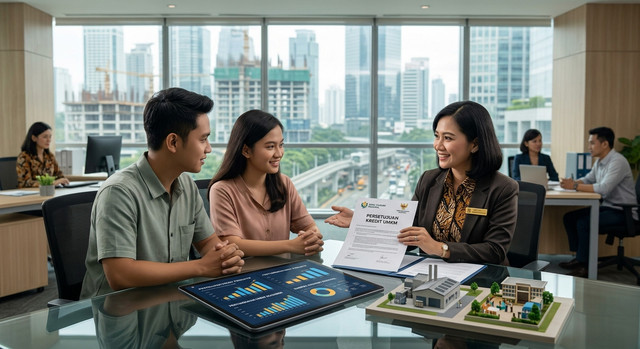
Pembangunan ekonomi suatu negara membutuhkan fondasi finansial yang kokoh untuk menggerakkan sektor-sektor produktif dan mempercepat laju pertumbuhan modal. Dalam lanskap perekonomian modern, lembaga keuangan perbankan memegang peranan vital sebagai agen pembangunan yang menyalurkan dana dari pihak berkelebihan likuiditas kepada pihak yang membutuhkan permodalan. Pemberian kredit oleh perbankan bukan sekadar transaksi keuangan rutin belaka, melainkan sebuah instrumen strategis yang berpotensi memicu alokasi sumber daya secara efisien. Namun, keterbatasan akses permodalan dan ketimpangan penyaluran fasilitas kredit kerap menjadi kendala yang memicu stagnasi kegiatan usaha, meningkatkan angka pengangguran, serta memperlambat pemerataan hasil-hasil pembangunan.
Akar Fungsi Strategis: Intermediasi Keuangan dan Mobilisasi Permodalan
Pada hakikatnya, penyaluran kredit berfungsi sebagai jembatan intermediasi yang mengonversi tabungan masyarakat menjadi investasi produktif. Melalui skema pembiayaan ini, para pelaku usaha dapat mengakses modal kerja maupun investasi jangka panjang yang diperlukan untuk memperluas skala operasi bisnis mereka. Ketersediaan kredit modal memungkinkan korporasi hingga sektor usaha mikro, kecil, dan menengah untuk membeli bahan baku, memperbarui peralatan produksi, serta mengadopsi teknologi baru yang lebih efisien. Tanpa adanya dukungan fasilitas kredit yang memadai, potensi inovasi dan ekspansi bisnis dari para wirausahawan akan terhambat oleh keterbatasan ekuitas internal, yang pada akhirnya menahan laju potensi pertumbuhan ekonomi secara nasional.
Dampak Makroekonomi: Pemacu Produksi, Penyerapan Tenaga Kerja, dan Konsumsi
Dukungan kredit yang tersalurkan ke sektor-sektor riil secara sistemik memberikan dampak positif bagi dinamika makroekonomi secara keseluruhan. Ketika sektor manufaktur dan jasa memperoleh pembiayaan untuk berekspansi, peningkatan kapasitas produksi secara langsung mendorong penciptaan lapangan kerja baru. Penyerapan tenaga kerja ini selanjutnya memicu kenaikan tingkat pendapatan masyarakat, yang kemudian meningkatkan daya beli dan konsumsi rumah tangga secara luas. Selain itu, pemberian kredit konsumtif yang rasional—seperti pembiayaan perumahan dan transportasi—juga turut merangsang permintaan di industri hulu dan hilir, sehingga menciptakan lingkaran pertumbuhan ekonomi yang saling menguntungkan.
Realita Lapangan: Aksesibilitas, Ketimpangan, dan Tantangan Sektor Usaha
Meskipun kredit memiliki potensi besar sebagai penggerak ekonomi, kenyataan di lapangan menunjukkan masih adanya ketimpangan dalam efektivitas penyalurannya. Pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) sering kali menghadapi kendala keterbatasan akses terhadap fasilitas pembiayaan formal akibat persyaratan agunan yang ketat dan penilaian risiko yang terlampau kaku dari lembaga perbankan. Di sisi lain, konsentrasi kredit yang terlalu dominan pada sektor-sektor non-produktif atau korporasi besar tertentu berisiko menimbulkan ketimpangan ekonomi dan memicu kerentanan sistemik. Kendala ini menunjukkan bahwa tujuan pemberian kredit untuk memperluas pemerataan pembangunan belum sepenuhnya terwujud tanpa adanya penyelarasan kebijakan yang lebih inklusif.
Resolusi dan Optimasi Penyaluran Kredit Berkelanjutan
Guna mengoptimalkan peranan kredit dalam menyokong pembangunan ekonomi, diperlukan pergeseran paradigma dalam manajemen alokasi pembiayaan perbankan. Bank sentral dan regulator keuangan perlu mendorong penyaluran kredit berorientasi produktif yang menjangkau sektor-sektor prioritas, termasuk pertanian, industri pengolahan, serta ekonomi hijau yang berkelanjutan. Di samping itu, inovasi teknologi keuangan dan penerapan analisis data risiko berbasis kecerdasan buatan dapat dimanfaatkan untuk mempermudah penilaian kelayakan kredit bagi sektor UMKM tanpa mengabaikan prinsip kehati-hatian. Penegakan tata kelola kredit yang prudent, transparan, dan terarah akan memastikan bahwa penyaluran dana bank tidak hanya menghasilkan keuntungan finansial, tetapi juga memberikan dampak sosial-ekonomi yang nyata dan berkelanjutan bagi seluruh lapisan masyarakat.