
Digitalisasi Pembayaran: Ketika QRIS mengubah Cara Konsumen Bertransaksi di UMKM


Tulisan dari Nurul Fadiah tidak mewakili pandangan dari redaksi kumparan
oleh : Nurul fadiah
 Perbesar
Dulu, ketika membeli makanan di warung atau membayar sesuatu di toko kecil, uang tunai menjadi pilihan yang paling umum. Pembeli tinggal mengeluarkan uang dari dompet, kemudian penjual memberikan kembalian. Namun, kebiasaan tersebut perlahan mulai berubah sejak pembayaran digital semakin mudah digunakan. Salah satu yang paling sering ditemui adalah QRIS.
QRIS atau Quick Response Code Indonesian Standard membuat proses pembayaran menjadi lebih praktis. Pembeli cukup membuka aplikasi pembayaran, memindai kode QR yang tersedia, memasukkan nominal, lalu melakukan pembayaran. Bagi sebagian orang, proses ini mungkin terlihat sederhana. Namun, bagi pelaku UMKM, penggunaan QRIS sebenarnya ikut mengubah cara mereka menjalankan transaksi sehari-hari.
Perubahan tersebut bisa dilihat dari kebiasaan pelaku usaha yang mulai tidak terlalu bergantung pada uang tunai. Penjual tidak harus selalu menyediakan uang kembalian dalam jumlah banyak. Pembeli juga tidak perlu khawatir ketika tidak membawa uang cash, selama memiliki aplikasi pembayaran yang mendukung QRIS.
Hal menariknya, penggunaan QRIS tidak hanya memberikan kemudahan kepada konsumen. Transaksi digital juga dapat membantu pelaku UMKM melihat aktivitas pembayaran usahanya dengan lebih teratur. Riwayat transaksi yang tersimpan secara digital dapat menjadi salah satu bahan bagi pemilik usaha untuk mengetahui pemasukan dari transaksi non-tunai.
Namun, kemudahan tersebut bukan berarti tidak memiliki tantangan. Masih ada pelaku UMKM yang belum terbiasa menggunakan sistem pembayaran digital. Sebagian mungkin merasa lebih nyaman dengan uang tunai karena sudah digunakan sejak lama. Ada juga kekhawatiran mengenai kesalahan saat melakukan transaksi, koneksi internet, maupun keamanan akun.
Di sinilah literasi digital menjadi penting. Memiliki QRIS saja tidak cukup jika pemilik usaha belum memahami cara menggunakannya dengan aman. Pelaku UMKM perlu mengetahui cara mengecek pembayaran yang masuk, tidak hanya percaya pada tampilan bukti transfer dari pelanggan, serta menjaga keamanan akun dan data yang berkaitan dengan transaksi.
Bagi konsumen, hal yang sama juga berlaku. Pembayaran menggunakan QRIS memang praktis, tetapi pengguna tetap harus teliti sebelum melakukan transaksi. Nama penerima dan nominal pembayaran perlu diperiksa terlebih dahulu agar tidak terjadi kesalahan atau penyalahgunaan.
Pada akhirnya, QRIS bukan hanya soal mengganti uang tunai dengan pembayaran melalui ponsel. Lebih dari itu, kehadirannya menunjukkan adanya perubahan kebiasaan masyarakat dalam melakukan transaksi. Warung kecil, pedagang makanan, toko, hingga berbagai usaha lainnya kini semakin dekat dengan sistem pembayaran digital.
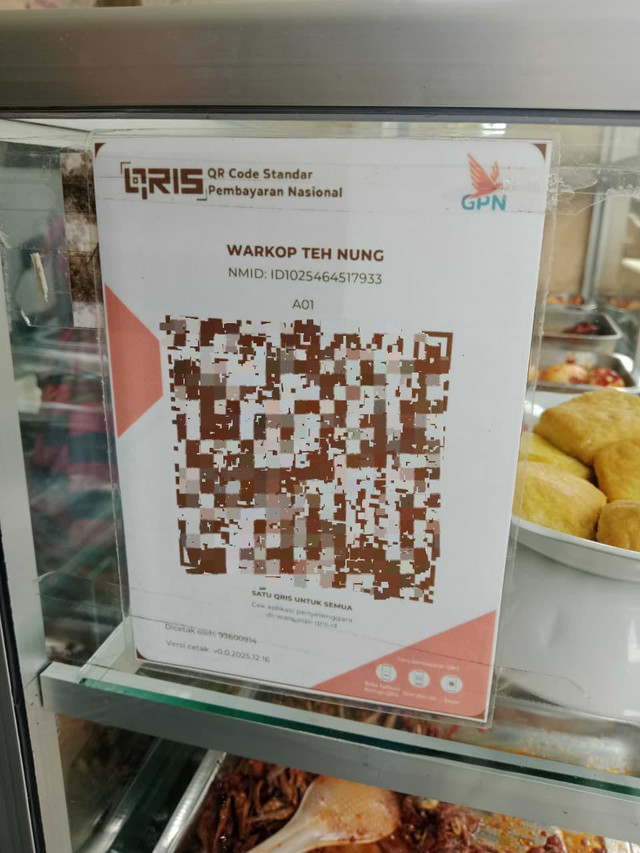
Perubahan ini juga menunjukkan bahwa digitalisasi tidak selalu harus dimulai dari sesuatu yang rumit. Sebuah kode QR yang ditempel di meja kasir pun bisa menjadi bagian dari perubahan besar dalam kebiasaan masyarakat.
Karena itu, keberhasilan penggunaan QRIS seharusnya tidak hanya dilihat dari semakin banyaknya transaksi digital, tetapi juga dari seberapa jauh masyarakat dan pelaku UMKM memahami cara menggunakan teknologi tersebut dengan aman dan bijak. QRIS memang hanya sebuah alat pembayaran, tetapi cara masyarakat menggunakannya menjadi bagian dari perubahan perilaku di era digital.
Kemudahan tersebut membuat QRIS semakin banyak digunakan oleh berbagai kalangan, mulai dari pelajar, mahasiswa, pekerja, hingga pelaku Usaha Mikro, Kecil, dan Menengah (UMKM). Selain menawarkan proses transaksi yang cepat, QRIS juga mempermudah pencatatan pembayaran sehingga lebih praktis, efisien, dan mengurangi risiko kesalahan dalam pengelolaan keuangan.
Bagi pelaku UMKM, pemanfaatan QRIS menjadi peluang untuk meningkatkan daya saing usaha. Sistem pembayaran digital memungkinkan konsumen melakukan transaksi meskipun tidak membawa uang tunai. Kondisi ini membantu pelaku usaha menjangkau lebih banyak pelanggan sekaligus mendukung percepatan digitalisasi sektor ekonomi, khususnya usaha kecil dan menengah.
Di balik berbagai manfaat tersebut, penggunaan QRIS juga memerlukan kesadaran masyarakat terhadap keamanan transaksi digital. Pengguna perlu memastikan bahwa kode QR yang dipindai berasal dari sumber yang tepercaya serta tidak mudah memberikan informasi pribadi maupun kode verifikasi kepada pihak lain. Langkah sederhana ini penting untuk mengurangi risiko penipuan dan penyalahgunaan data.
Oleh karena itu, pemerintah bersama lembaga keuangan perlu terus memperkuat edukasi mengenai literasi keuangan digital. Pemahaman masyarakat tentang penggunaan QRIS yang aman akan meningkatkan kepercayaan terhadap sistem pembayaran digital sekaligus mendorong pemanfaatannya secara lebih luas.
Perkembangan QRIS membuktikan bahwa inovasi teknologi mampu menciptakan sistem pembayaran yang lebih cepat, praktis, dan efisien. Jika didukung dengan literasi digital yang memadai, QRIS tidak hanya mempermudah transaksi, tetapi juga berkontribusi dalam memperkuat pertumbuhan ekonomi digital Indonesia.
Sebagai generasi muda, mahasiswa juga memiliki peran penting dalam menyebarkan pemahaman mengenai manfaat serta keamanan transaksi digital. Dengan ikut mengedukasi masyarakat, generasi muda dapat mendukung terciptanya ekosistem pembayaran digital yang aman, inklusif, dan mampu mendorong kemajuan ekonomi nasional.