
Analisis Biaya Relevan dalam Pengambilan Keputusan Manajemen


Tulisan dari Rasyid Eriansyah tidak mewakili pandangan dari redaksi kumparan
Evaluasi Pesanan Khusus, Kebijakan Harga, dan Penutupan Divisi
 Perbesar
Pendahuluan
Dalam operasional sehari-hari, perusahaan kerap menghadapi situasi yang memaksa manajemen memilih. Contohnya, apakah pesanan dengan harga lebih murah dari biasanya perlu diterima, berapa harga jual yang pantas untuk sebuah produk, atau bagaimana nasib divisi yang kinerjanya kurang memuaskan. Keputusan seperti ini tidak bisa mengandalkan perasaan semata. Manajer butuh informasi biaya yang tepat, yaitu biaya yang memang memengaruhi keputusan yang akan diambil.
Informasi biaya tersebut disebut biaya relevan. Biaya relevan merupakan biaya yang akan terjadi di masa depan pada berbagai alternatif dan dipakai sebagai dasar keputusan manajemen. Pada dasarnya, pengertiannya sama dengan biaya diferensial (Utari, Purwanti, & Prawironegoro, 2016). Karena setiap keputusan menyangkut masa depan, hanya biaya yang akan datang yang punya arti bagi keputusan itu (Jurnal EKSISTANSI, 2021). Biaya yang sudah keluar, atau yang jumlahnya sama di semua pilihan, tidak perlu ikut dihitung.
Sayangnya, konsep ini belum selalu dipakai dengan benar. Hasil penelitian di CV Citra Jati Jepara, misalnya, menunjukkan bahwa perusahaan tersebut belum menggunakan analisis biaya relevan ketika menghitung biaya produksi pesanan khusus (Oemar & Oktavian, 2019). Salah memilih biaya bisa membuat perusahaan menolak peluang laba, atau malah menerima pesanan yang merugikan.
Atas dasar itu, penelitian ini bertujuan menguraikan pengertian biaya relevan, menilai pesanan khusus dengan metode full costing dan direct costing, menjelaskan kebijakan dan teknik penetapan harga, serta membahas keputusan menutup atau mengembangkan divisi. Diharapkan pembaca dapat lebih mudah memahami cara memilih biaya yang tepat dalam mengambil keputusan manajemen.
Metode Penelitian
Penelitian ini memakai pendekatan deskriptif kualitatif berupa studi pustaka. Datanya bersifat sekunder dan diambil dari modul Akuntansi Manajemen Pertemuan ke-12 (Biaya Relevan) Program Studi Manajemen S-1 Universitas Pamulang, buku teks akuntansi manajemen, serta penelitian terdahulu yang terbit di jurnal dan repositori perguruan tinggi di Indonesia.
Pengumpulan data dilakukan lewat studi dokumentasi, yaitu menelaah pengertian biaya relevan, syarat pesanan khusus, penggolongan kebijakan harga, teknik penetapan harga, dan contoh perhitungan. Data lalu dianalisis secara deskriptif dengan dikelompokkan ke dalam empat topik: konsep biaya relevan, penilaian pesanan khusus, penetapan harga, dan keputusan penutupan divisi. Kasus PT Sabar, PT Yomas Sejahtera, dan PT Subur dihitung ulang untuk membandingkan hasil full costing dengan direct costing. Adapun angka pada ilustrasi penutupan divisi hanyalah rekaan yang dipakai untuk memperjelas konsep.
Hasil dan Pembahasan
1. Konsep Biaya Relevan
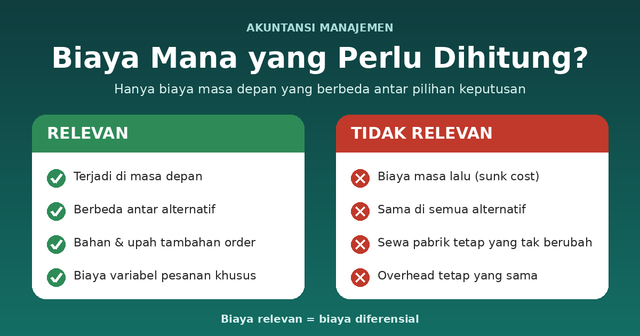
Ada dua ciri utama biaya relevan. Pertama, biaya itu belum terjadi dan baru akan muncul nanti. Kedua, besarnya berbeda di setiap alternatif keputusan. Biaya yang sudah dikeluarkan (sunk cost), misalnya harga mesin yang telanjur dibeli, tidak bisa diubah oleh keputusan apa pun, jadi tidak relevan. Begitu juga biaya tetap yang nilainya sama di semua pilihan, seperti sewa pabrik, yang tidak membantu membedakan mana alternatif terbaik.
Dengan membuang biaya yang tidak relevan, analisis jadi lebih singkat dan fokus. Manajer cukup membandingkan pendapatan tambahan dan biaya tambahan dari tiap alternatif. Karena itulah biaya relevan sering disebut juga biaya diferensial.
2. Penilaian Pesanan Khusus
Pesanan khusus ialah pesanan yang ditujukan untuk memanfaatkan kapasitas yang sedang menganggur. Untuk memutuskan menerima atau menolaknya, bisa dipakai pendekatan direct costing atau variable costing. Aturan dasarnya sederhana: bila pesanan menambah laba, terima; bila tidak, tolak. Menurut modul Pertemuan 12, pesanan khusus layak dilayani jika harganya lebih tinggi dari biaya produksi variabel, tidak merusak hubungan bisnis yang sudah ada, tidak melanggar peraturan perundangan, tidak membuat biaya naik, kapasitas produksi masih cukup, dan pemesannya pelanggan setia. Syarat harga di atas biaya variabel menjamin tiap unit memberi sumbangan positif bagi laba, sedangkan syarat lainnya menjaga agar pesanan tidak menimbulkan persoalan hukum, merusak hubungan pelanggan, atau mengganggu pesanan reguler.
Kasus PT Sabar. PT Sabar mampu memproduksi hingga 15.000 unit, dengan kapasitas normal 1.000 unit. Perusahaan menjual 1.100 unit seharga Rp30 per unit, lalu datang pesanan khusus 400 unit seharga Rp15 per unit. Biaya variabel per unit meliputi bahan Rp5, upah Rp4, overhead pabrik Rp3, pemasaran Rp2, dan administrasi Rp1 (jumlahnya Rp15). Biaya tetapnya Rp9.000 secara keseluruhan, terdiri dari overhead Rp4.000, pemasaran Rp3.000, dan administrasi Rp2.000. Menurut full costing, laba operasi bila pesanan diterima adalah Rp6.700 dan bila ditolak Rp7.100, jadi pesanan disarankan ditolak karena selisihnya –Rp400. Menurut direct costing, laba operasi bila diterima Rp8.700 dan bila ditolak Rp7.500, jadi pesanan disarankan diterima karena selisihnya +Rp1.200.
Kesimpulan yang berlawanan ini muncul karena full costing membebankan overhead tetap Rp4 ke setiap unit. Untuk 400 unit tambahan, seolah-olah ada beban Rp1.600 (400 × Rp4). Padahal overhead tetap besarnya tetap Rp4.000, entah pesanan diterima atau tidak, sehingga biaya itu tidak relevan. Analisis biaya relevan yang benar cukup membandingkan tambahan pendapatan Rp6.000 (400 × Rp15) dengan tambahan biaya variabel produksi Rp4.800 (400 × Rp12), sehingga laba bertambah Rp1.200. Harga pesanan Rp15 memang di bawah biaya penuh Rp16, tetapi masih di atas biaya variabel Rp12.
Kasus PT Yomas Sejahtera. PT Yomas Sejahtera, produsen perabotan rumah tangga, menjual 11.000 unit seharga Rp50 per unit dan menerima pesanan khusus 5.000 unit seharga Rp30 per unit. Struktur biayanya sama dengan PT Sabar, dengan total biaya tetap Rp90.000. Hasil hitung ulang menunjukkan bahwa menurut full costing, laba operasi bila pesanan diterima Rp361.000 dan bila ditolak Rp291.000, sehingga selisihnya Rp70.000. Menurut direct costing, laba operasinya masing-masing Rp385.000 dan Rp295.000, sehingga selisihnya Rp90.000. Kedua metode sama-sama menyarankan pesanan diterima, tetapi angka direct costing lebih dekat dengan biaya relevan, yaitu 5.000 unit × (Rp30 – Rp12) = Rp90.000. Hitungan ini berasumsi kapasitas menganggur mencukupi dan pesanan tersebut tidak menimbulkan biaya penjualan variabel tambahan.
Hasil serupa juga dilaporkan oleh penelitian terdahulu. Studi di CV Puta 14 Cabang Malang memperlihatkan bahwa full costing menuntun pada kesimpulan yang berbeda, sedangkan analisis biaya relevan menunjukkan bahwa menerima pesanan khusus malah menguntungkan (Pramaputri, 2007). Sementara itu, di Puncak Berastagi Resto, pesanan 4.650 boks seharga Rp35.000 per boks dinilai pantas diterima karena harganya berada di atas biaya relevan (Ginting et al., t.t.).
3. Kebijakan dan Teknik Penetapan Harga
Modul Pertemuan 12 membagi kebijakan harga menjadi tiga kelompok. Pertama, harga produk baru, yaitu skimming pricing (mulai dari harga tinggi lalu turun bertahap) dan penetration pricing (mulai dari harga rendah lalu naik bertahap). Kedua, harga adaptasi yang menyesuaikan dengan kondisi lingkungan, mencakup geographical pricing, price discount and allowance, promotional pricing, discriminatory pricing, dan product mix. Ketiga, harga perubahan, yang lebih sering dipengaruhi faktor luar seperti pergerakan nilai tukar, inflasi, perkembangan teknologi dan komunikasi, serta persaingan harga. Kebijakan harga yang pas menentukan apakah produk diterima pasar, sekaligus apakah biaya tertutup dan laba tercapai.
Dalam akuntansi manajemen, harga jual dihitung dengan rumus dasar biaya ditambah laba yang direncanakan. Yang membedakan tiap pendekatan adalah biaya yang dijadikan dasar. Pada contoh PT Subur dengan produksi normal 1.000 unit, biaya variabel per unit terdiri dari bahan Rp5, upah Rp4, overhead Rp3, pemasaran Rp2, dan administrasi Rp1, sedangkan biaya tetap per unit terdiri dari overhead Rp4, pemasaran Rp3, dan administrasi Rp2. Dengan pendekatan biaya produksi variabel (Rp12) dan laba 50%, harga jualnya Rp18,00. Dengan pendekatan biaya produksi fungsional (Rp16) dan laba 40%, harga jualnya Rp22,40. Dengan pendekatan biaya variabel (Rp15) dan laba 40%, harga jualnya Rp21,00. Dengan pendekatan total biaya (Rp24) dan laba 10%, harga jualnya Rp26,40. Karena persentase laba tiap pendekatan mengikuti soal di modul, angka-angka harga ini tidak bisa dibandingkan secara langsung.
Makin lengkap biaya yang dihitung, makin kecil peluang harga jual gagal menutup ongkos. Meski begitu, untuk pesanan khusus atau kapasitas menganggur, batas harga paling rendah tetap biaya variabel.
4. Keputusan Menutup atau Mengembangkan Divisi
Divisi yang di laporan tampak merugi belum tentu layak ditutup. Kuncinya adalah memisahkan biaya yang dapat dihindari, yakni biaya yang ikut hilang jika divisi ditutup, dari biaya yang tidak dapat dihindari, seperti pembagian biaya kantor pusat. Sebagai gambaran, anggap Divisi B memiliki penjualan Rp200 juta, biaya variabel Rp150 juta, dan biaya tetap yang dapat dihindari Rp30 juta, sehingga menyumbang Rp20 juta bagi perusahaan. Setelah ditambah pembagian biaya kantor pusat Rp40 juta, laporan divisi menampilkan kerugian Rp20 juta.
Akan tetapi, kalau Divisi B ditutup, laba perusahaan justru berkurang Rp20 juta karena beban Rp40 juta itu tetap ada dan harus dipikul divisi lain. Divisi ini sebaiknya dipertahankan, kecuali ada penggunaan sumber daya lain yang lebih menguntungkan. Sebaliknya, divisi dengan sumbangan besar dan pasar yang masih luas layak dikembangkan. Keputusan menutup divisi sulit dibatalkan, sehingga analisis biaya relevan berguna agar perusahaan tidak melepas divisi yang sebenarnya masih menyumbang laba.
Ringkasan perbandingan metode full costing dan direct costing dalam menilai pesanan khusus tersaji.
Perbandingan Metode Full Costing dan Direct Costing dalam Evaluasi Pesanan Khusus
Aspek Perbandingan Full Costing Direct Costing
Perlakuan biaya tetap Overhead tetap dibebankan ke tiap unit, termasuk unit pesanan khusus. Biaya tetap dihitung sebagai total yang sama pada kedua alternatif.
Laba PT Sabar (terima vs tolak) Rp6.700 vs Rp7.100; selisih –Rp400. Rp8.700 vs Rp7.500; selisih +Rp1.200.
Keputusan PT Sabar Menolak pesanan. Menerima pesanan.
Laba PT Yomas Sejahtera (terima vs tolak) Rp361.000 vs Rp291.000; selisih +Rp70.000. Rp385.000 vs Rp295.000; selisih +Rp90.000.
Keputusan PT Yomas Sejahtera Menerima pesanan. Menerima pesanan.
Kesesuaian dengan biaya relevan Kurang sesuai sebab memuat biaya tetap yang tidak berubah. Sesuai sebab hanya memuat tambahan pendapatan dan biaya variabel.
Fokus Biaya penuh per unit. Sumbangan tambahan terhadap laba.
Kesimpulan
Dari hasil analisis, biaya relevan dapat disimpulkan sebagai biaya masa depan yang berbeda di tiap alternatif, dengan makna yang sama seperti biaya diferensial. Memakai biaya relevan membantu manajemen berfokus pada biaya yang benar-benar berubah karena keputusan yang diambil.
Dalam menilai pesanan khusus, direct costing lebih tepat daripada full costing karena biaya tetap yang tidak berubah tidak ikut dihitung. Pada PT Sabar, perbedaan ini membalik keputusan dari menolak menjadi menerima, dengan tambahan laba Rp1.200. Pada PT Yomas Sejahtera, kedua metode sama-sama menyarankan menerima, dengan tambahan laba Rp70.000 sampai Rp90.000. Pesanan khusus layak diterima jika harganya melebihi biaya variabel, kapasitas masih cukup, hubungan bisnis tidak terganggu, dan aturan tidak dilanggar.
Dalam penetapan harga, kebijakan harga meliputi harga produk baru, harga adaptasi, dan harga perubahan, sementara keempat teknik penetapan harga sama-sama memakai biaya ditambah laba dengan dasar biaya yang berlainan. Dalam keputusan divisi, penutupan sebaiknya dinilai dari sumbangan setelah biaya yang dapat dihindari, bukan dari laba rugi setelah pembagian biaya.
Penelitian ini menegaskan bahwa pertanyaan yang tepat bagi manajer bukanlah berapa total biayanya, melainkan biaya mana yang akan berubah jika keputusan tertentu diambil. Karena itu, pemahaman tentang biaya relevan perlu terus diperkuat supaya keputusan manajemen mampu meningkatkan laba perusahaan.
Daftar Pustaka
Ahmad, K. (1995). Akuntansi manajemen: Dasar-dasar konsep biaya dan pengambilan keputusan (Edisi revisi). Jakarta: PT Raja Grafindo Persada.
Ginting, A. P., Gaol, R. L., Waruwu, G. K., & Pasaribu, D. (t.t.). Analysis of relevant costs in making decisions to accept or reject special orders at Puncak Berastagi Resto. Jurnal SMA, Universitas Katolik Santo Thomas Medan.
Kemdikbud SPADA. (t.t.). Ringkasan materi 13: Biaya relevan untuk pengambilan keputusan.
Oemar, F., & Oktavian, D. (2019). Analisis penerapan biaya relevan dalam pengambilan keputusan menerima atau menolak pesanan khusus pada perusahaan meubel CV. Citra Jati Jepara. Jurnal Akuntansi Kompetif, 2(1), 23–28.
Pengambilan keputusan atas pesanan khusus berdasarkan perhitungan biaya relevan. (2021). Jurnal Ekonomi, Bisnis, Akuntansi dan Sistem Informasi (EKSISTANSI), 10(1).
Pramaputri, I. A. (2007). Analisis biaya relevan sebagai alat manajemen dalam menentukan harga jual khusus pada CV. Puta 14 Cabang Malang [Skripsi]. Universitas Airlangga.
Universitas Pamulang. (t.t.). Modul Akuntansi Manajemen, Pertemuan ke-12: Biaya relevan. Program Studi Manajemen S-1.
Utari, D., Purwanti, A., & Prawironegoro, D. (2016). Akuntansi manajemen (pendekatan praktis) (Edisi 4). Jakarta: Mitra Wacana Media.
Zulfa, A., & Zandra, R. A. P. (t.t.). Analisis penerapan biaya relevan dalam menerima atau menolak pesanan khusus pada CV Putra Jaya Group Pamekasan. Jurnal Aktiva, 2(2).
Tentang Penulis
Artikel ini disusun oleh:
Muhammad Fajar
Muhammad Prayoga Pangestu
Rasyid Eriansyah
Rio Ferdinan
Zaky Dwi Septa