
LCR di Atas 100%, Apakah Likuiditas Bank Sudah Aman?
Mahasiswa Doktoral Manajemen Berkelanjutan Perbanas Institute, AVP Business Continuity Management PT. Bank Negara Indonesia (Persero), Tbk.
·waktu baca 7 menit


Tulisan dari Resti Regina tidak mewakili pandangan dari redaksi kumparan
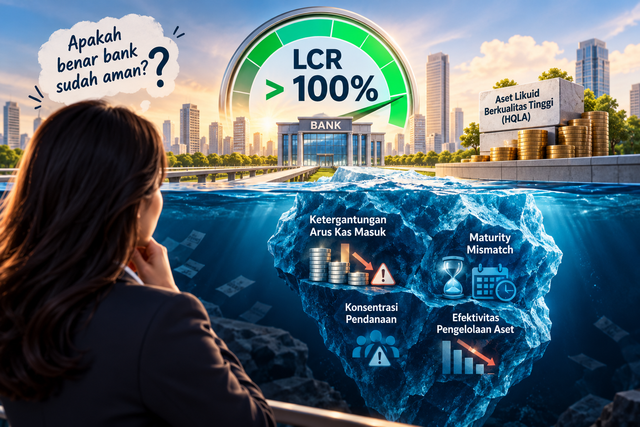
Rasio likuiditas yang tinggi sering dianggap mencerminkan ketahanan bank. Namun, di balik angka yang tampak sehat, terdapat kualitas arus kas, stabilitas dan biaya pendanaan, ketidaksesuaian jangka waktu instrumen aset dan liabilitas (maturity mismatch), serta efektivitas pengelolaan aset yang perlu diperhatikan.
 Perbesar
Likuiditas dan Kepercayaan Perbankan
Kepercayaan merupakan fondasi utama industri perbankan. Nasabah menempatkan dana dengan keyakinan bahwa bank mampu memenuhi kewajibannya ketika diperlukan. Oleh karena itu, kecukupan likuiditas menjadi bagian penting dalam menjaga stabilitas operasional dan keberlangsungan bisnis.
Salah satu indikator yang digunakan untuk mengukur ketahanan likuiditas adalah Liquidity Coverage Ratio (LCR). Rasio ini menunjukkan kecukupan aset likuid berkualitas tinggi untuk menghadapi potensi arus kas keluar bersih selama 30 hari kalender dalam kondisi tekanan.
Standar minimum LCR sebesar 100% merupakan salah satu ukuran prudensial dalam pengawasan perbankan. Namun, apakah LCR sebesar 150%, 200%, atau bahkan lebih tinggi otomatis menunjukkan bahwa pengelolaan likuiditas bank sudah sehat dan efisien?
Pertanyaan tersebut penting karena angka rasio tidak selalu menggambarkan seluruh karakteristik risiko yang dihadapi bank.
Memahami LCR dan Ketentuan Regulator
Secara sederhana, LCR dihitung menggunakan formula:
LCR = High Quality Liquid Assets (HQLA) ÷ Net Cash Outflow × 100%
High Quality Liquid Assets (HQLA) merupakan aset berkualitas tinggi yang dapat dikonversi menjadi kas dengan cepat dan relatif mudah, termasuk dalam kondisi tekanan. Komponennya antara lain kas, saldo tertentu pada bank sentral, serta surat berharga yang memenuhi kriteria regulator.
Sementara itu, Net Cash Outflow merupakan estimasi arus kas keluar (cash outflow) dikurangi arus kas masuk (cash inflow) yang dapat diperhitungkan selama 30 hari dalam skenario tekanan.
Arus kas keluar mencakup potensi penarikan simpanan, kewajiban pendanaan yang jatuh tempo, serta penggunaan fasilitas yang telah diperjanjikan. Adapun arus kas masuk dapat berasal dari pembayaran kredit dan penyelesaian transaksi keuangan yang memenuhi persyaratan.
Di Indonesia, pengaturan LCR bagi bank umum konvensional mengacu pada Peraturan Otoritas Jasa Keuangan (POJK) Nomor 42/POJK.03/2015 sebagaimana diubah melalui POJK Nomor 19 Tahun 2024. Perubahan tersebut memperluas kewajiban pemantauan, perhitungan, dan pelaporan LCR kepada seluruh bank umum konvensional, termasuk bank dalam Kelompok Bank berdasarkan Modal Inti (KBMI) 1 yang sebelumnya belum tercakup.
Ketentuan ini selaras dengan standar Basel Committee on Banking Supervision (BCBS) mengenai penguatan ketahanan likuiditas jangka pendek.
Salah satu prinsip penting dalam perhitungan LCR adalah pembatasan pengakuan arus kas masuk. Dalam perhitungan LCR, jumlah arus kas masuk yang dapat diperhitungkan untuk mengurangi arus kas keluar secara umum dibatasi paling tinggi 75% dari total estimasi arus kas keluar, dengan memperhatikan pengecualian yang berlaku.
Pembatasan tersebut bertujuan agar bank tidak sepenuhnya bergantung pada penerimaan kas yang diperkirakan terjadi, melainkan tetap memiliki cadangan HQLA untuk menghadapi tekanan likuiditas.
Risiko Tersembunyi di Balik Rasio yang Tampak Sehat
Dua bank dengan nilai LCR yang sama belum tentu memiliki karakteristik risiko likuiditas yang setara.
Sebagai ilustrasi hipotetis, Bank A memiliki HQLA Rp120 triliun, estimasi arus kas keluar Rp200 triliun, dan arus kas masuk yang diperhitungkan Rp140 triliun. Dengan arus kas keluar bersih Rp60 triliun, LCR Bank A mencapai 200%.
Sementara itu, Bank B memiliki HQLA yang sama, tetapi arus kas keluar Rp100 triliun dan arus kas masuk Rp40 triliun. Arus kas keluar bersih Bank B juga Rp60 triliun sehingga LCR-nya sama, yaitu 200%.
Sekilas, kedua bank memiliki tingkat ketahanan yang setara berdasarkan rasio. Namun, komposisi arus kasnya menunjukkan kondisi yang berbeda.
Bank A menghadapi kebutuhan arus kas keluar bruto lebih besar dan lebih bergantung pada realisasi penerimaan kas untuk mengimbangi kewajibannya. Apabila sebagian penerimaan tertunda, kebutuhan likuiditas dapat meningkat, terutama jika penerimaan terkonsentrasi pada sejumlah kecil debitur atau pihak lawan transaksi.
Sebaliknya, arus kas masuk yang lebih kecil pada Bank B juga tidak otomatis mencerminkan kondisi yang lebih aman. Stabilitas sumber pendanaan, konsentrasi deposan, dan karakteristik kewajiban tetap perlu dianalisis.
Ilustrasi tersebut menunjukkan bahwa rasio yang sama dapat terbentuk dari komposisi arus kas yang berbeda, dengan potensi kerentanan yang tidak selalu sama.
Aspek lain yang perlu dicermati adalah ketergantungan pada pendanaan dengan suku bunga khusus special rate, terutama dari deposan besar yang sensitif terhadap perubahan suku bunga. Meskipun dapat mendukung penghimpunan dana, pendanaan tersebut berpotensi meningkatkan risiko konsentrasi dan ketidakstabilan simpanan apabila deposan memindahkan dananya untuk memperoleh imbal hasil yang lebih kompetitif. Kondisi ini dapat memengaruhi kebutuhan likuiditas dan perhitungan LCR, bergantung pada karakteristik serta klasifikasi simpanannya. Di sisi lain, pemberian special rate yang tinggi juga meningkatkan biaya dana (cost of fund) sehingga berpotensi menekan profitabilitas bank.
Selisih Arus Kas dan Risiko Maturity Mismatch
Selain kualitas arus kas, selisih antara arus kas masuk dan keluar merupakan aspek penting dalam pengelolaan likuiditas.
Selisih yang relatif kecil dapat mengindikasikan tingginya ketergantungan pada penerimaan kas untuk mengimbangi kewajiban. Apabila penerimaan tersebut tidak terealisasi sesuai perkiraan, tekanan likuiditas dapat meningkat.
Namun, selisih yang lebih besar juga tidak otomatis menunjukkan kondisi yang lebih baik karena dapat mencerminkan kebutuhan likuiditas bersih yang lebih tinggi.
Oleh karena itu, tidak terdapat satu ukuran selisih ideal yang berlaku seragam bagi seluruh bank. Penilaiannya perlu mempertimbangkan keandalan penerimaan, stabilitas pendanaan, dan kecukupan cadangan likuiditas.
Aspek lain yang perlu diperhatikan adalah ketidaksesuaian jangka waktu instrumen aset dan liabilitas (maturity mismatch).
Dalam menjalankan fungsi intermediasi, bank menghimpun dana yang sebagian berjangka pendek untuk membiayai kredit atau investasi dengan jangka waktu lebih panjang. Perbedaan tersebut merupakan karakteristik bisnis perbankan, tetapi dapat menimbulkan risiko apabila tidak dikelola secara memadai.
Sebagai contoh, bank memiliki portofolio kredit berjangka lima tahun, sedangkan sebagian besar pendanaannya berasal dari deposito yang jatuh tempo dalam beberapa bulan. Ketika pendanaan tidak dapat diperpanjang, bank berpotensi menghadapi tekanan likuiditas meskipun kredit yang dimiliki masih berkualitas baik.
Selisih arus kas yang kecil tidak secara langsung membuktikan adanya maturity mismatch. Namun, keduanya perlu dianalisis bersama untuk memahami ketahanan struktur pendanaan bank.
Karena itu, pengelolaan LCR perlu dilengkapi dengan Asset-Liability Management (ALM), yaitu pengelolaan struktur aset dan liabilitas, serta pemantauan Net Stable Funding Ratio (NSFR), yang menilai kecukupan pendanaan stabil dalam horizon satu tahun.
Ketika LCR Terlalu Tinggi
LCR yang jauh melampaui batas minimum juga perlu dievaluasi dari perspektif efektivitas pengelolaan aset.
Cadangan HQLA yang besar memberikan perlindungan ketika terjadi tekanan likuiditas. Namun, apabila dana terlalu banyak ditempatkan pada instrumen likuid dengan imbal hasil relatif rendah, bank berpotensi kehilangan kesempatan memperoleh pendapatan yang lebih optimal.
Sebagai ilustrasi, tambahan aset likuid sebesar Rp20 triliun dengan imbal hasil 4% per tahun menghasilkan pendapatan Rp800 miliar. Apabila tersedia alternatif penempatan yang sesuai profil risiko dengan imbal hasil bersih 6%, terdapat potensi selisih pendapatan Rp400 miliar per tahun, sebelum memperhitungkan perbedaan risiko, biaya, dan kebutuhan modal.
Meski demikian, LCR yang tinggi tidak otomatis menunjukkan pengelolaan aset yang kurang efektif. Bank dapat secara sengaja mempertahankan cadangan lebih besar untuk menghadapi ketidakpastian ekonomi, konsentrasi pendanaan, atau potensi penarikan dana.
Persoalannya bukan semata-mata seberapa tinggi LCR, melainkan apakah cadangan likuiditas tersebut proporsional terhadap profil risiko, kebutuhan pendanaan, dan strategi bisnis.
Likuiditas yang sehat bukan berarti mempertahankan cadangan sebesar mungkin, melainkan menyediakan penyangga yang memadai tanpa mengabaikan produktivitas aset.
Dari Kepatuhan Menuju Ketahanan Likuiditas
Pengelolaan likuiditas yang baik membutuhkan penilaian lebih luas daripada sekadar memenuhi batas minimum LCR.
Bank perlu memastikan kualitas HQLA, keandalan arus kas masuk, stabilitas sumber pendanaan, serta pengelolaan selisih arus kas dan struktur jangka waktu instrumen keuangan.
Pengujian ketahanan (stress testing) juga diperlukan untuk mengantisipasi kondisi ketika penarikan dana meningkat, penerimaan tertunda, dan kemampuan mencairkan aset menurun secara bersamaan.
Pendekatan tersebut juga sejalan dengan Surat Edaran Otoritas Jasa Keuangan (SEOJK) Nomor 26/SEOJK.03/2025 mengenai Internal Liquidity Adequacy Assessment Process (ILAAP), yang menekankan penilaian kecukupan likuiditas secara internal berdasarkan ukuran, karakteristik, kompleksitas usaha, serta tingkat risiko yang dapat diterima bank.
Selain LCR, pemantauan NSFR, konsentrasi pendanaan, kesenjangan jatuh tempo, serta kesiapan rencana pendanaan kontinjensi diperlukan untuk mendukung keberlangsungan bisnis.
Pada akhirnya, LCR merupakan indikator penting, tetapi bukan satu-satunya ukuran kesehatan likuiditas.
Risiko dapat tersembunyi di balik rasio yang tampak sehat, baik melalui ketergantungan pada arus kas masuk, ketidaksesuaian jangka waktu instrumen aset dan liabilitas, maupun penggunaan aset yang kurang efisien. Bank yang tangguh bukan sekadar mampu mempertahankan LCR di atas ketentuan, melainkan mampu menjaga keseimbangan antara ketahanan likuiditas, produktivitas aset, dan keberlangsungan bisnis.