
Bea Keluar Batu Bara dalam Perspektif Ketahanan Fiskal dan Transisi Energi
Pembina Teknis Perbendaharaan Negara KPPN Kutacane
·waktu baca 4 menit


Tulisan dari Ricky Ramadhana tidak mewakili pandangan dari redaksi kumparan
 Perbesar
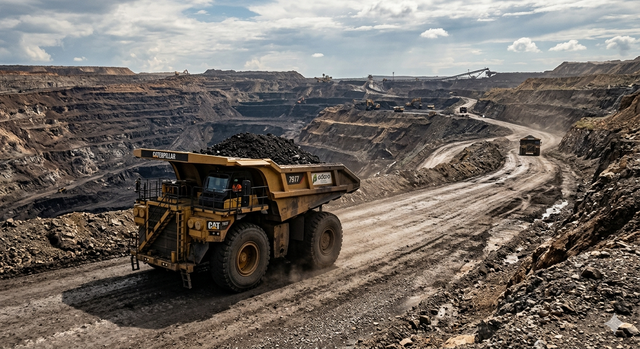
Indonesia merupakan negara produsen batu bara terbesar di dunia per tahun 2024 setelah Cina dan India, bahkan Indonesia menguasai sekitar 38% pasar ekspor batu bara laut (seaborne coal trade) dunia menurut Energyworld.com. Berdasarkan data Badan Pusat Statistik, pada tahun 2025, batu bara menjadi komoditas tertinggi ekspor tambang global dengan nilai US$ 24,48 Miliar, atau 68,85% dari total ekspor tambang Indonesia. Data ini menunjukkan peranan Indonesia dan batubara di mata dunia serta potensinya dalam mempengaruhi ekonomi maupun transisi energi.
Sebelumnya, pemerintah pernah menerapkan pungutan ekspor melalui PMK No. 95/PMK.02/2005, kemudian dicabut akibat perubahan pendekatan fiskal sektor pertambangan. Pasca UU No. 4 Tahun 2009 dan perubahannya melalui UU No. 3 Tahun 2020, dengan mengandalkan royalti dan PNBP sebagai instrumen utama untuk mengambil manfaat ekonomi sumber daya alam, serta menjaga daya saing ekspor di pasar global.
Menteri Keuangan berencana akan mengenakan Bea Keluar atas ekspor Batu Bara mulai tahun 2026 karena adanya indikasi seperti subsidi tidak langsung dalam proses perdagangannya. Dengan menargetkan bea keluar batu bara akan menyumbang Rp 20 triliun terhadap penerimaan negara dengan tarif 1-5 persen. Kebijakan ini dapat memperluas basis penerimaan negara, khususnya dalam kondisi ketidakstabilan harga komoditas global. Direktur Eksekutif Transisi Bersih Abdurrahman Arum, juga menyampaikan pengenaan tarif Bea Keluar ini lebih efektif sebagai instrument fiscal dibandingkan dengan pajak karbon yang masih tergolong kecil pada awal. Selain itu pajak karbon juga berpotensi membebani industri dan konsumen dalam negeri.
Dalam kerangka APBN Indonesia, tambahan penerimaan ini juga memiliki implikasi terhadap defisit anggaran yang diupayakan pada kisaran mendekati batas 3% terhadap Produk Domestik Bruto (PDB). Dalam konteks tersebut, bea keluar dapat berfungsi sebagai instrumen tambahan untuk mempersempit defisit, meskipun kontribusinya relatif kecil dibandingkan total kebutuhan pembiayaan. Dengan kata lain, perannya lebih sebagai buffer fiskal jangka pendek daripada solusi struktural.
Di sisi lain, wacana mengenai bea keluar batu bara juga tidak dapat dilepaskan dari dampak lingkungan yang ditimbulkan oleh aktivitas pertambangan dan pemanfaatannya. Berbagai laporan menunjukkan bahwa kegiatan batu bara telah memicu pencemaran udara yang berdampak pada kesehatan masyarakat, pencemaran air akibat limbah tambang, serta deforestasi yang berkontribusi terhadap meningkatnya risiko bencana seperti banjir dan longsor. Dampak-dampak ini mencerminkan adanya biaya lingkungan yang tidak tercermin dalam harga pasar batu bara.
Kebijakan fiskal seperti bea keluar dapat dipandang sebagai instrumen untuk menginternalisasi sebagian biaya tersebut. Namun, efektivitasnya sangat bergantung pada desain kebijakan. Dengan tarif yang relatif rendah dan tidak menyasar sisi produksi secara langsung, dampak bea keluar terhadap pengurangan eksploitasi sumber daya cenderung terbatas.
Efektivitas kebijakan ini juga sangat dipengaruhi oleh aspek tata kelola. Praktik under invoicing dalam ekspor batu bara, misalnya, dapat mengurangi dasar pengenaan bea keluar sekaligus menggerus penerimaan negara. Tanpa penggunaan harga acuan seperti Harga Batubara Acuan (HBA) dan pengawasan yang ketat, kebijakan ini berpotensi menghadapi kebocoran yang signifikan. Pada saat artikel ini dibuat, pemerintah sedang mempersiapkan BUMN ekspor baru yaitu PT Danantara Sumber Daya Indonesia (Persero) atau PT DSI yang telah beroperasi pada 1 Juni 2026 yang lalu. BUMN ini diharapkan dapat memperketat pengawasan atas ekspor batu bara sehingga tidak lagi terjadi praktek under invoicing.
Dalam konteks transisi energi, Pengenaan Bea Keluar akan meningkatkan biaya ekspor sehingga dapat menurunkan daya tarik ekspor batu bara dan mengurangi ketergantungan ekonomi terhadap komoditas fosil. relevansi kebijakan bea keluar menjadi semakin penting. Indonesia saat ini masih menghadapi tantangan dalam struktur energi, khususnya ketergantungan terhadap impor BBM di tengah posisi sebagai eksportir batu bara. Ketidakseimbangan ini menunjukkan bahwa pengelolaan sumber daya energi belum sepenuhnya sejalan dengan kebutuhan domestik.
Dalam kerangka tersebut, penerapan bea keluar batu bara seharusnya tidak hanya diposisikan sebagai instrumen peningkatan penerimaan negara, tetapi juga sebagai bagian dari strategi pembiayaan transisi energi. Penerimaan yang dihasilkan seharusnya dapat dialokasikan untuk mendukung pengembangan energi terbarukan.
Namun demikian, tanpa adanya arah kebijakan yang jelas terkait pemanfaatan penerimaan tersebut, bea keluar berisiko hanya menjadi instrumen fiskal tambahan yang bersifat jangka pendek. Ketergantungan pada penerimaan berbasis komoditas yang volatil juga menunjukkan bahwa kebijakan ini memiliki keterbatasan dalam mendukung ketahanan fiskal jangka panjang.
Dengan demikian, efektivitas bea keluar batu bara tidak hanya ditentukan oleh besaran tarif atau tambahan penerimaan yang dihasilkan, tetapi oleh sejauh mana kebijakan ini dapat berjalan untuk jangka waktu yang lebih lama. Integrasi antara kebijakan fiskal, pengelolaan sumber daya alam, dan agenda transisi energi menjadi kunci agar kebijakan ini tidak hanya berfungsi sebagai penopang fiskal, tetapi juga sebagai salah satu instrumen transformasi ekonomi menuju sistem energi yang lebih berkelanjutan.