
Dilema Emas Digital Syariah: Kecepatan Transaksi vs Keabsahan Aset
mahasiswa ekonomi syariah di Universitas Pamulang
·waktu baca 2 menit


Tulisan dari Riski Nasution tidak mewakili pandangan dari redaksi kumparan
 Perbesar
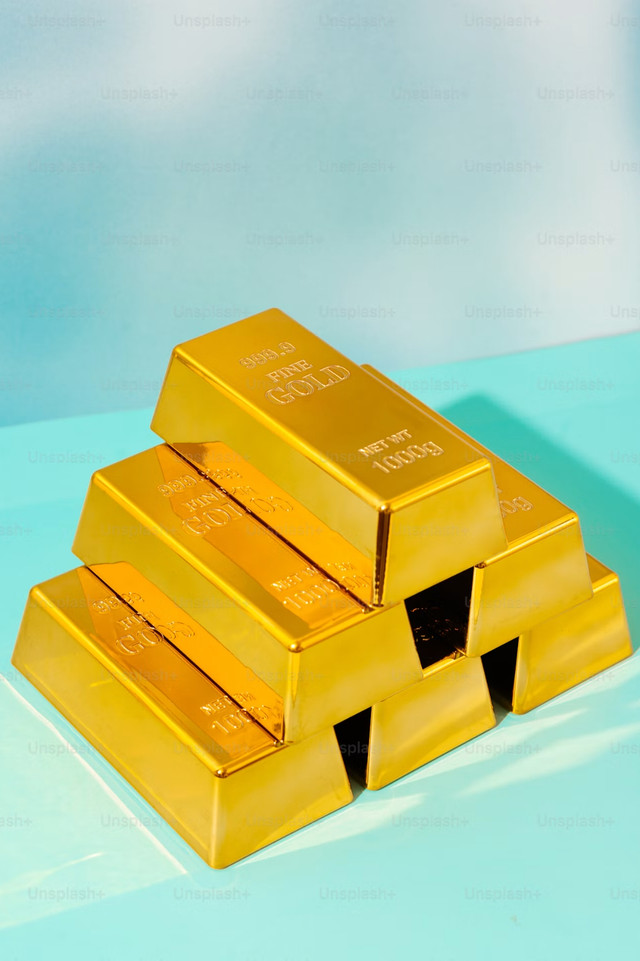
Emas secara historis selalu dipandang sebagai instrumen pelindung nilai (hedging) paling tangguh dalam menghadapi laju inflasi dan ketidakpastian ekonomi global. Di era digital saat ini, akses terhadap kepemilikan emas makin dipermudah melalui kehadiran platform tabungan emas digital. Hanya melalui usapan layar ponsel, masyarakat kini dapat membeli dan menjual emas dalam pecahan nominal yang sangat kecil.
Guna memberikan rasa aman bagi pengguna Muslim, sebagian besar penyelenggara platform emas digital menyertakan label atau opini syariah dari lembaga berwenang. Skema ini umumnya dirancang dengan menggunakan akad Jual Beli (Murabahah) atau Titipan (Wadi'ah), di mana saldo emas digital pengguna diklaim terhubung langsung dengan cadangan emas fisik yang disimpan di kustodian.
Meskipun kemudahan ini mendorong partisipasi investasi anak muda, fenomena emas digital menyisakan perdebatan fungsional dan etis yang perlu dicermati secara kritis.
Dalam kajian Fiqih Muamalah, komoditas ribawi seperti emas menuntut kejelasan penyerahan barang (qabd) guna menghindari unsur spekulasi dan ketidakpastian (gharar). Ketika ribuan pengguna bertransaksi emas secara digital, muncul pertanyaan mendasar mengenai transparansi rasio ketersediaan emas fisik (underlying asset) yang sesungguhnya di brankas penyimpanan penyedia jasa.
Risiko timbul ketika ada ketidakseimbangan antara jumlah saldo digital yang beredar di aplikasi dengan fisik emas riil yang dikuasai oleh lembaga kustodian. Jika aspek pengawasan ini diabaikan, investasi emas digital berpotensi bergeser menjadi sekadar angka-angka spekulatif di dalam sistem elektronik, kehilangan substansi utamanya sebagai komoditas fisik yang riil.
Oleh sebab itu, Otoritas Jasa Keuangan (OJK) bersama Dewan Syariah Nasional perlu memastikan pengawasan dan audit berkala terhadap penyedia layanan tabungan emas digital. Transparansi kepemilikan fisik harus menjadi prioritas utama di atas sekadar kemudahan fitur aplikasi.
Kecepatan dan kepraktisan teknologi memang sangat dibutuhkan dalam iklim investasi modern. Namun, dalam Ekonomi Syariah, kepraktisan transaksi tidak boleh mengorbankan kepastian kepemilikan aset dan prinsip keadilan yang menjadi fondasi utama muamalah.