
Zakat Saham dan Kripto: Sibuk Berburu Cuan, Lupa Kewajiban Muamalah
mahasiswa ekonomi syariah di Universitas Pamulang
·waktu baca 2 menit


Tulisan dari Riski Nasution tidak mewakili pandangan dari redaksi kumparan
 Perbesar
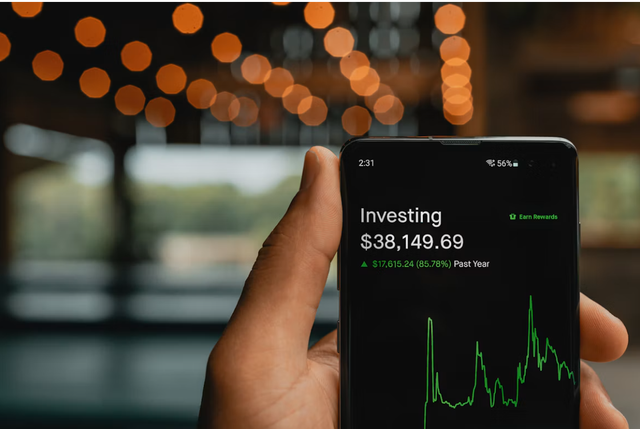
Demam investasi melanda generasi muda dalam beberapa tahun terakhir. Lewat sentuhan satu jari di aplikasi ponsel pintar, siapa pun kini bisa dengan mudah membeli saham emiten ternama, reksa dana, hingga aset digital seperti cryptocurrency. Narasi melek finansial, kemandirian ekonomi, dan passive income didengungkan di mana-mana, menjadikan aktivitas berburu cuan digital sebagai bagian dari gaya hidup anak muda perkotaan.
Namun, di tengah gegap gempita pertumbuhan portofolio investasi tersebut, ada satu dimensi mendasar dalam ajaran muamalah yang sering kali luput dari kalkulasi: kewajiban zakat atas instrumen keuangan modern.
Berdasarkan data dari berbagai lembaga keuangan dan pasar modal, pertumbuhan investor ritel muda di Indonesia melonjak drastis, didominasi oleh milenial dan Gen Z. Ironisnya, riset literasi keuangan syariah yang dirilis oleh Otoritas Jasa Keuangan (OJK) dan lembaga terkait menunjukkan bahwa pemahaman masyarakat terhadap instrumen kepatuhan zakat portofolio modern—seperti zakat saham, reksa dana, hingga aset kripto—masih sangat rendah, yakni di bawah standar literasi keuangan konvensionalnya.
Banyak investor Muslim yang sangat jeli melihat pergerakan grafik candlestick atau menganalisis laporan keuangan emiten, tetapi mendadak awam ketika ditanya bagaimana cara menghitung zakat dari saham atau koin digital yang mereka genggam. Sebagian beranggapan zakat hanya berlaku untuk harta konvensional seperti emas atau tabungan bank. Padahal, kajian fikih muamalah kontemporer—seperti fatwa MUI dan hasil muktamar ulama—secara tegas menyatakan bahwa instrumen investasi yang diperjualbelikan (urudh at-tijarah) wajib ditunaikan zakatnya jika telah mencapai nishab dan haul.
Ketidakpahaman ini memicu anomali yang cukup menampar. Kita melihat banyak anak muda yang begitu bangga memamerkan return investasi berlipat ganda di media sosial, namun mengabaikan hak mustahik (penerima zakat) sebesar 2,5 persen yang mengendap di dalam portofolio mereka. Sosialisasi dari platform investasi komersial pun umumnya hanya sibuk menggenjot volume transaksi harian, tanpa pernah mengedukasi penggunanya mengenai aspek pembersihan harta (tahir).
Ekonomi Islam tidak pernah melarang pemeluknya untuk menumpuk kekayaan atau menjadi investor yang sukses di pasar modal. Namun, Islam secara tegas menolak akumulasi harta tanpa adanya pembersihan nilai spiritual dan fungsi redistribusi sosial.
Keberkahan sebuah investasi tidak diukur dari seberapa hijau warna grafik portofolio kita hari ini, melainkan dari seberapa bersih harta tersebut dari hak-hak orang lain. Sudah saatnya generasi investor muda melengkapi pemahaman finansial mereka: bukan cuma mahir berburu cuan di pasar modal, tetapi juga taat membersihkan hartanya lewat zakat yang tepat sasaran.