
Ke Mana Larinya Uang Yang Ada di Bank?


Tulisan dari Riza Abditya Wijaya tidak mewakili pandangan dari redaksi kumparan
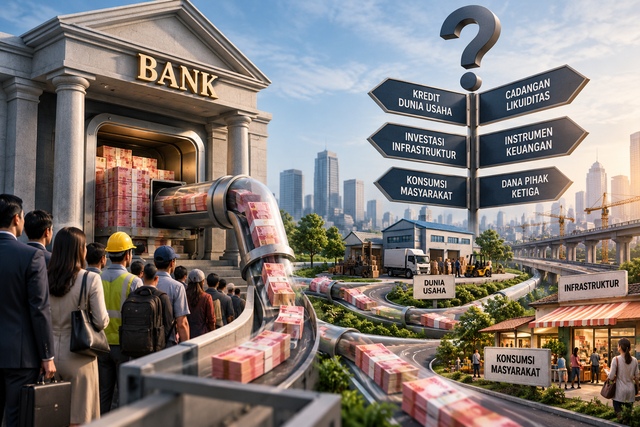
Uang beredar di mana-mana. Masyarakat menyimpan tabungan di bank, perusahaan menempatkan dananya di rekening, dan perbankan mengelola dana tersebut untuk disalurkan kembali ke perekonomian. Namun, ada pertanyaan yang menarik untuk diajukan, jika uang tersedia di perbankan, mengapa masih banyak pelaku usaha yang kesulitan memperoleh modal untuk berkembang?
 Perbesar
Pertanyaan ini bukan berarti uang di bank benar-benar menghilang. Persoalannya lebih mendasar, seberapa jauh dana yang tersedia di sistem keuangan mampu menjangkau kegiatan ekonomi produktif?
Dalam perekonomian, bank berperan sebagai perantara antara pihak yang memiliki dana dan pihak yang membutuhkan pembiayaan. Dana masyarakat yang dihimpun perbankan dapat disalurkan menjadi kredit bagi rumah tangga maupun perusahaan. Melalui proses inilah tabungan dapat membantu membiayai konsumsi, investasi, dan penciptaan lapangan kerja.
Namun, hubungan tersebut tidak selalu berjalan mulus. Dana yang tersedia di bank tidak otomatis berubah menjadi kredit, dan kredit yang tersalurkan belum tentu menghasilkan pertumbuhan ekonomi yang optimal.
Keputusan Bank Indonesia mempertahankan BI-Rate sebesar 5,75% pada Oktober 2026, disertai kebijakan untuk mendukung penyaluran kredit dan pembiayaan, menjadi momentum untuk melihat persoalan ini lebih jauh. Kebijakan moneter dan makroprudensial dapat menciptakan kondisi yang mendukung pembiayaan. Akan tetapi, dampaknya tetap bergantung pada bagaimana perbankan, pelaku usaha, dan sektor riil merespons kondisi tersebut.
Bayangkan seorang pengusaha kecil yang ingin memperluas usahanya. Ia memiliki pelanggan, produk yang diminati, dan peluang untuk meningkatkan penjualan. Sayangnya, laporan keuangannya belum tertata, agunannya terbatas, dan riwayat usahanya belum cukup kuat untuk memenuhi persyaratan kredit. Pada saat yang sama, bank harus memastikan bahwa dana yang dipinjamkan dapat dikembalikan.
Di sinilah persoalannya. Bukan berarti bank tidak memiliki uang, dan bukan pula berarti semua pengusaha otomatis layak memperoleh pinjaman. Ada jarak antara tersedianya dana, kelayakan penerima pembiayaan, dan peluang usaha untuk berkembang.
Bank tidak bisa mengabaikan risiko hanya demi meningkatkan penyaluran kredit. Dana yang dikelola merupakan bagian dari kewajiban kepada nasabah. Jika kredit diberikan tanpa penilaian yang memadai, masalah baru justru dapat muncul dalam bentuk kredit bermasalah. Karena itu, prinsip kehati-hatian tetap harus dijaga.
Namun, kehati-hatian juga tidak seharusnya membuat peluang pembiayaan bagi usaha produktif menjadi terlalu sempit. Tantangannya adalah menemukan cara agar usaha yang memiliki prospek baik dapat dinilai secara lebih tepat, tanpa mengorbankan kualitas kredit.
Perbaikan pencatatan keuangan UMKM, pemanfaatan data transaksi yang relevan, pendampingan usaha, dan perluasan akses pasar dapat membantu menjembatani kesenjangan tersebut. Dengan informasi usaha yang lebih baik, perbankan dapat menilai kemampuan calon debitur secara lebih akurat. Sementara itu, pelaku usaha memiliki peluang lebih besar untuk membuktikan kelayakan bisnisnya.
Di sisi lain, kita juga perlu menyadari bahwa persoalan ekonomi tidak selalu dapat diselesaikan dengan tambahan modal. Pengusaha mungkin memperoleh kredit, tetapi tetap kesulitan berkembang jika biaya logistik tinggi, permintaan melemah, atau akses ke pasar terbatas. Meminjam uang tanpa rencana usaha yang jelas bahkan dapat menambah beban keuangan.
Karena itu, pembiayaan harus berjalan bersama perbaikan iklim usaha. Pemerintah dapat membantu melalui kepastian regulasi, infrastruktur, dan kemudahan perizinan. Pemerintah daerah dapat menghubungkan UMKM dengan pasar, industri, dan rantai pasok. Perbankan dapat memperkuat pembiayaan produktif, sedangkan pelaku usaha perlu meningkatkan kapasitas pengelolaan bisnisnya.
Ukuran keberhasilan pun perlu dilihat lebih luas. Pertumbuhan kredit memang penting, tetapi angka tersebut bukan tujuan akhir. Yang lebih penting adalah apakah pembiayaan membantu perusahaan meningkatkan produksi, menciptakan pekerjaan, memperluas pasar, dan menghasilkan nilai tambah.
Dengan demikian, pertanyaan tentang ke mana larinya uang di bank seharusnya membawa kita pada pertanyaan lanjutan: apakah uang tersebut telah menemukan kegiatan ekonomi yang mampu mengubahnya menjadi produktivitas dan kesejahteraan?
Bank Indonesia dapat mendorong kondisi moneter dan makroprudensial yang mendukung pembiayaan. Namun, penyaluran kredit tetap bergantung pada keputusan perbankan, kelayakan usaha, dan prospek ekonomi. Karena itu, upaya memperkuat intermediasi keuangan memerlukan kerja bersama, bukan hanya dorongan untuk memperbesar angka kredit.
Pada akhirnya, uang di bank tidak benar-benar berhenti bekerja hanya karena belum disalurkan menjadi pinjaman. Dana tersebut juga diperlukan untuk memenuhi kebutuhan likuiditas, menjaga keamanan sistem keuangan, dan memenuhi penarikan nasabah. Namun, sistem keuangan yang sehat juga harus mampu menjalankan fungsi intermediasinya secara efektif.
Sebab, keberhasilan perbankan bukan hanya tentang berapa banyak uang yang berhasil dihimpun, melainkan juga bagaimana dana tersebut dikelola secara aman dan disalurkan untuk mendukung kegiatan ekonomi yang produktif. Uang mungkin tersimpan di bank, tetapi manfaat ekonominya akan semakin terasa ketika pembiayaan yang sehat mampu membuka peluang usaha dan meningkatkan kesejahteraan masyarakat.