
Kepercayaan Adalah Mata Uang pada Era Digital


Tulisan dari Riza Abditya Wijaya tidak mewakili pandangan dari redaksi kumparan
Pernahkah kita membayangkan bahwa suatu hari dompet bukan lagi barang yang paling kita khawatirkan ketika tertinggal di rumah? Kini, bagi sebagian orang, justru telepon genggam yang tertinggal terasa lebih merepotkan. Tanpa perangkat tersebut, kita mungkin kesulitan membayar makanan, memesan transportasi, hingga mengirim uang. Perubahan ini menunjukkan betapa jauh teknologi telah mengubah kehidupan ekonomi masyarakat.
 Perbesar
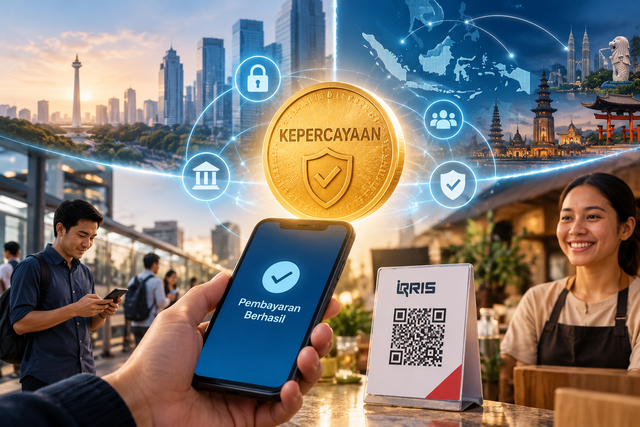
Dahulu, transaksi mengandalkan uang tunai yang berpindah dari satu tangan ke tangan lainnya. Kini, uang dapat berpindah hanya melalui sentuhan layar. Kita memindai kode QR, memasukkan nominal, lalu transaksi selesai dalam hitungan detik. Kemudahan ini bukan sekadar perubahan gaya hidup, melainkan bagian dari transformasi ekonomi yang membuka peluang lebih luas bagi masyarakat dan dunia usaha.
Namun, di balik kemudahan tersebut, ada pertanyaan penting, seberapa besar kita benar-benar percaya pada sistem yang memindahkan uang kita?
Bayangkan ketika saldo terpotong tetapi transaksi tidak kunjung selesai, seseorang menjadi korban penipuan digital, atau layanan pembayaran mengalami gangguan saat dibutuhkan. Persoalannya bukan lagi sekadar teknologi yang gagal bekerja. Ada kekhawatiran yang muncul, keraguan untuk kembali bertransaksi, dan kepercayaan yang mulai dipertanyakan.
Teknologi dapat mempercepat transaksi, tetapi rasa amanlah yang membuat masyarakat bersedia terus menggunakannya. Karena itu, kepercayaan layak disebut sebagai mata uang pada era digital. Ia tidak tersimpan dalam dompet elektronik, tetapi menentukan apakah konsumen bersedia bertransaksi, pedagang yakin menerima pembayaran, dan pelaku usaha berani memperluas bisnisnya melalui kanal digital.
Pertumbuhan Digital dan Tantangan Kepercayaan
Indonesia memiliki alasan kuat untuk optimistis. Hingga Agustus 2026, berdasarkan data Bank Indonesia, QRIS telah memproses 17,45 miliar transaksi secara kumulatif sepanjang tahun berjalan, dengan 69,32 juta pengguna dan 47,11 juta merchant. Sebanyak 96,7% merchant tersebut merupakan usaha mikro, kecil, dan menengah (UMKM). Sementara itu, transaksi BI-FAST mencapai 4,02 miliar transaksi, tumbuh 35,8% secara tahunan.
Capaian tersebut menunjukkan bahwa pembayaran digital semakin menjadi bagian penting dari aktivitas ekonomi masyarakat. QRIS memudahkan UMKM menerima pembayaran, sedangkan BI-FAST mempercepat transfer dana. Perluasan konektivitas pembayaran antarnegara juga membuka peluang baru bagi perdagangan dan pariwisata.
Namun, pertumbuhan transaksi perlu diimbangi dengan perlindungan yang memadai. Penipuan digital, pencurian data, transaksi mencurigakan, dan gangguan layanan dapat mengikis kepercayaan pengguna. Satu pengalaman buruk bahkan dapat membuat seseorang enggan kembali menggunakan pembayaran digital.
Karena itu, keamanan tidak boleh dipandang sebagai pelengkap inovasi. Penyelenggara sistem pembayaran perlu memperkuat manajemen risiko, meningkatkan deteksi transaksi mencurigakan, dan memastikan pengaduan konsumen ditangani secara jelas. Masyarakat juga perlu membangun kebiasaan bertransaksi yang aman, seperti tidak membagikan kode OTP dan memeriksa identitas penerima sebelum mengirim uang.
Bank Indonesia dan Fondasi Kepercayaan
Dalam membangun ekosistem tersebut, Bank Indonesia memiliki peran strategis melalui kebijakan dan pengawasan sistem pembayaran. Tujuannya bukan sekadar mendorong inovasi, tetapi memastikan sistem pembayaran berkembang secara aman, andal, dan mampu melindungi konsumen.
Dalam Forum Sistem Pembayaran 2026, Bank Indonesia menekankan pentingnya penguatan resiliensi dan integritas sistem pembayaran. Industri perlu memiliki kemampuan untuk menghadapi gangguan, membatasi dampaknya, memulihkan layanan, dan belajar dari pengalaman. Dengan demikian, sistem pembayaran yang baik bukan hanya sistem yang berjalan lancar, melainkan juga sistem yang siap menghadapi risiko.
Pendekatan ini penting karena kepercayaan masyarakat justru diuji ketika masalah terjadi. Penanganan gangguan yang cepat, komunikasi yang transparan, dan penyelesaian pengaduan yang bertanggung jawab dapat membantu menjaga keyakinan pengguna.
Penguatan keamanan dan resiliensi bukanlah penghambat inovasi. Sebaliknya, keduanya menjadi fondasi agar inovasi dapat berkembang secara berkelanjutan. Masyarakat membutuhkan kemudahan, tetapi juga kepastian bahwa layanan yang digunakan memiliki perlindungan yang memadai.
Kepercayaan sebagai Modal Pertumbuhan
Kepercayaan memiliki nilai ekonomi yang nyata. Ketika masyarakat yakin terhadap keamanan pembayaran digital, penggunaan layanan dapat berkembang secara berkelanjutan. UMKM memiliki peluang lebih besar untuk memperluas pasar, meningkatkan efisiensi transaksi, dan menjangkau konsumen yang semakin terbiasa dengan pembayaran elektronik.
Menjaga kepercayaan tentu bukan tanggung jawab satu pihak. Bank Indonesia berperan dalam kebijakan dan pengawasan, penyelenggara sistem pembayaran bertanggung jawab atas kualitas layanan, sedangkan masyarakat perlu meningkatkan kewaspadaan. Kolaborasi seluruh pemangku kepentingan menjadi semakin penting seiring berkembangnya teknologi dan kompleksitas risiko digital.
Pada akhirnya, kemajuan ekonomi digital tidak cukup diukur dari jumlah transaksi, pertumbuhan pengguna, atau luasnya jaringan pembayaran. Kita juga perlu melihat seberapa besar masyarakat percaya bahwa sistem tersebut aman dan dapat diandalkan.
Uang dapat berpindah dalam hitungan detik. Teknologi akan terus berkembang. Namun, kepercayaan hanya dapat dipertahankan melalui konsistensi, integritas, dan tanggung jawab.
Di era digital, kepercayaan adalah mata uang yang memungkinkan inovasi memperoleh penerimaan, transaksi menciptakan manfaat, dan ekonomi tumbuh secara berkelanjutan. Menjaganya merupakan investasi bersama untuk mewujudkan ekonomi digital Indonesia yang semakin kuat, inklusif, dan tepercaya.