
Masih Bingung? Begini Cara Bedakan Aktivasi NIK vs Aktivasi Akun Coretax
Tax Counselor DGT
·waktu baca 3 menit


Tulisan dari Puspitarini Anda tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Aktivasi NIK adalah proses administratif yang menjadikan Nomor Induk Kependudukan (NIK) berfungsi sebagai Nomor Pokok Wajib Pajak (NPWP), sehingga seseorang secara resmi tercatat sebagai wajib pajak dalam sistem perpajakan. Aktivasi ini bukan sekadar formalitas, melainkan penanda bahwa individu tersebut telah memenuhi persyaratan subjektif dan objektif perpajakan, seperti memiliki penghasilan di atas batas Penghasilan Tidak Kena Pajak (PTKP) atau menjalankan kegiatan usaha.
Dengan demikian, aktivasi NIK erat kaitannya dengan kewajiban perpajakan dan konsekuensi hukum yang melekat pada status sebagai wajib pajak. Sebagai contoh, seorang karyawan dengan gaji di atas PTKP perlu mengaktivasi NIK-nya agar dapat digunakan sebagai NPWP, sehingga ia dapat melaporkan SPT Tahunan dan memenuhi kewajiban perpajakan secara benar. Contoh lain, pelaku usaha kecil yang mulai memperoleh penghasilan rutin dari kegiatan usaha perlu melakukan aktivasi NIK sebagai pengakuan atas statusnya sebagai wajib pajak.
Sementara itu, aktivasi akun merupakan proses pembuatan atau pengaktifan akses digital ke dalam sistem Coretax. Aktivasi ini bertujuan memberikan hak akses kepada pengguna untuk masuk, mengelola, dan memanfaatkan berbagai layanan perpajakan secara elektronik. Berbeda dengan aktivasi NIK, aktivasi akun tidak secara langsung menentukan apakah seseorang berstatus wajib pajak atau tidak. Ia lebih berfungsi sebagai sarana teknis agar individu dapat berinteraksi dengan sistem, baik untuk keperluan pelaporan, administrasi, maupun tugas tertentu yang berkaitan dengan perpajakan.
Sebagai contoh, seorang staf administrasi di perusahaan yang ditunjuk untuk membuat bukti potong atau membantu pelaporan pajak perusahaan perlu memiliki akun Coretax, meskipun ia belum tentu memiliki kewajiban pajak pribadi. Contoh lainnya, seorang wajib pajak yang sudah memiliki NPWP tetapi belum pernah menggunakan layanan DJP Online tetap perlu melakukan aktivasi akun agar dapat login dan mengakses layanan digital.
Perbedaan antara keduanya menjadi sangat penting untuk dipahami karena terletak pada aspek yang paling mendasar, yakni fungsi dan implikasinya. Aktivasi NIK berhubungan langsung dengan identitas perpajakan dan kewajiban yang menyertainya, sehingga hanya diperlukan oleh mereka yang telah memenuhi kriteria sebagai wajib pajak.
Sebaliknya, aktivasi akun berkaitan dengan akses terhadap sistem, yang dapat dibutuhkan oleh siapa saja, baik yang sudah memiliki NPWP maupun yang belum, selama memiliki kepentingan untuk menggunakan layanan perpajakan digital. Dengan kata lain, seseorang bisa saja membutuhkan akun tanpa harus mengaktivasi NIK, dan sebaliknya, seseorang yang sudah mengaktivasi NIK tetap perlu akun untuk bisa menggunakan Coretax.
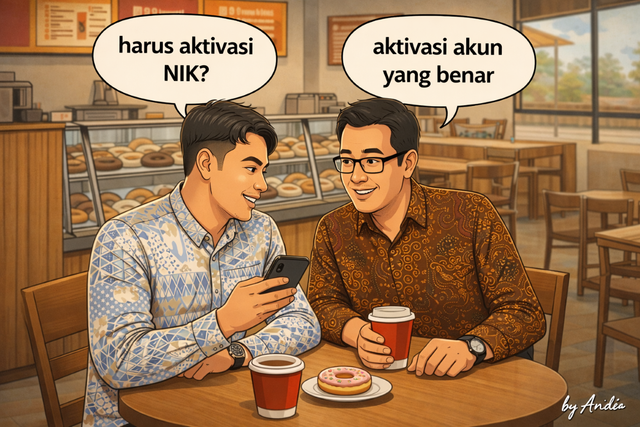
Dalam praktiknya, kekeliruan sering terjadi ketika kedua istilah ini dipahami sebagai hal yang sama. Banyak yang mengira bahwa cukup dengan memiliki akun, maka kewajiban perpajakannya telah terpenuhi, atau sebaliknya, merasa harus mengaktifkan NIK tanpa mempertimbangkan apakah dirinya sudah memenuhi syarat sebagai wajib pajak.
Misalnya, seorang mahasiswa yang belum berpenghasilan mengira harus aktivasi NIK, padahal belum memenuhi kriteria sebagai wajib pajak. Atau sebaliknya, seorang pegawai yang sudah berpenghasilan mengira cukup membuat akun tanpa mengaktivasi NIK, sehingga status perpajakannya belum sesuai ketentuan. Padahal, keduanya berdiri pada ranah yang berbeda: yang satu menyangkut status hukum dalam perpajakan, sementara yang lain menyangkut kemudahan akses terhadap sistem.
Dengan memahami perbedaan ini secara jelas, masyarakat dapat mengambil langkah yang tepat sesuai dengan kebutuhannya. Aktivasi NIK dilakukan ketika seseorang memang telah masuk dalam kategori wajib pajak, sedangkan aktivasi akun dilakukan ketika ada kebutuhan untuk mengakses Coretax. Penegasan atas perbedaan ini menjadi kunci agar tidak terjadi kesalahan prosedur, sekaligus mendukung terciptanya administrasi perpajakan yang lebih tertib dan efisien di era digital.