
UMKM Kena PPh 23, Apakah Bisa Dikreditkan? Ini yang Jarang Diketahui!
Tax Counselor DGT
·waktu baca 2 menit


Tulisan dari Puspitarini Anda tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dalam praktik perpajakan, perbedaan perlakuan pemotongan pajak antara Wajib Pajak UMKM dan lawan transaksi, khususnya Instansi Pemerintah, masih kerap terjadi.
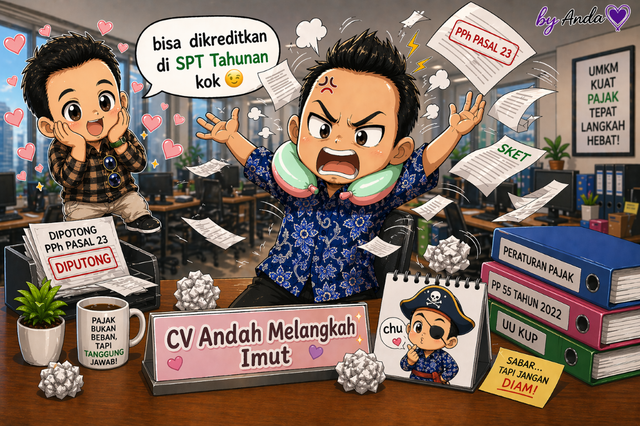
Salah satu isu yang sering muncul adalah ketika Wajib Pajak telah menyerahkan Surat Keterangan (SKet) sebagai dasar penerapan PPh Final UMKM sebesar 0,5%, namun pihak lawan transaksi tetap melakukan pemotongan PPh Pasal 23.
Kondisi ini menimbulkan pertanyaan mengenai konsekuensi perpajakan yang harus dipenuhi oleh Wajib Pajak, termasuk potensi sanksi serta perlakuan atas pajak yang telah dipotong tersebut.
PP Nomor 55 Tahun 2022
Merujuk pada Pasal 62 ayat (1) PP Nomor 55 Tahun 2022, Pajak Penghasilan terutang bagi Wajib Pajak dengan peredaran bruto tertentu dapat dilunasi melalui dua mekanisme, yaitu disetor sendiri oleh Wajib Pajak atau dipotong/dipungut oleh pihak lain yang ditunjuk sebagai pemotong atau pemungut pajak.
Dalam konteks Wajib Pajak UMKM yang telah memiliki SKet, transaksi seharusnya dikenai PPh Final sebesar 0,5% dari peredaran bruto dan tidak lagi dikenakan pemotongan PPh Pasal 23 oleh pihak lain.
PPh Pasal 23
Apabila dalam praktiknya Instansi Pemerintah tetap melakukan pemotongan PPh Pasal 23 dan tidak melakukan pembetulan, maka kewajiban Wajib Pajak untuk menyetor PPh Final tetap tidak gugur.
Wajib Pajak tetap harus melakukan penyetoran PPh Final 0,5% secara mandiri sesuai ketentuan, yaitu paling lambat tanggal 15 bulan berikutnya.
Sepanjang penyetoran tersebut dilakukan tepat waktu, tidak terdapat sanksi administrasi yang dikenakan atas kewajiban tersebut.
Kredit Pajak
Terkait dengan PPh Pasal 23 yang telah terlanjur dipotong, perlakuannya tetap dapat dimanfaatkan oleh Wajib Pajak. Pemotongan tersebut dapat dikreditkan dalam SPT Tahunan sebagai kredit pajak.
Dalam hal jumlah kredit pajak melebihi pajak yang terutang, kelebihan tersebut dapat dimintakan pengembalian (restitusi) sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan.
Koordinasi
Dengan demikian, meskipun terjadi ketidaksesuaian dalam perlakuan pemotongan oleh lawan transaksi, Wajib Pajak tetap wajib memenuhi kewajiban penyetoran PPh Final secara mandiri.
Di sisi lain, pajak yang telah dipotong tidak menjadi kerugian, karena tetap dapat diperhitungkan sebagai kredit pajak. Untuk menghindari kejadian serupa di masa mendatang, disarankan agar Wajib Pajak melakukan koordinasi dan klarifikasi dengan pihak lawan transaksi guna memastikan penerapan ketentuan perpajakan yang sesuai.