
Gen Z, Paylater, dan Literasi Keuangan
Mahasiswa Universitas Pancasakti Tegal
·waktu baca 4 menit


Tulisan dari safrina khumaidi tidak mewakili pandangan dari redaksi kumparan
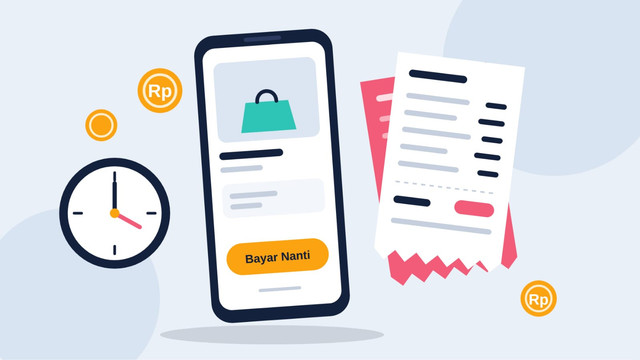
Paylater membuat belanja terasa ringan: beli sekarang, bayar nanti. Bagi banyak anak muda, paylater terasa seperti uang tambahan, padahal ia tetap utang.
 Perbesar
Layanan paylater kini menempel di hampir semua aplikasi belanja, dompet digital, dan transportasi online. Pengajuannya cepat, tanpa agunan, dan kadang hanya butuh beberapa ketukan jari. Tak heran Generasi Z, yang tumbuh bersama ponsel pintar, menjadi pengguna yang paling akrab dengan layanan ini.
Tapi akrab dengan aplikasi tidak sama dengan paham keuangan. Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2024 dari OJK mencatat indeks literasi keuangan nasional 65,43 persen, sedangkan inklusi keuangan 75,02 persen. Artinya, lebih banyak orang yang memakai produk keuangan daripada yang benar-benar memahaminya.
Kenapa Paylater Mudah Bikin Kebablasan?
Kenapa anak muda mudah kebablasan? Pertama, bayar nanti membuat harga terasa lebih murah. Ekonomi perilaku menjelaskan bahwa saat pembayaran dipisah dari momen menikmati barang, rasa "sakit" mengeluarkan uang berkurang (Prelec dan Loewenstein, 1998). Cicilan kecil tiap bulan juga menyamarkan total yang harus dibayar.
Kedua, pengaruh lingkungan. Tren di media sosial, promo kilat, dan rasa takut ketinggalan (FOMO) mendorong orang membeli sekarang. Ketiga, desain aplikasi: tombol bayar satu ketuk, promo khusus pengguna paylater, dan tawaran kenaikan limit membuat pemakaian terasa wajar.
Kebiasaan berburu promo tanggal kembar, seperti 10.10, 11.11, atau 12.12, memperkuat pola ini. Diskon yang dibatasi waktu menciptakan rasa mendesak, dan opsi bayar nanti menghapus hambatan terakhir: saldo di rekening yang belum cukup.
Bayangkan pekerja baru bergaji Rp5 juta yang punya tiga cicilan Rp500 ribu per bulan. Masing-masing terasa kecil, tetapi totalnya sudah 30 persen gaji, belum termasuk sewa kos, makan, dan transportasi. Telat membayar pun bisa menambah denda dan berdampak pada riwayat kredit.
Bukan berarti paylater itu buruk. Dipakai untuk kebutuhan yang direncanakan dan dilunasi tepat waktu, ia bisa membantu mengatur arus kas. Masalah muncul ketika dipakai untuk keinginan sesaat tanpa hitungan.
Sebagai pembanding, kartu kredit biasanya melalui proses pengajuan yang lebih ketat dan menghasilkan satu tagihan bulanan. Paylater lebih mudah diaktifkan dan tersebar di banyak aplikasi, sehingga total utang sering tidak terlihat di satu tempat. Karena biaya dan aturan tiap penyedia berbeda, baca ketentuannya sebelum menekan tombol bayar.
Di sinilah literasi keuangan berperan. Lusardi dan Mitchell (2014) menemukan bahwa orang dengan literasi keuangan lebih baik cenderung merencanakan keuangannya dengan lebih matang dan lebih jarang terjerat masalah utang. Namun pengetahuan saja tidak cukup. Kebiasaan sehari-harilah yang menentukan.
Cara Pakai Paylater dengan Bijak.
Beberapa langkah praktis yang bisa dicoba:
• Cek total biaya, bukan hanya cicilan: bunga, biaya layanan, dan denda keterlambatan.
• Batasi seluruh cicilan, misalnya tak lebih dari sekitar 30 persen penghasilan bulanan (aturan praktis yang umum dipakai).
• Tanya diri sendiri, "Kalau tidak ada paylater, apakah saya tetap beli?"
• Catat semua tanggal jatuh tempo dan pasang pengingat.
Tanggung jawabnya tidak hanya di pengguna. Penyedia layanan perlu menampilkan total biaya dan jadwal bayar dengan jelas sebelum transaksi dikonfirmasi, dan regulator perlu terus memperkuat perlindungan konsumen. Sekolah, kampus, dan keluarga juga perlu mengajarkan keuangan sebagai kebiasaan, bukan sekadar materi pelajaran.
Paylater adalah alat. Di tangan yang paham, ia membantu. Di tangan yang terburu-buru, ia menjadi beban. Literasi keuangan membuat Gen Z bisa memilih dengan sadar: bukan sekadar bisa bayar nanti, tetapi tahu kapan sebaiknya tidak.
Jadi, sebelum menekan tombol "Bayar Nanti" berikutnya, coba tanyakan satu hal: apakah saya sudah tahu dari mana uangnya nanti? Kalau jawabannya belum, mungkin barang itu masih bisa menunggu.
Referensi
• Lusardi, A., & Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Journal of Economic Literature, 52(1), 5–44.
• Otoritas Jasa Keuangan. (2024). Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2024.
• Prelec, D., & Loewenstein, G. (1998). The red and the black: Mental accounting of savings and debt. Marketing Science, 17(1), 4–28.