
Sanksi Pajak Bisa Dikurangi hingga 100 Persen, tetapi Perhatikan Batas Waktunya


Tulisan dari Salsabila Aulia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Mendapatkan surat ketetapan pajak yang memuat tagihan pokok pajak sekaligus sanksi administrasi tentu bisa menjadi beban tersendiri bagi Wajib Pajak. Apalagi ketika jumlah yang harus dibayar lebih besar daripada perkiraan sebelumnya. Dalam situasi seperti ini, hal yang perlu diketahui bukan hanya berapa besar tagihannya, tetapi juga apakah ada ketentuan yang memungkinkan sanksi tersebut dikurangi atau dihapuskan.
Kesempatan itu diatur dalam kebijakan perpajakan yang perlu dipahami secara cermat. Melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026, pemerintah mengubah ketentuan mengenai pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan. Peraturan yang dapat dibaca melalui JDIH Kementerian Keuangan ini berlaku sejak 2 Oktober 2026.
Namun, adanya kebijakan pengurangan sanksi bukan berarti setiap tagihan otomatis memperoleh keringanan. Wajib Pajak tetap perlu memperhatikan jenis sanksi, persyaratan, prosedur, serta batas waktu yang berlaku.
Pembayaran pajak kini diperhitungkan lebih dahulu pada pokoknya
Salah satu perubahan yang perlu diperhatikan dalam PMK 71 Tahun 2026 adalah cara memperhitungkan pembayaran. Pembayaran diperhitungkan terlebih dahulu untuk melunasi pokok pajak, bukan lagi dibagi secara proporsional antara pokok pajak dan sanksi administrasi.
Bayangkan sebuah ilustrasi sederhana. Seorang Wajib Pajak menerima Surat Ketetapan Pajak Kurang Bayar dengan total tagihan Rp140 juta. Dari jumlah tersebut, Rp100 juta merupakan pokok pajak, sedangkan Rp40 juta merupakan sanksi administrasi.
Wajib Pajak kemudian melakukan pembayaran sebesar Rp50 juta dan Rp70 juta. Berdasarkan contoh yang dibahas dalam edukasi perpajakan Kanwil DJP Aceh, pembayaran tersebut diperhitungkan terlebih dahulu terhadap pokok pajak. Setelah pokok pajak diperhitungkan, terdapat sanksi administrasi sebesar Rp20 juta yang dapat menjadi bagian dari perhitungan pengurangan sesuai ketentuan yang berlaku.
Contoh ini menunjukkan bahwa memahami cara pembayaran diperhitungkan sama pentingnya dengan mengetahui jumlah tagihan. Meski begitu, perhitungan dalam kasus nyata tetap perlu disesuaikan dengan ketetapan dan ketentuan yang berlaku bagi masing-masing Wajib Pajak.
Sanksi administrasi PBB juga menjadi bagian dari perubahan
Perubahan lainnya adalah adanya ruang untuk mengurangi atau menghapus sanksi dan denda administratif Pajak Bumi dan Bangunan (PBB). Artinya, pembahasan mengenai pengurangan sanksi tidak hanya berkaitan dengan jenis pajak lainnya, tetapi juga mencakup sanksi administratif PBB sesuai ketentuan yang berlaku.
Bagi Wajib Pajak, informasi ini menjadi alasan untuk memeriksa kembali kondisi perpajakannya sebelum menentukan langkah selanjutnya. Penting untuk memahami apakah sanksi yang tercantum dalam tagihan termasuk dalam ruang lingkup kebijakan, serta apakah persyaratan yang ditetapkan telah terpenuhi.
Waktu pelunasan dapat memengaruhi besaran pengurangan
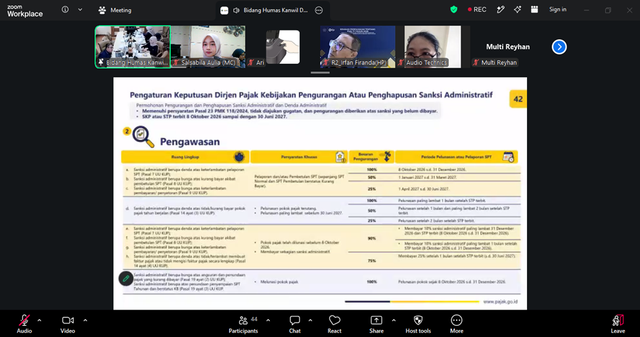
Selain perubahan melalui PMK 71 Tahun 2026, terdapat kebijakan dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 mengenai pengurangan atau penghapusan sanksi administrasi. Dalam materi edukasi perpajakan yang disampaikan Kanwil DJP Aceh, besaran pengurangan dijelaskan berbeda menurut periode pelunasan.
Berdasarkan materi tersebut, pengurangan sebesar 100 persen diberikan untuk pelunasan pada 8 Oktober sampai dengan 31 Desember 2026. Besarannya kemudian menjadi 50 persen untuk periode 1 Januari sampai dengan 31 Maret 2027, serta 25 persen untuk periode 1 April sampai dengan 30 Juni 2027. Permohonan berdasarkan kebijakan tersebut dapat disampaikan paling lambat 1 Oktober 2028.
Perbedaan periode ini patut menjadi perhatian. Wajib Pajak yang ingin memanfaatkan kebijakan tersebut perlu memeriksa tanggal pelunasan dan memastikan bahwa kondisi serta jenis sanksinya memenuhi persyaratan. Persentase pengurangan yang disebutkan bukan berarti semua sanksi dapat langsung dihapus tanpa proses atau pemeriksaan ketentuan.
Memahami aturan sebelum mengajukan permohonan
Pentingnya memahami perubahan regulasi tersebut turut menjadi pembahasan dalam Kelas Edukasi Perpajakan yang diselenggarakan Kanwil DJP Aceh melalui Tim Fungsional Penyuluh Pajak secara daring pada Rabu (21/10/2026). Kegiatan yang diikuti sekitar 41 peserta itu membahas tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Dalam kegiatan tersebut, Penyuluh Pajak Ahli Madya Kanwil DJP Aceh, I Dewa Putu Satria Wibawa, mengingatkan bahwa kebijakan pengurangan sanksi bukanlah jalan pintas. Setiap kondisi memiliki ketentuan, batas waktu, dan besaran pengurangan yang berbeda. Materi disampaikan oleh Irfan Firanda, termasuk mengenai perubahan tata cara penghitungan pembayaran dan ruang lingkup kebijakan pengurangan sanksi.
Pesan yang bisa diambil dari pembahasan tersebut adalah bahwa Wajib Pajak perlu memahami hak dan kewajibannya sebelum mengambil keputusan. Memeriksa dokumen perpajakan, memastikan jenis sanksi, serta membaca ketentuan resmi dapat membantu menghindari kesalahan dalam mengajukan permohonan.
Jika masih ada hal yang belum jelas, Wajib Pajak dapat menghubungi Kring Pajak 1500200 atau mendatangi kantor pajak terdekat untuk memperoleh informasi. Layanan resmi DJP tidak dipungut biaya, sehingga masyarakat juga perlu waspada terhadap pihak yang meminta pembayaran dengan mengatasnamakan petugas pajak.
Pada akhirnya, memahami kebijakan pengurangan sanksi bukan semata-mata soal mencari keringanan. Hal yang tidak kalah penting adalah mengetahui prosedur yang benar, memperhatikan tenggat waktu, dan menyelesaikan kewajiban perpajakan secara tertib. Dengan begitu, Wajib Pajak dapat menentukan langkah berdasarkan informasi yang tepat, bukan sekadar perkiraan.