
Sudah Jadi PKP? Jangan Sampai Salah Urus Faktur Pajak dan SPT Masa PPN


Tulisan dari Salsabila Aulia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pernah membayangkan sebuah transaksi sudah berlangsung, tetapi Faktur Pajaknya baru teringat untuk dibuat berbulan-bulan kemudian? Bagi Pengusaha Kena Pajak (PKP), situasi seperti ini bukan sekadar pekerjaan administrasi yang tertunda. Ada ketentuan waktu yang perlu diperhatikan karena keterlambatan penerbitan Faktur Pajak dapat menimbulkan konsekuensi perpajakan.
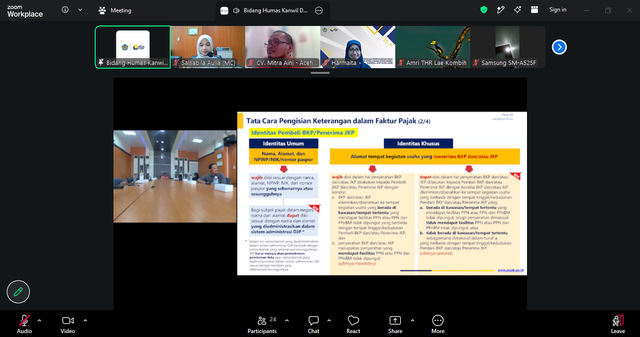
Persoalan ini juga muncul dalam sesi diskusi edukasi perpajakan bagi PKP baru di lingkungan KPP Pratama Subulussalam yang diselenggarakan secara daring oleh Kanwil DJP Aceh pada Kamis (15/10/2026). Salah satu pertanyaan peserta cukup dekat dengan persoalan yang mungkin dihadapi pelaku usaha: bagaimana jika Faktur Pajak terlambat dibuat hingga melewati satu tahun?
Pertanyaan tersebut penting karena tidak semua keterlambatan memiliki konsekuensi yang sama. Untuk memahaminya, PKP perlu mengetahui kapan Faktur Pajak seharusnya dibuat dan apa yang terjadi jika batas waktunya terlewati.
Faktur Pajak Tidak Bisa Dibuat Kapan Saja
Faktur Pajak merupakan bukti pungutan PPN atas penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak. Karena berkaitan langsung dengan pemungutan pajak, pembuatannya harus mengikuti waktu yang telah ditentukan dalam ketentuan perpajakan.
Dalam praktiknya, PKP perlu memperhatikan jenis transaksi dan kapan Faktur Pajak seharusnya dibuat. Karena itu, menunda pembuatan faktur dengan anggapan bahwa dokumen tersebut bisa dilengkapi kapan saja bukan langkah yang tepat.
Ketentuan mengenai waktu pembuatan Faktur Pajak diatur dalam peraturan perpajakan, termasuk Peraturan Direktur Jenderal Pajak Nomor PER-03/PJ/2022 tentang Faktur Pajak, beserta perubahan dan ketentuan pelaksanaannya.
Bagaimana Jika Faktur Pajak Terlambat Sampai Satu Tahun?
Jawabannya perlu diperhatikan baik-baik. Berdasarkan ketentuan Pasal 59 PER-11/PJ/2025, Faktur Pajak dianggap tidak dibuat apabila diterbitkan setelah melewati jangka waktu tiga bulan sejak saat Faktur Pajak seharusnya dibuat.
Artinya, jika Faktur Pajak baru dibuat setelah lewat satu tahun dari waktu yang seharusnya, faktur tersebut sudah melewati batas tiga bulan yang ditentukan. Dalam kondisi ini, Faktur Pajak dianggap tidak dibuat menurut ketentuan tersebut.
Konsekuensinya bukan hanya persoalan tanggal pada dokumen. PKP yang membuat Faktur Pajak setelah batas waktu tersebut dapat dikenai sanksi administratif sesuai Pasal 14 ayat (4) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan. Selain itu, PPN yang tercantum dalam Faktur Pajak tersebut tidak dapat dikreditkan sebagai Pajak Masukan oleh pihak pembeli.
Ketentuan ini dapat dibaca dalam peraturan resmi DJP mengenai ketentuan pelaporan pajak dan Faktur Pajak yang dianggap tidak dibuat.
Dengan demikian, jika PKP menemukan transaksi lama yang Faktur Pajaknya belum dibuat, persoalan tersebut sebaiknya tidak dibiarkan begitu saja. Kondisi transaksi dan kewajiban yang terkait perlu ditelusuri, kemudian dikonsultasikan kepada KPP tempat PKP terdaftar untuk mengetahui langkah penanganan yang sesuai.
Bukan Hanya Membuat Faktur, Pelaporan Juga Perlu Diperhatikan
Kewajiban PKP tidak berhenti setelah membuat Faktur Pajak. PKP juga perlu memastikan PPN yang terutang disetorkan sesuai ketentuan dan melaporkan perhitungan pajaknya melalui SPT Masa PPN.
Hal inilah yang menjadi salah satu materi dalam edukasi perpajakan bagi PKP baru yang diselenggarakan Kanwil DJP Aceh untuk wajib pajak di lingkungan KPP Pratama Subulussalam. Dalam kegiatan tersebut, Penyuluh Pajak Kanwil DJP Aceh, Susanto, menjelaskan hak dan kewajiban PKP terkait PPN dan Pajak Penjualan atas Barang Mewah (PPnBM), termasuk penerbitan Faktur Pajak dan pengkreditan Pajak Masukan sesuai ketentuan.
Sementara itu, Penyuluh Pajak Kanwil DJP Aceh, Harmaita, memperkenalkan penggunaan Coretax sebagai sistem administrasi perpajakan terintegrasi, termasuk untuk pembuatan Faktur Pajak dan pelaporan SPT Masa PPN.
Melalui sistem administrasi yang digunakan, PKP perlu memastikan transaksi dan dokumen perpajakannya tercatat dengan benar. Namun, penggunaan aplikasi saja tidak menggantikan kewajiban untuk memahami batas waktu dan ketentuan yang berlaku.
Jangan Menunggu Sampai Faktur Pajak Menumpuk
Bagi pelaku usaha, mengurus transaksi, melayani pelanggan, dan menjaga arus kas sering kali menyita perhatian sehari-hari. Urusan administrasi pajak bisa saja tertunda ketika kegiatan usaha sedang padat. Namun, menunda pembuatan Faktur Pajak terlalu lama justru dapat menimbulkan persoalan baru.
Karena itu, PKP sebaiknya membiasakan diri memeriksa dokumen transaksi secara berkala, memastikan Faktur Pajak dibuat pada waktunya, serta mencocokkan pencatatan dengan pelaporan SPT Masa PPN. Jika menemukan transaksi lama yang belum ditangani, jangan langsung berasumsi bahwa menerbitkan faktur sekarang akan menyelesaikan semuanya.
Memahami aturan sejak awal akan membantu PKP mengambil langkah yang tepat sebelum masalah administrasi berkembang menjadi persoalan perpajakan. Sebab, dalam urusan Faktur Pajak, mengetahui kapan harus membuatnya sama pentingnya dengan memastikan dokumen tersebut dibuat dengan benar.
Referensi :
https://www.pajak.go.id/id/peraturan/faktur-pajak?