
QRIS Makin Jadi Kebiasaan, Apa Dampaknya bagi Cara Gen Z Mengelola Uang?

Mahasiswa Universitas Pamulang Program Studi Pendidikan Ekonomi
·waktu baca 5 menit


Tulisan dari Sanjani Azzahra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
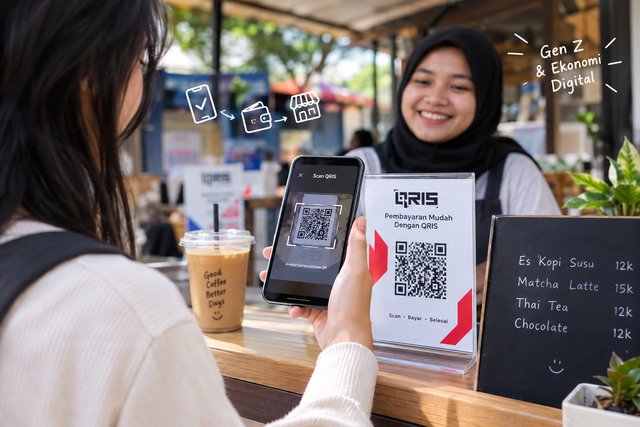
Dulu, membawa uang tunai menjadi hal yang hampir selalu dilakukan ketika bepergian. Sekarang, cukup membawa ponsel, membuka aplikasi pembayaran, lalu melakukan scan QRIS. Membeli makan, membayar kopi, membeli kebutuhan kuliah, bahkan membayar pedagang kecil di pinggir jalan bisa dilakukan dalam hitungan detik.
Perubahan sederhana ini sebenarnya menunjukkan sesuatu yang lebih besar dalam perekonomian Indonesia. Cara masyarakat melakukan transaksi sedang berubah, dan Gen Z menjadi salah satu kelompok yang sangat dekat dengan perubahan tersebut.
Bank Indonesia mencatat transaksi ekonomi dan keuangan digital terus mengalami pertumbuhan. Pada triwulan II 2026, volume transaksi pembayaran digital mencapai 16,07 miliar transaksi atau tumbuh 36,88 persen dibandingkan periode yang sama tahun sebelumnya. Transaksi QRIS sendiri tumbuh 100,12 persen secara tahunan.
Angka tersebut menunjukkan bahwa pembayaran digital bukan lagi sekadar alternatif. Bagi banyak orang, terutama generasi yang sehari-hari menggunakan smartphone, pembayaran digital mulai menjadi bagian dari kebiasaan.
Dari warung hingga kantin kampus
QRIS juga tidak hanya digunakan oleh pusat perbelanjaan atau perusahaan besar. Ekosistemnya semakin dekat dengan usaha kecil.
Hingga Juni 2026, Bank Indonesia mencatat terdapat 65,77 juta pengguna QRIS dan 44,86 juta merchant. Menariknya, 96,68 persen merchant tersebut merupakan UMKM. Pada semester I 2026, transaksi QRIS mencapai 12,55 miliar transaksi dengan nilai nominal Rp1,12 kuadriliun.
Artinya, ketika seorang mahasiswa membeli makanan di warung dekat kampus dan membayar menggunakan QRIS, sebenarnya ia tidak hanya sedang menggunakan teknologi pembayaran. Ia juga sedang bertransaksi dalam ekosistem ekonomi digital yang melibatkan pelaku usaha kecil.
Bagi UMKM, kondisi ini dapat memberikan kemudahan dalam menerima pembayaran dari konsumen. Pedagang tidak harus selalu menyediakan uang kembalian dan konsumen tidak perlu khawatir ketika tidak membawa uang tunai.
Bank Indonesia juga menilai digitalisasi dapat membantu UMKM meningkatkan produktivitas, memperluas akses pasar, dan terhubung dengan ekosistem pembiayaan.
Ketika membayar menjadi terlalu mudah
Namun, kemudahan pembayaran digital juga menghadirkan sisi lain yang menarik untuk diperhatikan.
Ketika membayar cukup dengan melakukan scan, transaksi dapat terasa lebih ringan dibandingkan ketika harus mengeluarkan uang tunai dari dompet. Secara psikologis, seseorang mungkin tidak selalu merasakan “kehilangan uang” dengan cara yang sama ketika melakukan transaksi secara digital.
Di sinilah literasi keuangan menjadi penting.
Masalahnya bukan pada QRIS sebagai alat pembayaran. QRIS hanya menyediakan sarana agar transaksi menjadi lebih cepat dan praktis. Persoalannya adalah bagaimana seseorang menggunakan kemudahan tersebut.
Misalnya, seorang mahasiswa memiliki uang Rp500.000 untuk kebutuhan selama satu minggu. Karena hampir semua tempat yang dikunjungi menerima pembayaran digital, ia dapat melakukan banyak transaksi kecil: membeli minuman, makanan ringan, kopi, ongkos, hingga berbelanja secara daring.
Setiap transaksi mungkin hanya Rp10.000–Rp30.000. Namun, jika dilakukan berkali-kali, jumlahnya dapat menjadi cukup besar.
Dalam ekonomi, keputusan tersebut berkaitan dengan perilaku konsumsi. Ketika biaya transaksi menjadi lebih mudah dan cepat, hambatan untuk melakukan pembelian juga dapat berkurang.
Karena itu, kemampuan mengelola uang menjadi semakin penting ketika teknologi membuat transaksi semakin mudah.
Bukan berarti Gen Z harus kembali menggunakan uang tunai
Pertumbuhan pembayaran digital tidak berarti masyarakat harus meninggalkan teknologi dan kembali menggunakan uang tunai.
Justru, tantangannya adalah menggunakan teknologi secara lebih sadar.
Pembayaran digital memiliki banyak manfaat. Transaksi dapat dilakukan dengan cepat, praktis, dan dapat membantu pelaku usaha menerima pembayaran dari lebih banyak konsumen.
Bagi UMKM, keberadaan QRIS juga dapat menjadi bagian dari proses adaptasi terhadap perubahan perilaku konsumen. Konsumen yang terbiasa melakukan pembayaran digital akan lebih mudah bertransaksi ketika menemukan pedagang yang menyediakan QRIS.
Di sisi lain, konsumen perlu membedakan antara kemudahan membayar dan kemampuan membeli.
Seseorang mungkin mampu melakukan transaksi secara teknis, tetapi belum tentu transaksi tersebut sesuai dengan kondisi keuangannya.
Karena itu, mencatat pengeluaran tetap diperlukan meskipun seluruh transaksi dilakukan secara digital. Menentukan batas pengeluaran mingguan, membedakan kebutuhan dan keinginan, serta mengevaluasi transaksi secara berkala dapat menjadi langkah sederhana yang bisa dilakukan mahasiswa.
Ekonomi digital membutuhkan literasi keuangan
Pertumbuhan pembayaran digital menunjukkan bahwa perkembangan ekonomi tidak hanya terjadi dalam bentuk pembangunan industri atau perdagangan. Perubahan juga dapat dilihat dari kebiasaan masyarakat dalam menggunakan uang.
Bank Indonesia mencatat volume transaksi pembayaran digital pada Juli 2026 mencapai 5,50 miliar transaksi dan tumbuh 28,69 persen secara tahunan. Transaksi QRIS juga tetap tumbuh tinggi sebesar 82,42 persen secara tahunan.
Data tersebut menunjukkan bahwa masyarakat semakin terbiasa dengan sistem pembayaran digital.
Namun, semakin mudah seseorang melakukan transaksi, semakin penting pula kemampuan untuk mengendalikan keputusan keuangannya.
Teknologi seharusnya membuat kehidupan ekonomi lebih mudah, bukan membuat seseorang kehilangan kendali atas pengeluarannya.
Bagi Gen Z, memahami ekonomi tidak harus selalu dimulai dari teori yang rumit. Memahami ke mana uang pergi setiap hari juga merupakan bagian dari literasi ekonomi.
Pada akhirnya, QRIS hanyalah salah satu contoh bagaimana teknologi mengubah aktivitas ekonomi masyarakat. Cara kita membayar berubah, cara UMKM menerima uang berubah, dan pola konsumsi juga ikut berkembang.
Kemudahan tersebut tentu dapat dimanfaatkan. Tetapi di balik setiap transaksi yang hanya membutuhkan satu kali scan, tetap ada keputusan ekonomi yang perlu dipertimbangkan: apakah barang tersebut benar-benar dibutuhkan, apakah sesuai kemampuan, dan bagaimana pengaruhnya terhadap kondisi keuangan setelah transaksi dilakukan?
Sebab, semakin mudah uang dibelanjakan, semakin penting pula kemampuan untuk mengelolanya.