
Pajak UMK dan Keadilan Kebijakan: Kemudahan dan Pendewasaan Usaha

Student of the Taxation Accounting Study Program, Faculty of Economics and Business, Pamulang University
·waktu baca 5 menit


Tulisan dari Septrisya Ardelia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
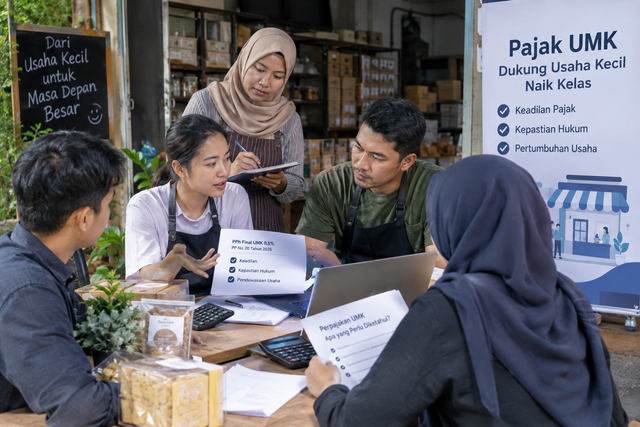
Pajak UMK kembali menjadi perhatian setelah pemerintah melakukan perubahan terhadap ketentuan perpajakan bagi usaha mikro dan kecil. Perubahan ini bukan sekadar persoalan tarif atau cara menghitung pajak, tetapi juga menyangkut bagaimana negara menciptakan keadilan, memberikan kepastian hukum, dan mendorong pelaku usaha untuk berkembang. Di balik kebijakan pajak terdapat persoalan lain yang tidak kalah penting: apakah aturan tersebut sudah adil, mudah dipahami, dan mampu mengikuti perkembangan usaha?
Perubahan kebijakan perpajakan terhadap UMK kembali membuka pertanyaan tersebut. Pemerintah melalui PP Nomor 20 Tahun 2026 mengubah sejumlah ketentuan dalam PP Nomor 55 Tahun 2022, termasuk mengenai pihak yang dapat menggunakan skema PPh Final UMK dengan tarif 0,5 persen. Beberapa bentuk badan usaha kini diarahkan untuk menggunakan skema perpajakan umum.
Sekilas, perubahan ini mungkin terlihat hanya sebagai persoalan tarif dan administrasi. Namun, jika dilihat lebih jauh, sebenarnya ada gagasan yang lebih besar di dalamnya: sampai kapan sebuah usaha harus mendapatkan perlakuan pajak yang sederhana?
Pajak Murah Tidak Selamanya Menjadi Solusi
Tarif PPh Final 0,5 persen pada awalnya memberikan kemudahan bagi pelaku UMK. Bagi usaha yang baru berkembang, sistem yang sederhana tentu lebih mudah dibandingkan harus berhadapan dengan perhitungan pajak yang lebih kompleks.
Kebijakan seperti ini menurut saya memang diperlukan. Tidak adil jika usaha yang baru dirintis dipaksa memiliki kemampuan administrasi yang sama dengan perusahaan yang sudah memiliki sistem keuangan dan tenaga profesional. Namun, kemudahan seharusnya tidak berubah menjadi ketergantungan.
Insentif pajak pada dasarnya merupakan fasilitas untuk membantu usaha melewati tahap awal, bukan fasilitas yang harus dinikmati tanpa batas. Ketentuan sebelumnya pun sudah memberikan batas waktu pemanfaatan berdasarkan bentuk wajib pajaknya. Artinya, pemerintah sebenarnya ingin mengatakan bahwa ketika usaha semakin berkembang, kemampuan perpajakannya juga harus berkembang.
Saya melihat gagasan tersebut masuk akal. Masalahnya adalah, apakah seluruh UMK yang harus berpindah ke skema umum benar-benar sudah siap?
Naik Kelas Jangan Hanya Berarti Naik Beban
Di sinilah menurut saya letak persoalan yang paling penting.
Ketika pemerintah meminta pelaku usaha untuk beralih ke sistem perpajakan yang lebih umum, pemerintah tidak hanya sedang mengubah cara menghitung pajak. Pemerintah juga secara tidak langsung meminta pelaku usaha untuk meningkatkan kualitas administrasi dan pencatatan keuangannya.
Bagi perusahaan yang sudah berkembang, hal tersebut mungkin bukan masalah besar. Mereka sudah memiliki pembukuan, laporan keuangan, tenaga administrasi, bahkan mungkin konsultan pajak.
Tetapi bagaimana dengan usaha kecil yang masih mengurus penjualan, pembelian, stok, dan keuangan sendiri?
Jangan sampai istilah “pendewasaan usaha” hanya dimaknai sebagai bertambahnya kewajiban administrasi.
Kalau negara ingin UMK naik kelas, maka yang perlu dinaikkan bukan hanya kewajiban pajaknya, tetapi juga kemampuan pelaku usahanya.
Pelaku UMK perlu mendapatkan edukasi perpajakan yang mudah dipahami, pendampingan pembukuan, akses terhadap sistem digital yang sederhana, serta informasi yang jelas mengenai kapan dan mengapa mereka harus berpindah dari satu skema pajak ke skema lainnya.
Dengan begitu, perpindahan sistem pajak tidak terasa seperti hukuman karena usaha semakin besar, tetapi menjadi bagian dari proses pertumbuhan usaha.
Keadilan Pajak Bukan Berarti Semua Harus Dipukul Rata
Menurut saya, salah satu hal yang sering terlupakan dalam membahas pajak adalah bahwa adil tidak selalu berarti sama rata.
Usaha yang omzetnya masih kecil tentu memiliki kemampuan ekonomi yang berbeda dengan perusahaan yang omzetnya sudah mencapai miliaran rupiah. Memberikan perlakuan yang sama kepada keduanya justru belum tentu mencerminkan keadilan.
Karena itu, pembatasan fasilitas PPh Final UMK sebenarnya dapat dilihat dari perspektif positif. Pemerintah berusaha membedakan perlakuan berdasarkan perkembangan dan bentuk usaha, sehingga fasilitas yang awalnya ditujukan untuk usaha kecil tidak terus digunakan oleh usaha yang secara ekonomi sudah jauh lebih kuat. Namun, keadilan juga harus dilihat dari sisi pelaku usaha.
Jika suatu usaha memang sudah harus masuk ke sistem perpajakan umum, aturan tersebut harus disampaikan secara jelas. Jangan sampai pelaku usaha baru mengetahui perubahan kewajibannya setelah menghadapi persoalan administrasi atau bahkan sanksi. Di sinilah kepastian hukum menjadi penting.
Aturan pajak seharusnya tidak hanya benar secara hukum, tetapi juga mudah dipahami oleh orang yang harus menjalankannya.
Pajak UMK dan Tantangan Mendorong Usaha Naik Kelas
Ada satu kekhawatiran yang menurut saya perlu diperhatikan.
Jika pelaku usaha menganggap bahwa semakin besar usahanya maka semakin rumit pajaknya, ada kemungkinan sebagian pelaku usaha justru memilih untuk tidak berkembang secara formal. Mereka bisa saja membatasi pencatatan omzet, memisahkan transaksi, atau bahkan tetap bertahan dalam pola usaha informal agar tidak berhadapan dengan kewajiban yang lebih kompleks.
Tentu saja hal tersebut bukan tujuan yang diinginkan pemerintah.
Justru seharusnya pertumbuhan usaha menjadi sesuatu yang positif. Ketika omzet meningkat, tenaga kerja bertambah, dan usaha semakin formal, negara juga mendapatkan manfaat berupa penerimaan pajak yang lebih besar dan perekonomian yang lebih tertata.
Karena itu, kebijakan perpajakan perlu memberikan pesan yang jelas kepada pelaku UMK: “Silakan tumbuh, negara akan membantu Anda memahami konsekuensi pajaknya.”
Bukan sebaliknya: “Jika usaha Anda tumbuh, kewajiban Anda akan semakin rumit.”
Perbedaan pesan tersebut mungkin terlihat kecil, tetapi dampaknya terhadap cara pelaku usaha melihat pajak bisa sangat besar.
Pemerintah dan Pelaku Usaha Sama-Sama Harus Berubah
Pada akhirnya, persoalan pajak UMK bukan hanya mengenai apakah tarif 0,5 persen masih dapat digunakan atau tidak. Persoalannya jauh lebih besar, yaitu bagaimana membangun hubungan yang sehat antara negara dan pelaku usaha.
Pemerintah memang memiliki kepentingan untuk meningkatkan penerimaan negara dan menciptakan sistem perpajakan yang lebih adil. Di sisi lain, pelaku usaha juga memiliki kepentingan untuk mendapatkan aturan yang jelas, sederhana, dan tidak menghambat pertumbuhan bisnisnya.
Menurut saya, keduanya tidak seharusnya dipertentangkan.
Pajak yang lebih kompleks dapat menjadi tanda bahwa usaha sudah berkembang, asalkan pelaku usaha juga diberikan bekal untuk menghadapinya.
Maka, jika pemerintah ingin menjadikan perubahan kebijakan ini sebagai bagian dari “pendewasaan UMK”, pendewasaan tersebut seharusnya berjalan dua arah. Pelaku usaha belajar menjadi lebih tertib dalam pembukuan dan perpajakan, sementara pemerintah juga belajar memberikan regulasi dan pelayanan yang lebih sederhana, transparan, serta mudah dipahami.
Sebab pada akhirnya, tujuan pajak bukan hanya membuat pelaku usaha membayar kewajibannya.
Lebih dari itu, pajak seharusnya menjadi bagian dari ekosistem yang membuat usaha kecil mampu tumbuh menjadi usaha yang lebih kuat, formal, dan berkelanjutan.
UMK yang naik kelas seharusnya bukan UMK yang hanya semakin besar membayar pajak, tetapi UMK yang semakin baik dalam mengelola usahanya dan memahami kewajibannya sebagai bagian dari perekonomian Indonesia.